Как посчитать выручку в экселе?
В программе эксель можно посчитать выручку, но чтобы это сделать, нужно понимать из каких составляющих она состоит. Давайте рассмотрим расчет выручки на простом примере.
Предположим мы сдаем в аутсорсинг персонал, клиенту и рабочим мы платим за часы. И у нас есть информация, сколько получают с учетом всех налогов рабочие за один час и сколько получаем от заказчика, а также все часы.

Чтобы посчитать выручку по первому клиенту, в ячейке «В5» пишем формулу =B3*B4, а для второго клиента в ячейке «С5» напишем формулу: =C3*C4.


Осталось сделать консолидированный расчет, для этого мы сложим показатели выручки, себестоимости и валовой прибыли.
Факторный анализ выручки
Выручка — то, с чего начинается анализ эффективности любого бизнеса. В этой статье узнаем, как делать верхнеуровневый факторный анализ выручки на основе данных по цене и количеству проданных единиц, а также по среднему чеку и количеству покупателей.
Два способа расчета выручки
В данный статье мы будет «считать» выручку именно с позиции аналитика — не имея доступ к кассовому аппарату и выпискам со счетом компании. У аналитика обычно есть только цифры, которыми нужно уметь оперировать.
Выручку можно считать несколькими способами.
Способ 1. Расчет выручки от цены и объема продаж
Но этот способ подходит, если считать выручку в разрезе каждого SKU ( stock keeping unit, или позиция в ассортименте с уникальными характеристиками и ценой).
Другими словами, если у вас есть “Печенье 100 грамм” по цене 200 руб. и “Печенье 140 грамм” по цене 130 руб. — это два разных SKU, и для них подходит вышеуказанная формула.
Способ 2. Расчет выручки от среднего чека и количества покупателей
Этот способ подходит для расчета выручки в укрупненном разрезе — для торговой точки или компании в целом. Также такой способ подходит для расчета выручки в разрезе периода (например, по месяцам).
Как посчитать выручку в Excel пример
Рассмотрим примеры и формулы расчета выручки в Excel.
Расчет выручки от цены и объема продаж
В примере приведена таблица продаж пряжи для вязания с указанием проданного количества пряжи и цены за единицу.
Чтобы определить выручку в разрезе каждой позиции в ассортименте, нужно умножить количество проданных единиц товара на его цену.
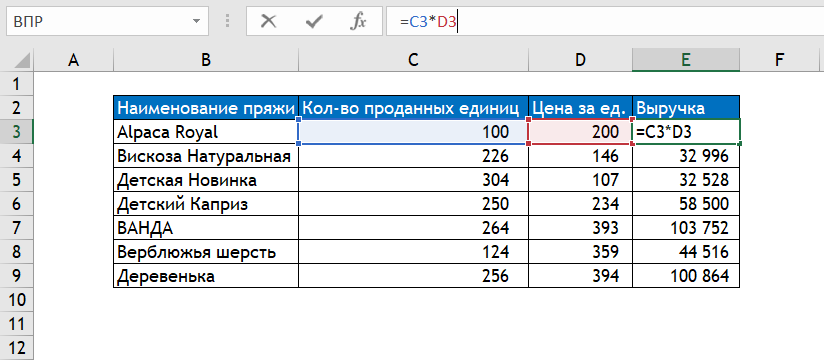
Чтобы определить суммарную выручку за весь проданный товар, нужно просуммировать выручку по каждой единице товара.

Есть еще один способ определить суммарную выручку от цены и объема — при помощи функции СУММПРОИЗВ.
Суть работы функции СУММПРОИЗВ в том, что она последовательно перемножает элементы указанных массивов между собой, после чего суммирует.
В нашем примере массив 1 — это количество, а массив 2 — цена. Формула последовательно умножает и суммирует элементы:
(100 * 200) + (226 * 146) + …+(256 * 394)
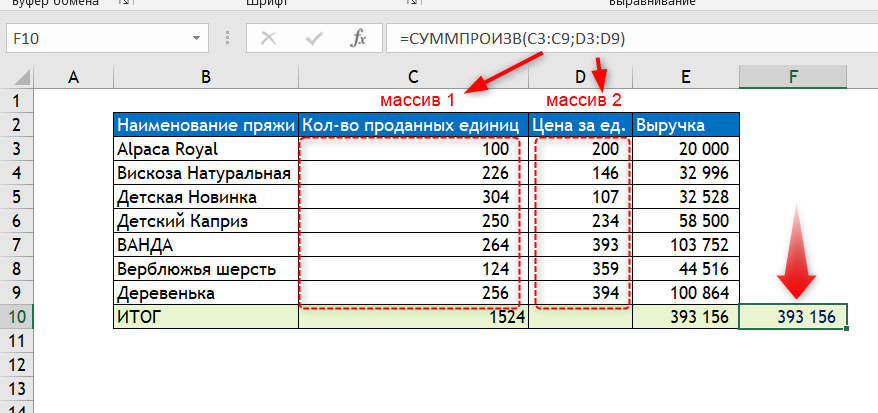
Как видите, результат вычисления функции СУММПРОИЗВ получился аналогичный предыдущему варианту.
Расчет выручки от среднего чека и количества покупателей
Здесь нужно умножить количество чеков (1 чек = 1 покупатель) на средний чек.

Итоговую выручку можно посчитать:
1. Просуммировав выручки за отдельные периоды.
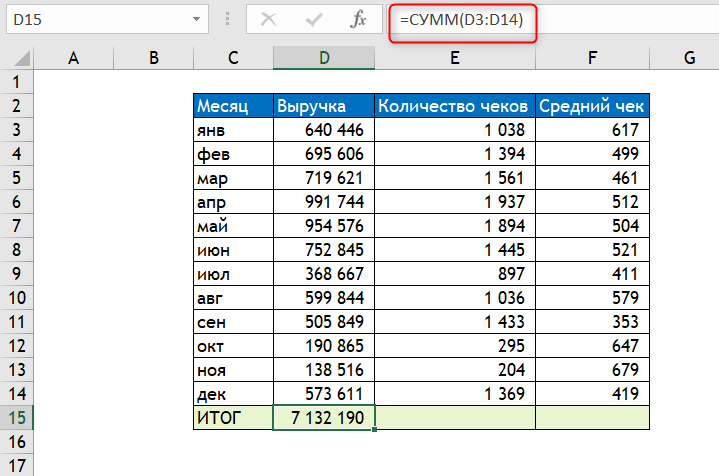
2. Умножив суммарное количество чеков за все периоды на средний чек за период.
Более подробно про особенности расчета среднего чека можно прочитать в статье Анализ среднего чека в продажах
Факторный анализ изменения выручки
Факторный анализ изменения выручки в зависимости от цены и объема продаж
Рассмотрим на примере динамики выручки между двумя месяцами.
Январь — выручка 393 156
Февраль — выручка 460 190.
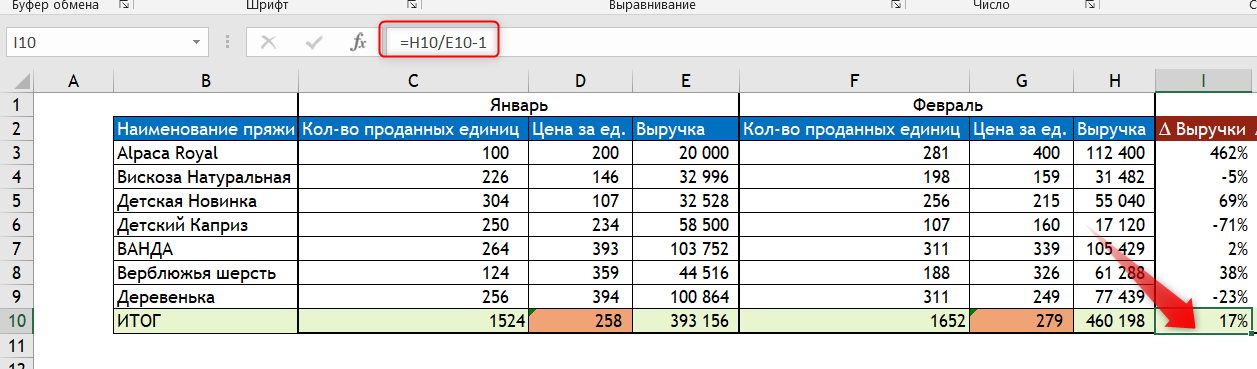
Обратите внимание на формулу расчета динамики выручки в процентах:
Добавим еще два столбца, которые будут показывать дельту изменения Кол-ва проданных единиц и Цены.
Формулы для них пропишем аналогично формуле для изменения выручки, например:
То же самое для Цены.
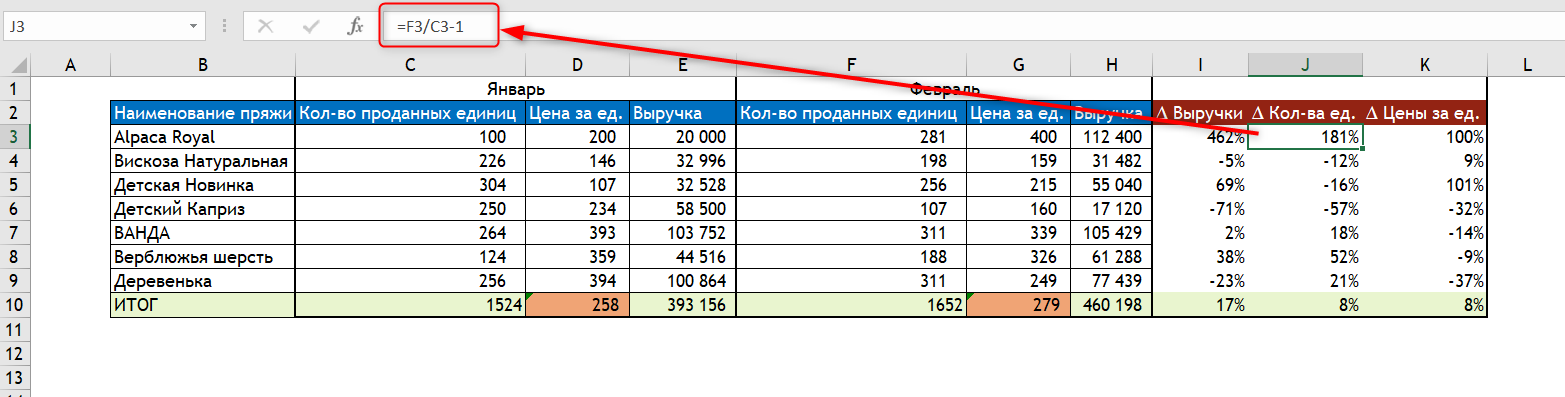
Теперь обратим внимание на столбец итогов. Наша задача — прочитать его:
Выручка выросла на +17% из-за роста количества проданного товара на +8% и роста цены товара на +8%.
Таким образом, получили факторный анализ изменения выручки в зависимости от цены и объема проданной продукции.
Факторный анализ изменения выручки в зависимости от количества покупателей и среднего чека
Данный вид анализа выручки похож на предыдущий — он так же складывается из расчета изменения двух компонентов: количества покупателей (или количества чеков, это то же самое) и среднего чека.
Для примера рассмотрим динамику выручки февраля к январю. Формулы для расчета показателей аналогочны предыдущий примерам, но на всякий случай приведены на скриншоте под цифрами.
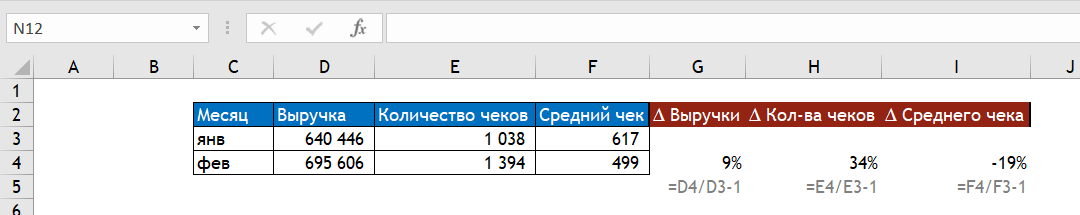
Выручка выросла на +9% из-за роста количества покупателей на +34% при снижении среднего чека на -19%.
Получили факторный анализ выручки в зависимости от количества покупателей и среднего чека.
В этой статье мы узнали, как можно посчитать выручки и познакомились с приемами, которыми можно произвести факторный анализ выручки.
Как посчитать выручку в excel
В программе эксель можно посчитать выручку, но чтобы это сделать, нужно понимать из каких составляющих она состоит. Давайте рассмотрим расчет выручки на простом примере.
Предположим мы сдаем в аутсорсинг персонал, клиенту и рабочим мы платим за часы. И у нас есть информация, сколько получают с учетом всех налогов рабочие за один час и сколько получаем от заказчика, а также все часы.

Чтобы посчитать выручку по первому клиенту, в ячейке «В5» пишем формулу =B3*B4, а для второго клиента в ячейке «С5» напишем формулу: =C3*C4.


Осталось сделать консолидированный расчет, для этого мы сложим показатели выручки, себестоимости и валовой прибыли.
Как в Excel просчитать все по новому проекту: от доходов до налогов
Разработка бизнес-процесса — занятие трудоемкое, требующее времени. А если специалисты еще и вручную проводят расчеты, есть вероятность, что полученные данные будут некорректными. Чтобы этого избежать, можно автоматизировать данный процесс. Это позволит снизить риск ошибочного ввода и предоставления информации. Как это сделать в Excel?
Предлагаем следующий алгоритм разработки и автоматизации бизнес-процесса с помощью MS Excel:
Рассмотрим эти этапы подробнее.
Задаем основные параметры проекта
Предположим, компания «Альфа» планирует построить производственный цех и покрасочное помещение. Устанавливаем для данных объектов начальную проектную мощность, сроки выхода на проектную мощность, годовой темп прироста, выбираем год открытия. Изменяя начальное значение проектной мощности, темпы роста, срок, мощности (старт, темп, срок), получим график выхода на проектную мощность; изменяя год открытия по каждому объекту — календарный план развития данного объекта.
На примере объекта «Производственный цех» задаем формулы:
для расчета максимальной проектной мощности:
где $D4 — год открытия объекта;
$E4 — начальная проектная мощность;
$H4 — темп роста;
$G4 — срок выхода на максимальную проектную мощность.
для календарного плана развития:
Для графика выхода на проектную мощность вводим формулу, представленную на рис. 1. В результате на листе «Сценарий» будут располагаться три таблицы:
- «Сценарий развития компании»;
- «Календарный план развития»;
- «График выхода на проектную мощность, тыс. руб.» (табл. 1).
Рис. 1. Формула расчета графика выхода на проектную мощность
Как следует из табл. 1, в 2015 г. планируется ввести в эксплуатацию производственный цех, при этом начальная проектная мощность составит 39 000 тыс. руб., срок выхода на максимальную мощность со значением 119 019 тыс. руб. — 5 лет.
Составляем доходную часть проекта (лист «Доходы»)
На листе располагаются следующие таблицы:
- «Ассортиментная политика»;
- «Доля, % от V продаж»;
- «Выручка от реализации с НДС и без НДС, тыс. руб.».
Лист «Доходы»
I. Ассортиментная политика
Номенклатурная группа
Собственная продукция, %
Сезонность продаж, мес.
Низковольтные комплектные устройства
Комплектные распределительные устройства
Проектная мощность, тыс. руб.
II. Доля, % от V продаж
Номенклатурная группа
2015
2016
2017
2018
2019
2020
2021
Итого
Низковольтные комплектные устройства
Комплектные распределительные устройства
III. Выручка от реализации с НДС, тыс. руб.
Номенклатурная группа
2015
2016
2017
2018
2019
2020
2021
Итого
Низковольтные комплектные устройства
Комплектные распределительные устройства
IV. Выручка от реализации без НДС, тыс. руб.
Номенклатурная группа
2015
2016
2017
2018
2019
2020
2021
Итого
Низковольтные комплектные устройства
Комплектные распределительные устройства
Формируем кадровую политику компании (лист «Персонал»)
На этом листе будут сформированы таблицы:
- «Кадровая политика»;
- «Штатное расписание»;
- «ФОТ, налоги и отчисления, тыс. руб.».
Для наглядности задаем значения следующим показателям: инфляция по заработной плате, НДФЛ, страховые взносы (СВ).
Для удобства расчета присваиваем значениям имена:
инфляция по заработной плате — Sindex;
Теперь можем рассчитать фонд оплаты труда по категориям сотрудников, их налоги и отчисления. Для этого задаем формулу (на примере управленческого персонала, отчетный период — 2015 г.):
где $C4 — среднемесячная заработная плата управленческого персонала (40 000 руб.);
SIndex — инфляция по заработной плате (1 %);
C$15 — порядковый номер периода (2015 году присваиваем значение 0);
$D4 — занятость (12 месяцев);
C9 — численность управленческого персонала (8 чел.).
Получаем таблицу, в которой представлены значения фонда оплаты труда, налоги и отчисления по годам (табл. 1).
Таблица 1. Фонд оплаты труда, налоги и отчисления по категориям персонала
Страховые взносы + НДФЛ
ФОТ с отчислениями
Составляем план расходов по проекту
На листе «Расходы» создаем четыре таблицы:
- «Расходы на закупку товарно-материальных ценностей, тыс. руб.»;
- «Расчет себестоимости реализованной продукции, тыс. руб.»;
- «Расчет накладных расходов, тыс. руб.»;
- «Амортизация основных средств (ОС) и нематериальных активов (НА), тыс. руб.».
Лист «Расходы»
I. Расходы на закупку товарно-материальных ценностей, тыс. руб.
Показатели
2015
2016
2017
2018
2019
2020
2021
Итого
Выручка от реализации, с НДС
Страховой запас, t1
Расходы на приобретение сырья, материалов и покупных комплектующих
Расходы по предоставлению услуг сторонними организациями
II. Расчет себестоимости реализованной продукции, тыс. руб.
Статья
2015
2016
2017
2018
2019
2020
2021
Итого
Выручка от реализации, без НДС
Сырье и материалы, покупные комплектующие
Заработная плата производственных рабочих
Прочие производственные расходы
IV. Амортизация ОС и НА, тыс. руб.
Показатель
2015
2016
2017
2018
2019
2020
2021
Первоначальная стоимость ОС и НА, t1
Остаточная стоимость ОС и НА, t1
Рассмотрим порядок заполнения каждой таблицы подробно.
В таблице «Расходы на закупку товарно-материальных ценностей» важно рассчитать:
- страховой запас;
- расходы на приобретение сырья, материалов и покупных комплектующих;
- расходы по предоставлению услуг сторонними организациями.
Для этого создаем 2 дополнительных столбца, где будет отражена структура данных показателей в выручке.
Итак, страховой запас и расходы по предоставлению услуг сторонними организациями занимают соответственно 10 и 2 % от выручки. Значит, если выручка за 2015 г. планируется в размере 27 300 тыс. руб., то страховой запас составит 2730 тыс. руб. (27 300 x 10 % / 100 %), а расходы по предоставлению услуг сторонними организациями — 546 тыс. руб.
Расходы на приобретение сырья, материалов и покупных комплектующих — это 15 % от выручки. Для расчета показателя «Расходы на приобретение сырья, материалов и покупных комплектующих» суммируем выручку от реализации (27 300) и страховой запас (2730), а затем полученное значение умножаем на 0,15 (15 % / 100 %), получаем 4505 тыс. руб.
Переходим к таблице «Расчет себестоимости реализованной продукции». Здесь все статьи затрат можно представить в укрупненном виде:
- выручка от реализации без НДС;
- сырье и материалы;
- покупные комплектующие;
- заработная плата производственных рабочих;
- страховые взносы;
- прочие производственные расходы.
Например, сырье и материалы, покупные комплектующие и прочие расходы занимают соответственно 25 и 3 % от выручки, или в денежном выражении за 2015 г. соответственно 5784 (23 136 x 25 % / 100 %) и 694 тыс. руб.
Рассчитываем накладные расходы (310 % от заработной платы производственных рабочих). В нашем примере накладные расходы за 2015 г. — 14 415 тыс. руб. (4650 x 310 % / 100 %).
Далее планируем амортизационные отчисления — линейным методом по первоначальной стоимости, которая импортируется в расчет из вкладки «CарEх». Для расчета амортизации вводим следующую формулу:
где B$25 — первоначальная стоимость ОС и НА (30 900);
ОС_срок — имя ячейки срока службы оборудования (10 лет).
Так, за 2015 г. амортизация составляет 3090 тыс. руб.
Разрабатываем план капитальных расходов (лист «CapEx»)
Для начала описываем варианты проектного решения. В нашем примере их два:
- вариант 1 — строительство производственных площадей с полной заменой технологического оборудования;
- вариант 2 — строительство производственных площадей с частичной заменой технологического оборудования.
Для каждого варианта составляем смету капитальных затрат (перечень работ и затрат).
Сметный расчет капитальных затрат на строительство производственных площадей
Вариант
1
Вариант
2
Перечень работ и затрат
Общая стоимость, тыс. руб.
Перечень работ и затрат
Общая стоимость, тыс. руб.
Строительно-монтажные и проектно-изыскательные работы
Строительно-монтажные и проектно-изыскательные работы
Оборудование и инвентарь
Оборудование и инвентарь
Планируем финансовую деятельность (лист «FinEx»)
Здесь главное — определить потребность в финансировании. С этой целью сначала выделяем два показателя:
- инвестиционные затраты;
- оборотный капитал.
Для расчета оборотного капитала за 2015 г. задаем следующую формулу:
где Data_RE — имя диапазона столбца С «Отчет» на листе «Статьи»;
Функция — имя диапазона столбца Q «Функция» на листе «Статьи»;
Data_2015 — имя диапазона столбца G «2015» на листе «Статьи»;
Data0 — имя диапазона столбца O «Учет» на листе «Статьи».
Отметим, что при выборе ставки дисконтирования важно знать средневзвешенную стоимость капитала (WACC), которую в данном случае можно рассчитать по формуле:
где КЛ — имя ячейки $C$4;
НП — имя ячейки $L$6;
ККиЗ — имя ячейки $C$5;
СК — имя ячейки $C$6
Рассчитываем налоги (лист «Тах»)
Для расчета НДС и налога на прибыль запишем макросы, и тогда при нажатии кнопок «Рассчитать НДС» и «Рассчитать налог на прибыль» в таблицах появятся готовые значения. Это достаточно удобно, в том числе при внесении соответствующих корректировок в модели.
Скачайте данные макроса для кнопки «Рассчитать НДС» и «Рассчитать налог на прибыль».
Как спрогнозировать годовую выручку от группы пользователей при помощи Excel Статьи редакции
Международный маркетинговый аналитик Gett Алексей Куличевский опубликовал в своём блоге на Medium статью о том, как спрогнозировать годовую выручку когорты по первому месяцу её существования. Редакция vc.ru публикует материал с разрешения автора.
Я уже рассказывал о том, почему важно считать LTV, и какиспользовать метрику для планирования рекламных бюджетов.
Главная проблема LTV в том, что на сбор данных требуется время, которого обычно нет. Например, вы в течение месяца тестировали новый рекламный канал, и теперь вам нужно решить, продолжать или нет. За месяц покупок было немного, канал еще далек от точки безубыточности, но вы готовы вкладывать, если будете знать, что за год клиенты окупятся.
Сегодня я расскажу, как прогнозировать годовую выручку когорты по первому месяцу её существования. Для прогноза будем использовать линейную регрессию.
- Excel (Google-таблицы тоже подойдут, но там немного другой интерфейс);
- исторические данные о продажах (на них будем обучать модель).
Если вдруг ваш бизнес молодой, и данных за год пока нет, — ничего страшного. Постройте прогноз на тот период, за который данные есть.
Для этого упражнения я подготовил специальный файл, на котором вы можете потренироваться. Скачайте его и откройте в Excel.
Позже попросите программиста выгрузить ваши данные в таком же формате. Покажите этот файл как пример.
Когорты, в которых больше людей, скорее всего, принесут больше денег просто потому, что там больше людей. Единственный вывод, который вы сделаете из модели: «нужно больше покупателей». Не очень полезно. Вместо этого спрогнозируем среднюю выручку с покупателя. Для этого поделим итоговую выручку с когорты на количество людей.
Начинается самое интересное. Чтобы построить модель, нужно понять, как взаимосвязаны данные. Для этого построим scatter plot (такие графики мы все в школе строили).
Каждая точка на графике — одна когорта. По оси X — выручка за месяц. По оси Y — выручка за год.
На графике видна сильная и весьма логичная линейная зависимость: люди, принесшие больше за первый месяц, скорее всего, принесут больше и за год.
Вопрос в том, насколько больше?
Мы всего в паре шагов от победы. Добавьте на график линию тренда. И не забудьте вывести на экран формулу графика.
Получившаяся формула — и есть нужная нам модель. Напомню, что Y — LTV за год, а X — LTV за первый месяц. То есть:
LTV за год = 4.67 * LTV за месяц — 0,72
«Леша, ты хочешь сказать, что можно вот так вот спрогнозировать выручку за год с помощью сложения и умножения? Не может быть!»
Именно так. Но мы еще не закончили. Остался последний шаг.
Под формулой есть показатель R^2. Он показывает, насколько хорошо модель описывает имеющиеся данные. 0,93 означает «чертовски хорошо описывает».
Но нам гораздо интересней знать, с какой точностью модель прогнозирует будущее.
Скажу сразу, моделей со 100% точностью не бывает. Вообще.
Чтобы оценить точность модели, разделим имеющиеся данные на 2 группы: обучающую и тестовую.
Обучающую группу пометим нулем, тестовую — единицей.
На основе обучающей группы построим модель: добавим график с линей тренда и получим формулу.
Формула немного изменилась. Это нормально.
LTV за год = 5 * LTV за месяц — 1.72
Теперь применим формулу для прогноза на тестовой выборке.
На графике голубая линия — реальный LTV каждой когорты, а оранжевая — прогноз, результат работы модели. Смотрите, как они близко.
В статистике используют специальный показатель MSE, сводящий точность модели к одной цифре. Но чтобы не перегружать вас в одной статье, предлагаю почитать про него на «Википедии».
Вернемся к тому, зачем мы все это делали.
Напомню, что вам нужно принять решение, продолжать ли рекламную кампанию.
Допустим, что за месяц вы потратили $10 тысяч и привлекли 600 новых пользователей. Эти пользователи за месяц принесли $2400 выручки.
Стоимость одного пользователя = $10000/600 = $16,7
LTV за первый месяц = $2400/600 = $4
Подставим значения в модель:
LTV за год = 5 * $4 — 1,72 = $18,28
Прогнозный ROMI = $18,28/$16,17 = 113%.
Похоже, что рекламная кампания за год не только окупится, но и принесет небольшую прибыль. Если вас устраивает этот результат, смело продолжайте рекламироваться.
P. S. Естественно, периоды 30 и 365 дней можно менять на любые другие. Я, например, часто прогнозирую первый месяц по первому дню.
Выручка. Формула. Пример расчета по балансу в Excel
Выручка (англ: Sales, Revenue, аналог Оборот) – это денежные средства, полученные от реализации продукции или предоставлении услуг. Другими словами, выручка отражает размер компании и представляет собой совокупный доход от продаж. Является одним из критериев оценки экономической эффективности предприятия / компании.
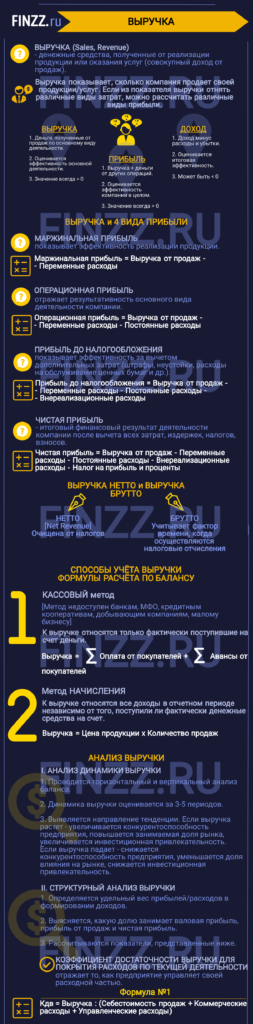
Инфографика: Выручка
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Выручка. Прибыль. Доход. В чем разница
В таблице ниже рассмотрена взаимосвязь между тремя близкими экономическими понятиями ↓
| Выручка | Доход | Прибыль |
| Денежные средства, полученные компанией от продаж по основному виду деятельности | Выручка + денежные средства от других операций | Доход – расходы и убытки |
| Оценивается эффективность основной деятельности | Оценивается эффективность компании в целом | Оценивается итоговую эффективность |
| Значение всегда > 0 | Значение всегда > 0 | Может быть < 0 |
Как можно видеть из таблицы, доход отличается от выручки тем, что представляет собой любой положительный финансовый результат для компании. Независимо он был получен за счет реализации товаров / услуг, как основной источник поступления денежных средств в компанию, либо за счет дополнительных действий.
Доход может быть получен компанией, от: продажи части активов (недвижимость, станки, запасы т.д.), дивидендных выплат (за счет владение акциями других компаний), арендных платежей (за помещение, землю, оборудование), патентов и объектов интеллектуальной собственности, безвозмездно полученные активы и кредиторская задолженность с истекшим сроком давности.
Доход является более объемным экономическим термином, чем выручка, т.к. включает не только деньги от основной деятельности компании. Так, например, если компания занимается сдачей помещений в аренду, то полученные денежные средства будут относиться к выручке. И наоборот если компания занимается добычей угля и получила денежные средства за продажу своего оборудования, то это будет относиться к прочим доходам.
Прибыль отличается от дохода тем, что включает в себя учет расходов (издержек). К ним можно отнести: постоянные и переменные затраты. Выручка всегда принимает положительное значение, в отличие прибыли.
Постоянные затраты – класс расходов предприятия не связанных с объемом производства.
Переменные затраты – класс расходов предприятия зависящих от объема производства.
В таблице ниже рассмотрены какие затраты относят к постоянным и переменным.
Взаимосвязь выручки и 4 видов прибылей
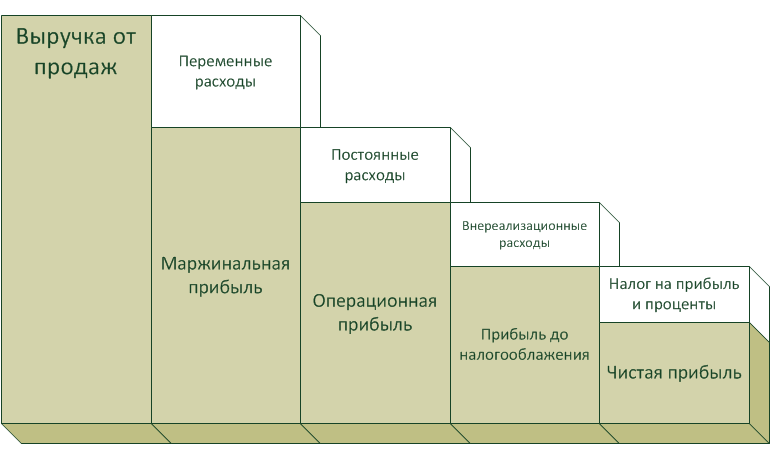
Выручка является одним из ключевых показателей отражающих эффективность деятельности компании, т.к. она показывает, сколько продает своей продукции / услуг. Если очистить выручку от различных видов затрат то мы получим различную прибыль.
Маржинальная прибыль показывает эффективность реализации продукции (см. → маржинальная прибыль. Формула. Пример расчета). Операционная прибыль отражает результативность основного вида деятельности компании. Прибыль до налогообложения показывает эффективность за вычетом дополнительных затрат (штрафы, неустойки, расходы на обслуживание ценных бумаг и т.д.). Чистая прибыль – итоговый финансовый результат деятельности компании после вычета всех затрат, издержек, налогов и взносов (см. → чистая прибыль простыми словами. Формула. Методы анализа). На схеме ниже показана взаимосвязь всех видов прибылей и выручки.
Выручка нетто -vs- Выручка брутто
Можно выделить два вида выручки: нетто и брутто. Нетто выручка (Net Revenue) в отличие от брутто очищена от налогов. Брутто выручка учитывает фактор времени, когда осуществляются налоговые отчисления.
Метод начисления выручки
Выручка может быть учтена в балансе с помощью двух способов.
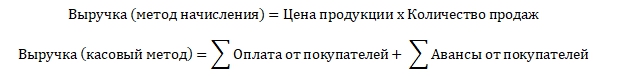
- Кассовый. К выручке относится только фактически поступившие на счет деньги. Не могут применять: банки, кредитные кооперативы, МФО, добывающие компании, малым бизнеса (выручка за 4 предыдущих квартала меньше 1 млн. руб.).
- При методе начисления. К выручке относят все доходы в отчетном периоде независимо от того поступили ли фактически денежные средства на счет или нет.
Выручка. Формула по балансу
Формула расчета выручки зависит от способа учета на предприятии и имеет следующие формулы:
Выручка в консолидированном балансе
В консолидированной отчетности выручка расписывается по направлениям получения прибыли. Это позволяет выделить те виды деятельности, которые являются доминирующими в формировании выручки предприятия. К тому же выручка здесь формируется не только самой компанией РусГидро, но также и за счет сбыта и продажи другим электрокомпаниям Дальневосточного федерального округа (ДФО).
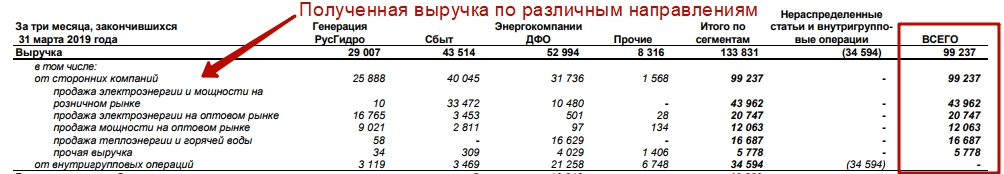
Консолидированный баланс предоставляют как правило крупные компании со сложной структурой капитала
В отчетности отечественной отчетности РСБУ Выручка отражается в строке 2110 ↓
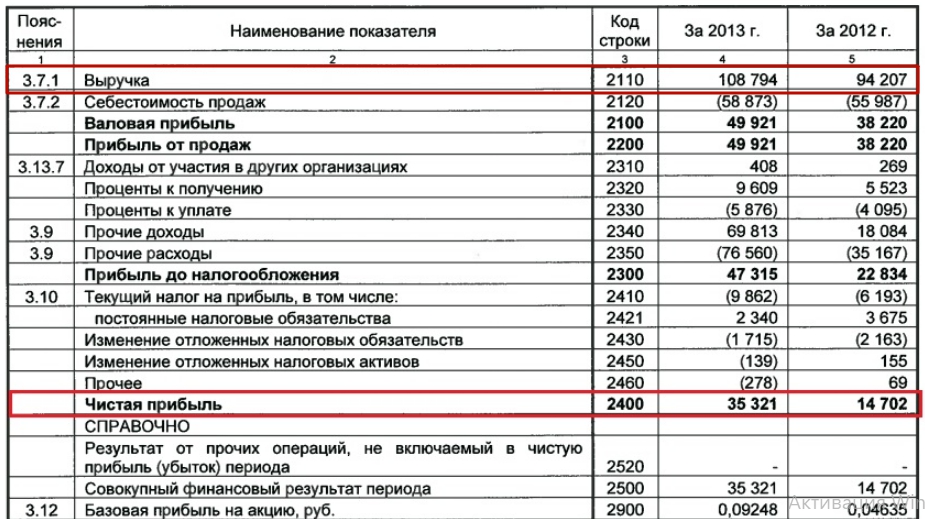
В РСБУ Выручка отражается в строке 2110
Анализ динамики выручки. Таблица
Выручка может анализироваться с помощью горизонтального и вертикального анализа баланса. Горизонтальный анализ позволяет оценить динамику изменения выручки в абсолютном и процентном варианте. На рисунке ниже показано изменение выручки для ГМК «Норникель». Так прирост за год составил 153 млрд. руб (34%). Помимо выручки мы анализируем также доходы и расходы.
Итоговый финансовый результат (Чистая прибыль) имеет положительный темп роста – это позитивный фактор рост финансового состояния предприятия. Темп роста суммарных расходов превысил темп роста суммарных доходов – это негативная тенденция. Прибыль от продаж увеличилась на 41%. В таблице ниже представлена динамика всех основных показателей финансовой отчетности ↓
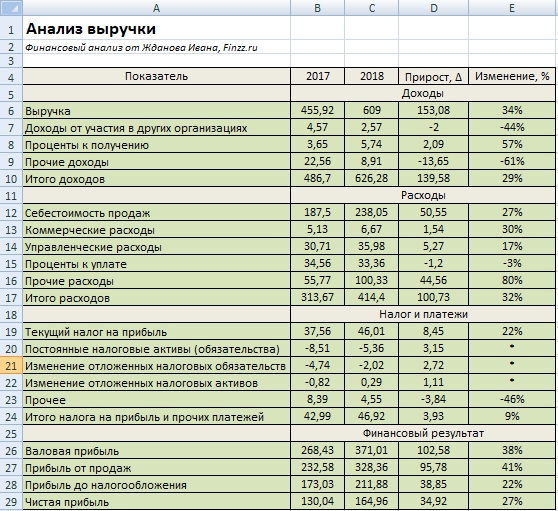
Горизонтальный анализ выручки по доходам, расходам, налоговым обязательствам и финансовым результатам для ГМК «Норникель»
Оценку динамики желательно проводить за большее количество периодов (3-5), это позволит увидеть направление тенденции ↓
| Изменение тенденции | Оценка |
| Выручка ↑ | Увеличение конкурентоспособности предприятия. Повышение занимаемой доли рынка, инвестиционной привлекательности |
| Выручка ↓ | Снижение конкурентоспособности предприятия. Уменьшения доли влияния на рынке и инвестиционной привлекательности |
Структурный анализ выручки. Таблица
На следующем этапе оценивается структурный анализ. Для этого определяется удельный вес прибылей / расходов в формировании доходов. За базу для сравнения может применяться как выручка, так совокупные доходы (выручка + прочие доходы и расходы). В результате нам необходимо определить какую долю занимает валовая прибыль, прибыль от продаж и чистая прибыль.
Дополнительно рассчитываются показатели:
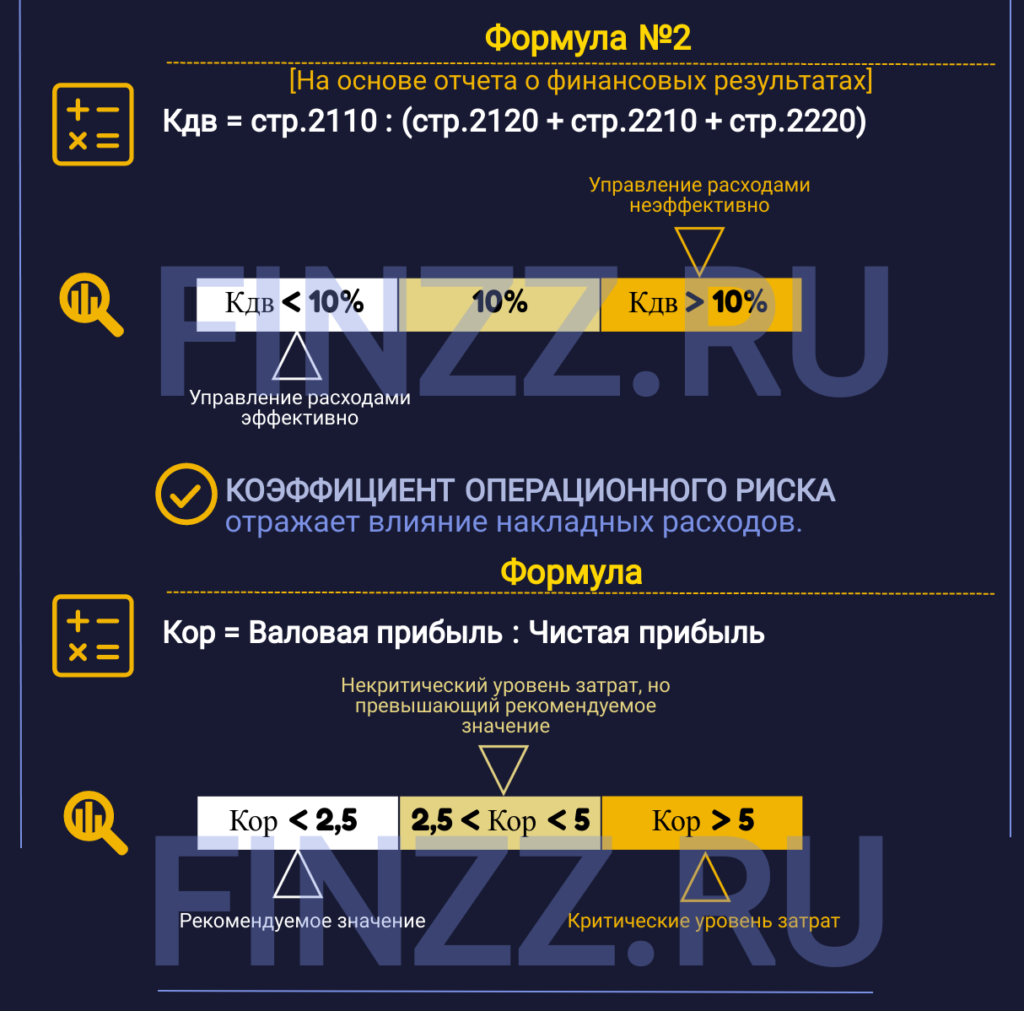
Коэффициент достаточности выручки для покрытия расходов по текущей деятельности – отражает, как предприятие управляет своей расходной частью. Единого нормативного значения нет. На практике было определено, что если коэффициент превышает 10%, то это сигнал о не эффективности управления расходами.
Формула расчета показателя следующая:

Формула расчета на основе отчета о финансовых результатах:
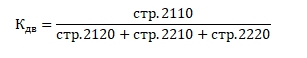
Коэффициент операционного риска – отражает влияние накладных расходов.
Формула расчета следующая:
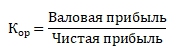
Рекомендуемое значение Кор< 2,5. Если Кор> 5 – критический уровень затрат.
На рисунке ниже показан итоговый результат проведения структурного анализа для ГМК «Норникель». Можно сделать следующие выводы:
- Выручка занимает доминирующую часть в общих доходах компании (94%). Компания устойчива, т.к. большие доходы составляют поступления от основной деятельности.
- Было увеличение прочих расходов на 6%. Здесь необходимо компании более внимательно отслеживать рост издержек.
- Оценка доли валовой прибыли, прибыли от продаж и чистой прибыли необходимо сравнивать со среднеотраслевыми значениями.
- Коэффициент операционного риска удовлетворяет нормативным значениям.
Резюме
Выручка является одним из важнейших финансовых показателей компании – отражает ее эффективность и результативность. Показатель используется в расчете других экономических показателей, а также в проведении горизонтального и вертикального анализа.
| Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Сооснователь школы «Инвестиционной оценки», предприниматель, ментор в бизнес-инкубаторе HSE inc.
Автор книг-бестселлеров «Финансовый анализ предприятия с помощью коэффициентов и моделей», «Инвестиционная оценка проектов и бизнеса», «Прогнозирование доходности и риска на фондовом рынке» . Лауреат государственной премии за комплекс монографий в сфере экономики и управления предприятиями авиационной промышленности на базе информационных технологий. Лауреат премии Всероссийского конкурса на лучшую научную книгу от Фонда развития отечественного образования