Чпс формула excel что это
В этой статье описаны синтаксис формулы и использование функции ЧПС в Microsoft Excel.
Описание
Возвращает величину чистой приведенной стоимости инвестиции, используя ставку дисконтирования, а также последовательность будущих выплат (отрицательные значения) и поступлений (положительные значения).
Синтаксис
ЧПС(ставка; значение1; [значение2]. )
Аргументы функции ЧПС описаны ниже.
Ставка Обязательный аргумент. Ставка дисконтирования за один период.
Значение1, значение2. Аргумент «значение1» является обязательным, последующие значения необязательные. От 1 до 254 аргументов, представляющих выплаты и поступления.
Аргументы «значение1, значение2, . » должны быть равномерно распределены во времени, выплаты должны осуществляться в конце каждого периода.
Функция ЧПС использует порядок аргументов «значение1, значение2, . » для определения порядка поступлений и платежей. Убедитесь в том, что ваши платежи и поступления введены в правильном порядке.
Аргументы, которые являются пустыми ячейками, логическими значениями или текстовыми представлениями чисел, значениями ошибок или текстом, который невозможно преобразовать в числа, игнорируются.
Если аргумент является массивом или ссылкой, то учитываются только числа в массиве или ссылке. Пустые ячейки, логические значения, текст и значения ошибок в массиве или ссылке игнорируются.
Замечания
Считается, что инвестиция, значение которой вычисляет функция ЧПС, начинается за один период до даты денежного взноса «значение1» и заканчивается с последним денежным взносом в списке. Вычисления функции ЧПС базируются на будущих денежных взносах. Если первый денежный взнос приходится на начало первого периода, то первое значение следует добавить к результату функции ЧПС, но не включать в список аргументов. Дополнительные сведения см. в приведенных ниже примерах.
Если n — количество денежных потоков в списке значений, формула для функции ЧПС имеет следующий вид:
ЧПС аналогична функции ПС (текущее значение). Основное различие между функциями ПС и ЧПС заключается в том, что ПС допускает, чтобы денежные взносы происходили либо в конце, либо в начале периода. В функции ЧПС денежные взносы могут быть переменной величиной, тогда как в функции ПС они должны быть постоянными на протяжении всего периода инвестиции. Сведения о функциях платежей по ссуде и финансовых функциях см. в описании функции ПС.
ЧПС связана также с функцией ВСД (внутренняя ставка доходности). ВСД — это ставка, для которой ЧПС равняется нулю: ЧПС(ВСД(. ); . ) = 0.
Пример
Скопируйте образец данных из следующей таблицы и вставьте их в ячейку A1 нового листа Excel. Чтобы отобразить результаты формул, выделите их и нажмите клавишу F2, а затем — клавишу ВВОД. При необходимости измените ширину столбцов, чтобы видеть все данные.
Годовая ставка дисконтирования
Начальная стоимость инвестиции через один год
Доход за первый год
Доход за второй год
Доход за третий год
=ЧПС(A2; A3; A4; A5; A6)
Чистая приведенная стоимость данной инвестиции
Пример 2
Годовая ставка дисконтирования. Она может представлять показатель инфляции или процентную ставку по конкурирующим инвестициям.
Начальная стоимость инвестиции
Доход за первый год
Доход за второй год
Доход за третий год
Доход за четвертый год
Доход за пятый год
Чистая приведенная стоимость данной инвестиции
=ЧПС(A2; A4:A8; -9000)+A3
Чистая приведенная стоимость данной инвестиции с учетом убытка (9000) на шестом году


Нужна дополнительная помощь?
Нужны дополнительные параметры?
Изучите преимущества подписки, просмотрите учебные курсы, узнайте, как защитить свое устройство и т. д.
В сообществах можно задавать вопросы и отвечать на них, отправлять отзывы и консультироваться с экспертами разных профилей.
Функция чпс.
Метод определния чистой текущей стоимости часто применяется при оценке эффективности инвестиций. Он позволяет определить нижнюю границу прибыльности и использовать ее в качестве критерия при выборе наиболее эффективного проекта. Дисконтирование ожидаемых доходов и расходов позволяет учесть издержки привлечения капитала. Положительное значение ЧПС показывает чистую прибыль инвестора после покрытия всех расходов.
Если первый денежный взнос приходится на начало первого периода, то первое значение следует добавить (вычесть, если это затраты) к результату функции ЧПС, но не включать в список аргументов (см. Пример 2).
Примеры.
Инвестиции в проект к концу первого года его реализации составят 10000 руб. В последующие 3 года ожидаются годовые доходы по проекту 3000 руб., 4200 руб., 6800 руб. Издержки привлечения капитала 10%. Рассчитать чистую текущую стоимость проекта.
Т.к. инвестиция размером 10000 руб. относится не к начальному моменту, на который производится расчет, то это значение следует включить в список аргументов. Поскольку этот денежный поток движется «от нас», то сумма 10000 записывается со знаком «–». Остальные денежные потоки представляют доходы, поэтому они имеют знак «+». Чистый текущий объем инвестиции составит:
=ЧПС (10%; –10000; 3000; 4200; 6800) = 1188,44 руб.
Вычисленное значение представляет собой абсолютную прибыль от вложения 10000 руб. через год с учетом издержек привлечения капитала.
Допустим, затраты по проекту в начале момента его реализации составляют 37000 руб., а ожидаемые доходы за первые 5 лет: 8000 руб., 9200 руб., 10000 руб., 13900 руб. и 14500 руб. На шестой год ожидается убыток в 5000 руб. Цена капитала 8% годовых. Рассчитать чистую текущую стоимость проекта.
Решение: в примере 1 начальный платеж 10000 руб. был включен в число аргументов функции как одно из значений, поскольку выплата производилась в конце первого периода. В этой задаче начальные затраты относятся к настоящему моменту и их текущая стоимость равна 37000 руб. Для сравнения затрат с будущими доходами и убытками последние необходимо привести к настоящему моменту. Пусть доходы введены в ячейки В1:В5 соответственно. Тогда чистая текущая стоимость проекта составит:
=ЧПС (8%; В1:В5; –5000) – 37000= 3167,77 руб.
Капитальные затраты по проекту составляют 470 млн. руб. и ожидается, что его реализация принесет следующие доходы за три года: 170, 230, 190 млн. руб. соответственно. Издержки привлечения капитала равны 14%. Определите чистую текущую стоимость проекта.
Решение: = ЧПС(ставка; сумма1; сумма2; …; суммаN)= ЧПС (14%; 170; 230; 190) – 470= – 15,66 млн. руб.
Функция чистнз.
Указанные даты операций должны соответствовать суммам выплат и поступлений. Расчет производится на дату, когда осуществляется первая операция, т.е. на дату дата0. Первая сумма (сумма0), т.о., не дисконтируется. Если требуется сделать расчет на дату, предшествующую дате первой операции, то следует задать аргументсумма0равным 0. Если предполагается несколько операций (ожидаемых поступлений и расходов), то можно указать ссылки на ячейки, содержащие даты и суммы операций в обычном формате.
Примеры использования функции ЧПС для финансового анализа Excel
Функция ЧПС возвращает величину чистой приведенной стоимости инвестиции, используя ставку дисконтирования, а также последовательность будущих выплат (отрицательные значения) и поступлений (положительные значения).
Как работает функция ЧПС в Excel?
ЧПС определяет сумму приведенных к нынешнему дню дисконтированных значений платежей произвольной величины, которые являются разностью между поступлениями и выплатами. Если говорить простым языком, то данный показатель определяет, какую сумму прибыли планирует получить инвестор за вычетом всех выплат после того, как окупится первоначальный вклад.
Функция ЧПС аналогична функции ПС (текущее значение), но различие между этими функциями заключается в том, что ПС допускает, чтобы денежные взносы происходили либо в конце, либо в начале периода и они должны быть постоянными на протяжении всего периода инвестиции (аннуитетными платежами). В функции ЧПС денежные взносы могут быть переменной величиной. ЧПС связана также с функцией ВСД (внутренняя ставка доходности). ВСД – это ставка, для которой ЧПС равняется нулю: ЧПС(ВСД(. ); . ) = 0.
Пусть имеется проект: срок реализации – 5 лет, ставка дисконтирования – 6%, период денежных потоков – 1 год. Пример такой таблицы изображен ниже на рисунке:
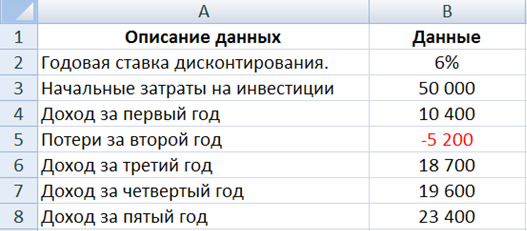
Задача следующая: необходимо определить какую сумму прибыли может получить инвестор за вычетом потерь после того, как окупятся начальные затраты.
Функция ЧПС в Excel пошаговая инструкция
- Ниже таблицы данных, например, в ячейку А10 запишите название вычисляемого показателя:
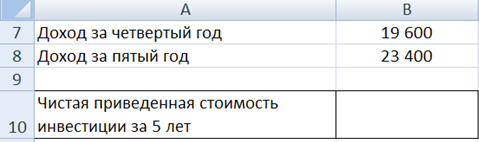
- В ячейке B10 введите следующую формулу:
В данной формуле первоначально затраченная сумма, стоящая в ячейке В3 учитывается со знаком «минус». Однако эта сумма не включается в диапазон В4:В8 и ставится за скобками функции поскольку выплата производилась в начале первого периода:
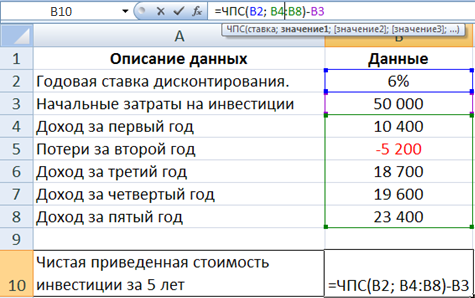
В результате получаем значение 3 895,10 р.
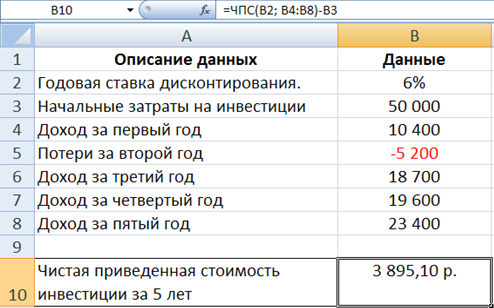
Описание примера как работает функция ЧПС
В первом аргументе функции указывается процент ставки (она может представлять показатель инфляции или процентную ставку по конкурирующим инвестициям). Во втором и последующих аргументах указываются поступлениями и выплатами. На основе этих данных функция вычисляет значение чистой прибыли, из которой, разумеется, нужно вычесть начальные затраты. Поскольку начальная сумма была затрачена в начале первого периода, то к ней не применяется дисконтная ставка и, соответственно, она не включается в диапазон значений поступлений и выплат.
Внимание! Для функции ЧПС значения поступлений – положительные, а значения выплат – отрицательные. Поэтому во избежание ошибок и для удобства работы можно применять условное форматирование, окрашивающее шрифт отрицательных чисел в красный цвет.
Многие русифицированные версии Excel выводят денежный рублевый формат без пробела между последней цифрой числа и символами «р.». Чтобы избавиться от этого досадной ошибки и вдобавок получить красный шрифт отрицательных чисел без использования условного форматирования, можно применить дополнительный формат. Для этого выберите «Главная» → «Ячейки» → «Формат» → «Формат ячеек» (CTRL+1) → «Число» → «Все форматы» в поле «Тип:» следует ввести следующую строку символов:
Чистая приведенная стоимость NPV (ЧПС) и внутренняя ставка доходности IRR (ВСД) в EXCEL
Чистой приведённой стоимостью (Net present value, NPV) называют сумму дисконтированных значений потока платежей, приведённых к сегодняшнему дню (взято из Википедии). Или так: Чистая приведенная стоимость – это Текущая стоимость будущих денежных потоков инвестиционного проекта, рассчитанная с учетом дисконтирования, за вычетом инвестиций (сайт cfin. ru) Или так: Текущая стоимость ценной бумаги или инвестиционного проекта, определенная путем учета всех текущих и будущих поступлений и расходов при соответствующей ставке процента. (Экономика . Толковыйсловарь . — М . : « ИНФРА — М «, Издательство « ВесьМир «. Дж . Блэк .)
Примечание1 . Чистую приведённую стоимость также часто называют Чистой текущей стоимостью, Чистым дисконтированным доходом (ЧДД). Но, т.к. соответствующая функция MS EXCEL называется ЧПС() , то и мы будем придерживаться этой терминологии. Кроме того, термин Чистая Приведённая Стоимость (ЧПС) явно указывает на связь с Приведенной стоимостью .
Для наших целей (расчет в MS EXCEL) определим NPV так: Чистая приведённая стоимость — это сумма Приведенных стоимостей денежных потоков, представленных в виде платежей произвольной величины, осуществляемых через равные промежутки времени.
Совет : при первом знакомстве с понятием Чистой приведённой стоимости имеет смысл познакомиться с материалами статьи Приведенная стоимость .
Это более формализованное определение без ссылок на проекты, инвестиции и ценные бумаги, т.к. этот метод может применяться для оценки денежных потоков любой природы (хотя, действительно, метод NPV часто применяется для оценки эффективности проектов, в том числе для сравнения проектов с различными денежными потоками). Также в определении отсутствует понятие дисконтирование, т.к. процедура дисконтирования – это, по сути, вычисление приведенной стоимости по методу сложных процентов .
Как было сказано, в MS EXCEL для вычисления Чистой приведённой стоимости используется функция ЧПС() (английский вариант — NPV()). В ее основе используется формула:
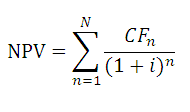
CFn – это денежный поток (денежная сумма) в период n. Всего количество периодов – N. Чтобы показать, является ли денежный поток доходом или расходом (инвестицией), он записывается с определенным знаком (+ для доходов, минус – для расходов). Величина денежного потока в определенные периоды может быть =0, что эквивалентно отсутствию денежного потока в определенный период (см. примечание2 ниже). i – это ставка дисконтирования за период (если задана годовая процентная ставка (пусть 10%), а период равен месяцу, то i = 10%/12).
Примечание2 . Т.к. денежный поток может присутствовать не в каждый период, то определение NPV можно уточнить: Чистая приведённая стоимость — это Приведенная стоимость денежных потоков, представленных в виде платежей произвольной величины, осуществляемых через промежутки времени, кратные определенному периоду (месяц, квартал или год) . Например, начальные инвестиции были сделаны в 1-м и 2-м квартале (указываются со знаком минус), в 3-м, 4-м и 7-м квартале денежных потоков не было, а в 5-6 и 9-м квартале поступила выручка по проекту (указываются со знаком плюс). Для этого случая NPV считается точно также, как и для регулярных платежей (суммы в 3-м, 4-м и 7-м квартале нужно указать =0).
Если сумма приведенных денежных потоков представляющих собой доходы (те, что со знаком +) больше, чем сумма приведенных денежных потоков представляющих собой инвестиции (расходы, со знаком минус), то NPV >0 (проект/ инвестиция окупается). В противном случае NPV ЧПС() нужно найти наиболее короткий период между денежными потоками. Например, если в 1-й год поступления запланированы ежемесячно, а во 2-й поквартально, то период должен быть выбран равным 1 месяцу. Во втором году суммы денежных потоков в первый и второй месяц кварталов будут равны 0 (см. файл примера, лист NPV ).
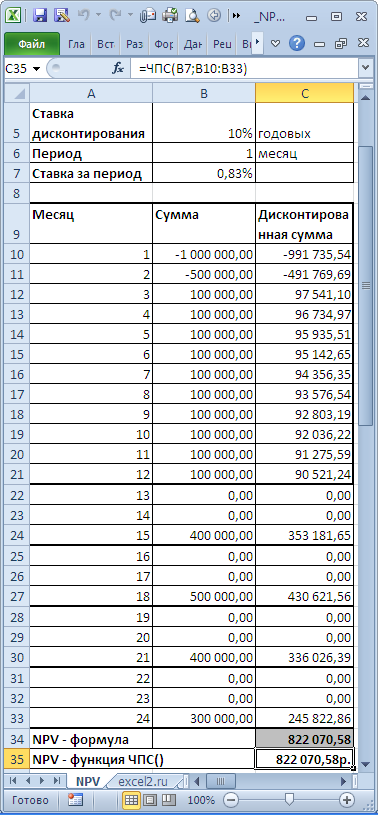
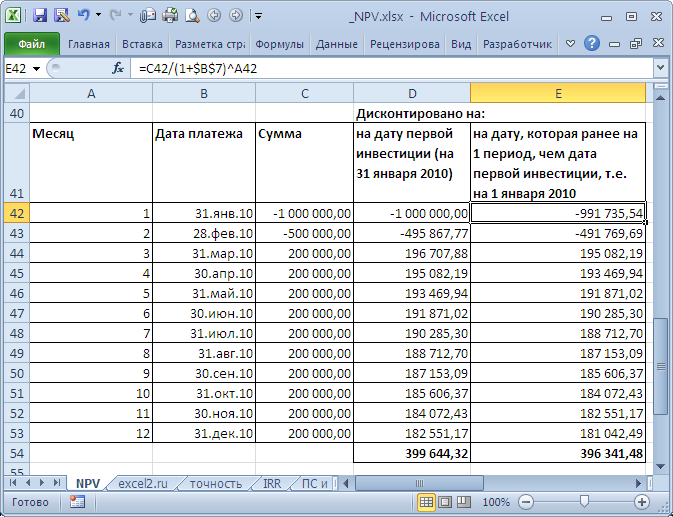
В таблице NPV подсчитан двумя способами: через функцию ЧПС() и формулами (вычисление приведенной стоимости каждой суммы). Из таблицы видно, что уже первая сумма (инвестиция) дисконтирована (-1 000 000 превратился в -991 735,54). Предположим, что первая сумма (-1 000 000) была перечислена 31.01.2010г., значит ее приведенная стоимость (-991 735,54=-1 000 000/(1+10%/12)) рассчитана на 31.12.2009г. (без особой потери точности можно считать, что на 01.01.2010г.) Это означает, что все суммы приведены не на дату перечисления первой суммы, а на более ранний срок – на начало первого месяца (периода). Таким образом, в формуле предполагается, что первая и все последующие суммы выплачиваются в конце периода. Если требуется, чтобы все суммы были приведены на дату первой инвестиции, то ее не нужно включать в аргументы функции ЧПС() , а нужно просто прибавить к получившемуся результату (см. файл примера ). Сравнение 2-х вариантов дисконтирования приведено в файле примера , лист NPV:
О точности расчета ставки дисконтирования
Существуют десятки подходов для определения ставки дисконтирования. Для расчетов используется множество показателей: средневзвешенная стоимость капитала компании; ставка рефинансирования; средняя банковская ставка по депозиту; годовой процент инфляции; ставка налога на прибыль; страновая безрисковая ставка; премия за риски проекта и многие другие, а также их комбинации. Не удивительно, что в некоторых случаях расчеты могут быть достаточно трудоемкими. Выбор нужного подхода зависит от конкретной задачи, не будем их рассматривать. Отметим только одно: точность расчета ставки дисконтирования должна соответствовать точности определения дат и сумм денежных потоков. Покажем существующую зависимость (см. файл примера, лист Точность ).
Пусть имеется проект: срок реализации 10 лет, ставка дисконтирования 12%, период денежных потоков – 1 год.
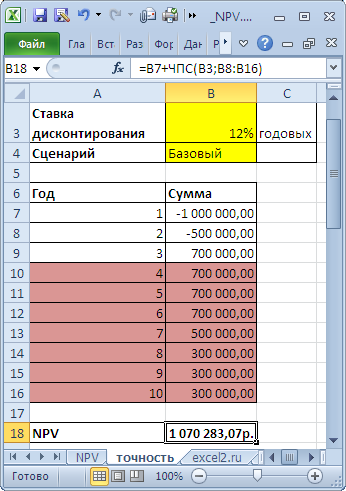
NPV составил 1 070 283,07 (Дисконтировано на дату первого платежа). Т.к. срок проекта большой, то все понимают, что суммы в 4-10 году определены не точно, а с какой-то приемлемой точностью, скажем +/- 100 000,0. Таким образом, имеем 3 сценария: Базовый (указывается среднее (наиболее «вероятное») значение), Пессимистический (минус 100 000,0 от базового) и оптимистический (плюс 100 000,0 к базовому). Надо понимать, что если базовая сумма 700 000,0, то суммы 800 000,0 и 600 000,0 не менее точны. Посмотрим, как отреагирует NPV при изменении ставки дисконтирования на +/- 2% (от 10% до 14%):
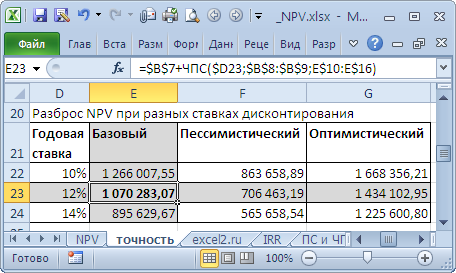
Рассмотрим увеличение ставки на 2%. Понятно, что при увеличении ставки дисконтирования NPV снижается. Если сравнить диапазоны разброса NPV при 12% и 14%, то видно, что они пересекаются на 71%.
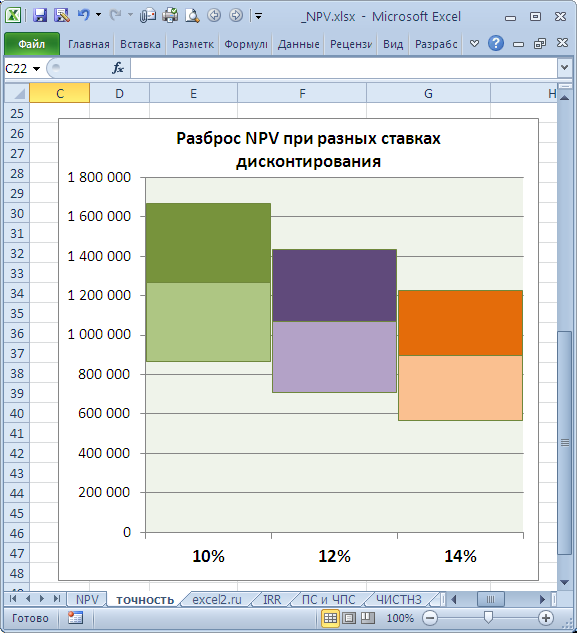
Много это или мало? Денежный поток в 4-6 годах предсказан с точностью 14% (100 000/700 000), что достаточно точно. Изменение ставки дисконтирования на 2% привело к уменьшению NPV на 16% (при сравнении с базовым вариантом). С учетом того, что диапазоны разброса NPV значительно пересекаются из-за точности определения сумм денежных доходов, увеличение на 2% ставки не оказало существенного влияния на NPV проекта (с учетом точности определения сумм денежных потоков). Конечно, это не может быть рекомендацией для всех проектов. Эти расчеты приведены для примера. Таким образом, с помощью вышеуказанного подхода руководитель проекта должен оценить затраты на дополнительные расчеты более точной ставки дисконтирования, и решить насколько они улучшат оценку NPV.
Совершенно другую ситуацию мы имеем для этого же проекта, если Ставка дисконтирования известна нам с меньшей точностью, скажем +/-3%, а будущие потоки известны с большей точностью +/- 50 000,0
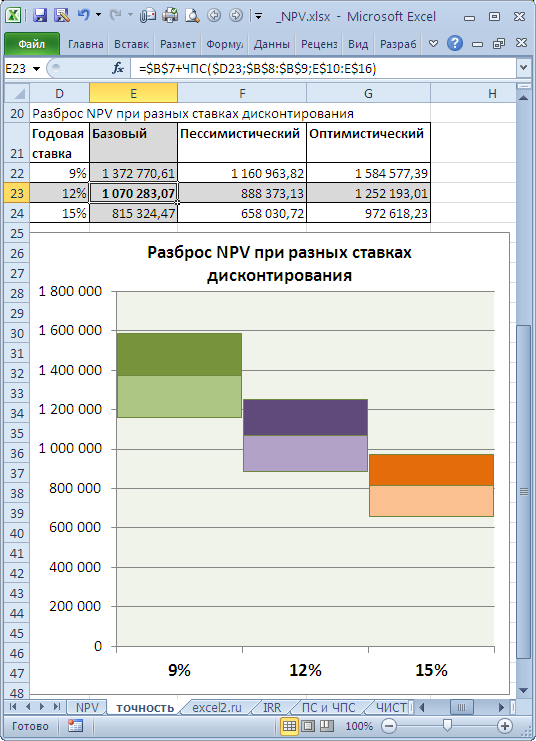
Увеличение ставки дисконтирования на 3% привело к уменьшению NPV на 24% (при сравнении с базовым вариантом). Если сравнить диапазоны разброса NPV при 12% и 15%, то видно, что они пересекаются только на 23%.
Таким образом, руководитель проекта, проанализировав чувствительность NPV к величине ставки дисконтирования, должен понять, существенно ли уточнится расчет NPV после расчета ставки дисконтирования с использованием более точного метода.
После определения сумм и сроков денежных потоков, руководитель проекта может оценить, какую максимальную ставку дисконтирования сможет выдержать проект (критерий NPV = 0). В следующем разделе рассказывается про Внутреннюю норму доходности – IRR.
Внутренняя ставка доходности IRR (ВСД)
Внутренняя ставка доходности (англ. internal rate of return , IRR (ВСД)) — это ставка дисконтирования, при которой Чистая приведённая стоимость (NPV) равна 0. Также используется термин Внутренняя норма доходности (ВНД) (см. файл примера, лист IRR ).
Достоинством IRR состоит в том, что кроме определения уровня рентабельности инвестиции, есть возможность сравнить проекты разного масштаба и различной длительности.
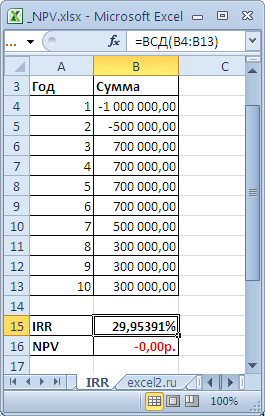
Для расчета IRR используется функция ВСД() (английский вариант – IRR()). Эта функция тесно связана с функцией ЧПС() . Для одних и тех же денежных потоков (B5:B14) Ставка доходности, вычисляемая функцией ВСД() , всегда приводит к нулевой Чистой приведённой стоимости. Взаимосвязь функций отражена в следующей формуле: =ЧПС(ВСД(B5:B14);B5:B14)
Примечание4 . IRR можно рассчитать и без функции ВСД() : достаточно иметь функцию ЧПС() . Для этого нужно использовать инструмент Подбор параметра (поле «Установить в ячейке» должно ссылаться на формулу с ЧПС() , в поле «Значение» установите 0, поле «Изменяя значение ячейки» должно содержать ссылку на ячейку со ставкой).
Расчет NPV при постоянных денежных потоках с помощью функции ПС()
Напомним, что аннуитет представляет собой однонаправленный денежный поток, элементы которого одинаковы по величине и производятся через равные периоды времени. В случае, если предполагается, что денежные потоки по проекту одинаковы и осуществляются через равные периоды времени, то для расчета NPV можно использовать функцию ПС() (см. файл примера, лист ПС и ЧПС ).
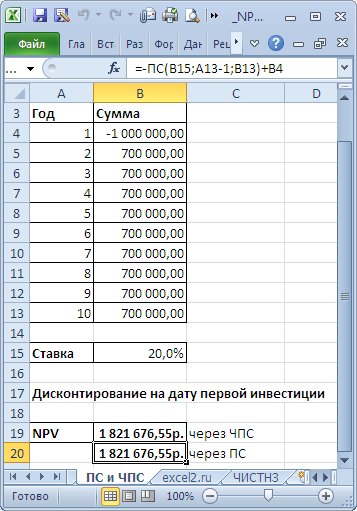
В этом случае все денежные потоки (диапазон В5:В13 , 9 одинаковых платежей) дисконтируются на дату первой (и единственной) суммы инвестиции, расположенной в ячейке В4 . Ставка дисконтирования расположена в ячейке В15 со знаком минус. В этом случае формула =B4+ЧПС(B15;B5:B13) дает тот же результат, что и = B4-ПС(B15;9;B13)
Расчет приведенной стоимости платежей, осуществляемых за любые промежутки времени
Если денежные потоки представлены в виде платежей произвольной величины, осуществляемых за любые промежутки времени, то используется функция ЧИСТНЗ() (английский вариант – XNPV()).
Функция ЧИСТНЗ() возвращает Чистую приведенную стоимость для денежных потоков, которые не обязательно являются периодическими. Расчеты выполняются по формуле:
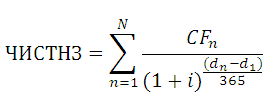
Где, dn = дата n-й выплаты; d1 = дата 1-й выплаты (начальная дата); i – годовая ставка.
Принципиальным отличием от ЧПС() является то, что денежный поток привязан не к конкретным периодам, а к датам. Другое отличие: ставка у ЧИСТНЗ() всегда годовая, т.к. указана база 365 дней, а не за период, как у ЧПС() . Еще отличие от ЧПС() : все денежные потоки всегда дисконтируются на дату первого платежа.
В случае, когда платежи осуществляются регулярно можно сравнить вычисления функций ЧИСТНЗ() и ЧПС() . Эти функции возвращают несколько отличающиеся результаты. Для задачи из файла примера, Лист ЧИСТНЗ разница составила порядка 1% (период = 1 месяцу).
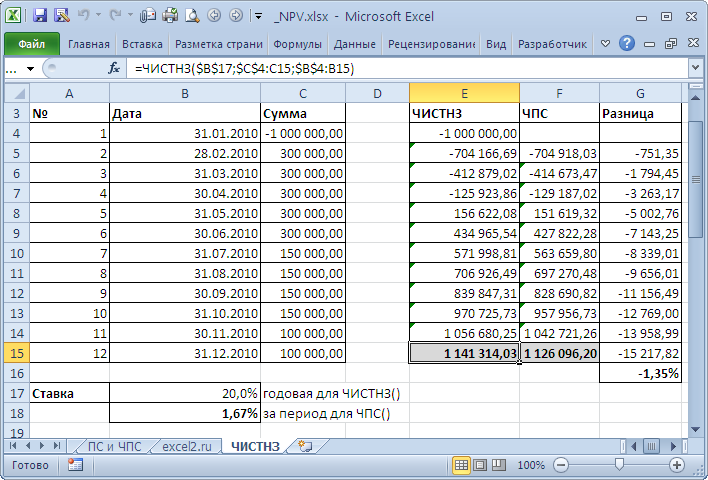
Это связано с тем, что у ЧИСТНЗ() длительность периода (месяц) «плавает» от месяца к месяцу. Даже если вместо месяца взять 30 дней, то в этом случае разница получается из-за того, что 12*30 не равно 365 дням в году (ставка у ЧПС() указывается за период, т.е. Годовая ставка/12). В случае, если денежные потоки осуществляются ежегодно на одну и туже дату, расчеты совпадают (если нет високосного года).
Внутренняя ставка доходности ЧИСТВНДОХ()
По аналогии с ЧПС() , у которой имеется родственная ей функция ВСД() , у ЧИСТНЗ() есть функция ЧИСТВНДОХ() , которая вычисляет годовую ставку дисконтирования, при которой ЧИСТНЗ() возвращает 0.
Расчеты в функции ЧИСТВНДОХ() производятся по формуле:
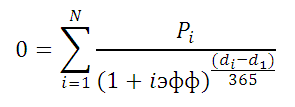
Где, Pi = i-я сумма денежного потока; di = дата i-й суммы; d1 = дата 1-й суммы (начальная дата, на которую дисконтируются все суммы).
Примечание5 . Функция ЧИСТВНДОХ() используется для расчета эффективной ставки по потребительским кредитам .