Переход на применение приказа 198н
!Внимание! Перенос остатков с устаревших счетов на новые счета с датой начала действия 01.01.2021 года необходимо проводить после завершения всех операций за 2020 год, по крайней мере – по переносимым счетам.
Для перехода на применение приказа Минфина России от 14.09.2020 г. № 198н (далее – Приказ 198н) в программе используются две обработки: документ «Переход на применение приказа 198н (НФА)» и «Помощник переноса остатков с устаревших счетов».
1. Документ «Переход на применение приказа 198н (НФА)» предназначен для переноса остатков по счетам 100 00 «Нефинансовые активы» и забалансовым счетам 01, 02, 22, 24, 25, 26, 27 в связи с переходом на новый план счетов. Документ находится в разделе Учет и отчетность и доступен для пользователей с ролью Бухгалтер, Главный бухгалтер.
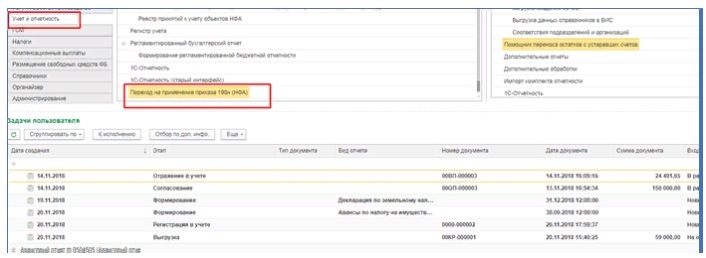
Рис. 1. Документ «Переход на применение приказа 198н (НФА)».
Внимание! Независимо от даты документа Переход на применение приказа 198н (НФА) проводки по переносу остатков формируются в межотчетный период (31.12.2020 23.59.59). При этом в документе дата начала применения плана счетов по приказу 198н устанавливается автоматически 01.01.2021.
Перенос остатков по счетам разбит на операции. Для каждой операции необходимо создать отдельный документ. После выбора операции необходимо нажать кнопку Заполнить. Табличная часть документа будет заполнена объектами, остатки по которым нужно перенести. Например:
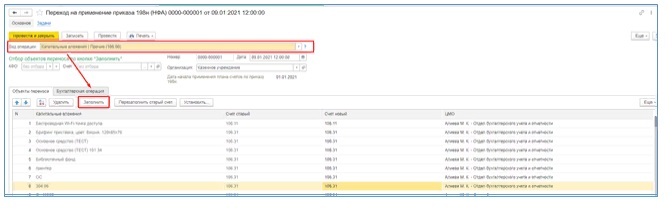
Рис. 2. Кнопка «Заполнить» документа «Переход на применение приказа 198н (НФА)».
По одной операции может быть несколько документов. Например, если в документе установлен отбор по одному из доступных полей отбора (ИФО, Подразделение, КФО, Счет), и в разных документах отбор различается.
После заполнения документа объектами учета для каждого объекта в колонке Новый счет необходимо указать счет, на который будет выполнен перенос остатков. Счет необходимо выбрать из списка выбора. Если для старого счета доступен перенос только на 1 новый счет, то этот счет будет поставлен в колонку Новый счет автоматически.
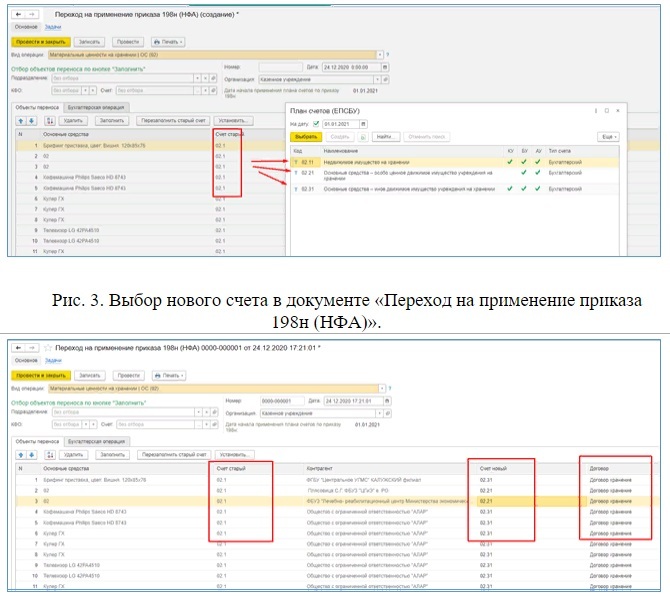
Рис. 4. Новые счета, установленные после выбора.
В случае переноса остатков со счета учета вместе с остатками по амортизации и обесценению в табличной части указываются только счета учета. При проведении документа формируются проводки по переносу остатков по амортизации и обесценению, где старые счета определяются из остатков, а новые счета амортизации и обесценения определяются по новому счету учета в соответствии с данными регистра сведений Соответствие счетов ОС.
На закладке Бухгалтерская операция необходимо выбрать типовую операцию, и для операций по балансовым счетам указать счет переноса (401.30).

Рис. 5. Выбор типовой операции.
- Нематериальные активы (102.00) — применяется для переноса остатков НМА, в том числе амортизации и обесценения с устаревших счетов учета:
- 102.20 / 104.29 / 114.29
- 102.30 / 104.39 / 114.39
- 102.хN / 104.хN / 114.хN
- 102.хR / 104.хR / 114.хR
- 102.хI / 104.хI / 114.хI
- 102.хD / 104.хD / 114.хD
- Материальные запасы (105.00) — применяется для переноса (реклассификации) лекарственных препаратов и медицинских материалов с соответствующих счетов 105.25, 105.26, 105.35, 105.36 на счета 105.21, 105.31.
- Капитальные вложения | НМА (106.22, 106.32) — применяется для переноса остатков капитальных вложений в НМА, в том числе амортизации и обесценения с устаревших счетов учета:
- 106.22 / 104.29 / 114.29
- 106.32 / 104.39 / 114.39
- 106.хN / 104.хN / 114.хN
- 106.хR / 104.хR / 114.хR
- 106.хI / 104.хI / 114.хI
- 106.хD / 104.хD / 114.хD
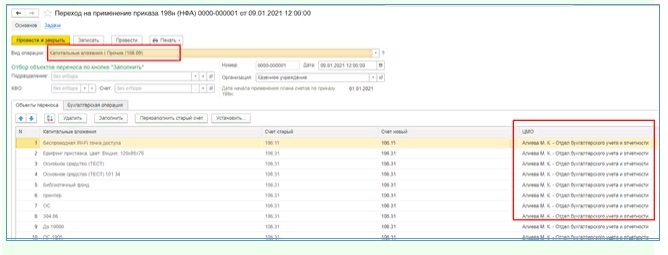
Рис. 6. Указание новой аналитики ЦМО.
- Капитальные вложения | МЗ (106.0И, 106.0П) — применяется для переноса остатков капитальных вложений в изготовление и покупку со счетов 106.2И, 106.2П, 106.3И, 106.3П на новые счета с теми же кодами.
- Капитальные вложения | В концессии (106.91, 106.93) — применяется для переноса остатков капитальных вложений в концессии с устаревших счетов 106.91 и 106.93 на соответствующие новые счета 106.91, 106.92, 106.95.
- Капитальные вложения | ИК (106.50) — применяется для переноса остатков капитальных вложений в имущество казны на новые счета:
- с 106.11 на 106.51
- с 106.31 на 106.52
- с 106.32 на 106.54
- с 106.13, 106.33 на 106.55
- со счетов 104.1х, 104.3х на счета 104.51, 104.52
- со счетов 104.29, 104.39 на счета 104.54
- Капитальные вложения | Прочие (106.00) — применяется для переноса остатков капитальных вложений со счетов 106.11, 106.13, 106.21, 106.31, 106.33, 106.41, 106.КС на новые счета с теми же кодами.
- Имущество казны прочие (108.57) — применяется для переноса основных средств, составляющих казну со счета 108.57 на счет 108.52 «Движимое имущество, составляющее казну».
- Имущество казны в концессии (108.90) — применяется для переноса остатков имущества казны в концессии со счетов 108.91, 108.92, 108.95 на новые счета с теми же кодами.
- Обесценение НПА (114.60) — применяется для переноса обесценения НПА с устаревшего счета 114.6х на счет 114.7х.
- Имущество, полученное в пользование (01)
- Имущество, полученное в пользование |ИК (01)
- Материальные ценности на хранении | ОС (02)
- Материальные ценности на хранении | МЗ (02)
- Материальные ценности на хранении | ОС ИК (02)
- Материальные ценности на хранении | МЗ ИК (02)
- Полученные по централизованному снабжению | ОС (22)
- Полученные по централизованному снабжению | МЗ (22)
- Забалансовые счета прочие | ОС
- Забалансовые счета прочие | МЗ
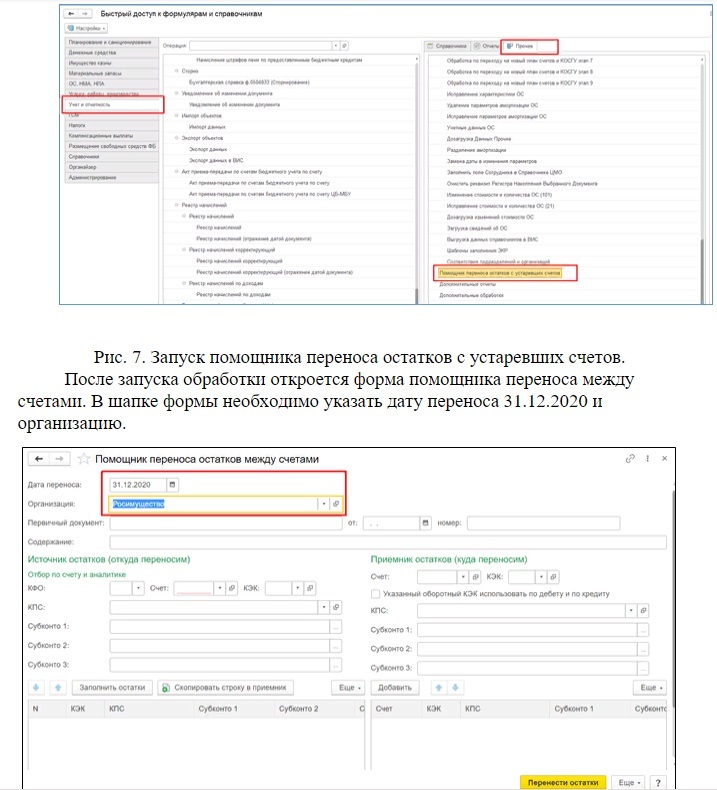
Рис. 8. Ввод даты переноса и организации.
В группе реквизитов «Источник остатков» необходимо указать устаревший счет, с которого переносятся остатки. Для выбора устаревшего счета необходимо начать набирать номер счета в поле «Счет» и появившемся списке выбрать счет, у которого указана дата окончания действия «до 01.01.2021». Для переноса остатков по всей аналитике устаревшего счета другие реквизиты в группе «Источник остатков» указывать не нужно.
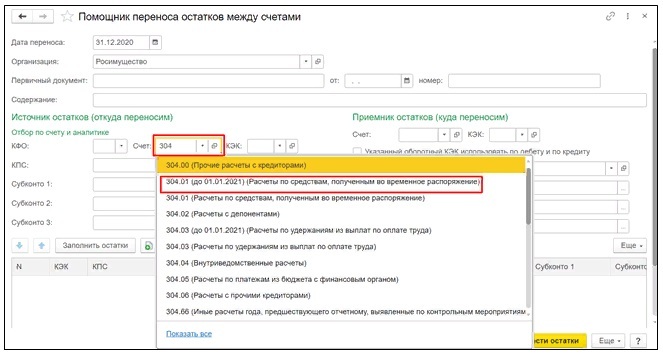
Рис. 9. Указание устаревшего счета-источника.
После выбора устаревшего счета необходимо нажать кнопку «Заполнить остатки». В таблице будут заполнены остатки устаревшего счета на дату переноса. Дебетовые остатки будут заполнены со знаком «плюс», кредитовые – со знаком «минус».
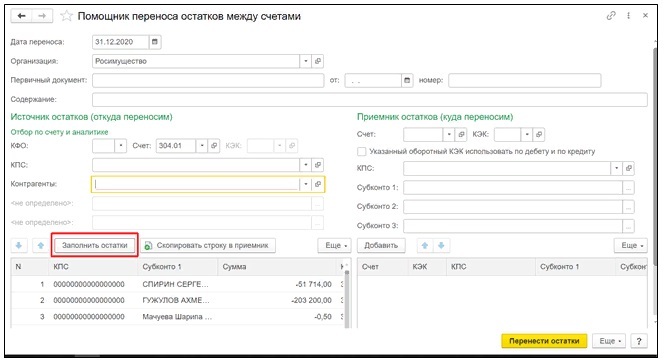
Рис. 10. Заполнение остатков по устаревшему счету.
В группе реквизитов «Приемник остатков» необходимо указать новый счет, на который переносятся остатки. Это счет с тем же номером, но без даты окончания действия. Для выбора счета также можно начать выбирать счет и в появившемся списке выбрать тот же счет, что и в источнике остатков, но без даты окончания действия.
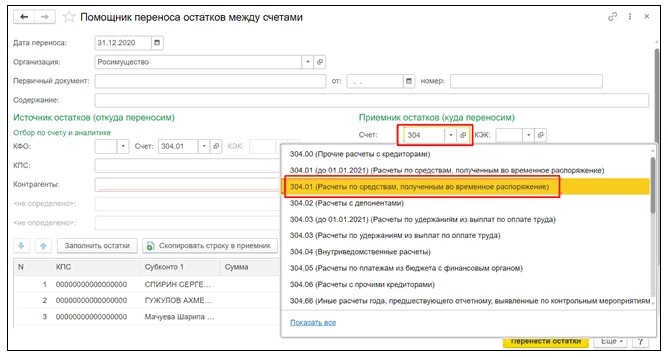
Рис. 11. Указание нового счета-приемника.
Далее возможно выполнить следующие действия:
— нажать кнопку «Перенести остатки». Будет сформирована бухгалтерская справка с датой 31.12.2020 года и с проводками в дебет нового счета с кредита устаревшего счета если сальдо по устаревшему счету дебетовой и в кредит нового счета с дебета устаревшего счета если сальдо по счету кредитовое. Т.е. перенос осуществляется со счета на счет прямыми проводками (положительными суммами). При этом будут перенесены совпадающие субконто (например, для счета 30401 это субконто «Контрагент», а новые субконто у новых счетов останутся пустыми и их нужно будет проставить в сформированной бухгалтерской справке вручную.

Рис. 12. Формирование бухгалтерской справки.
— сначала заполнить таблицу детализации остатков для тех строк, у которых необходимо детализировать остаток по аналитике (например, для счета 30401 разбить остаток контрагента на несколько оснований расчетов (договров). Строки таблицы остатков, для которых в таблице-приемнике задана детализация, выделяются синим цветом шрифта. Если общая сумма или количество в таблице-приемнике не равно сумме строки таблицы остатков, соответствующая ячейка строки остатков выделяется желтым цветом фона. Обращаем внимание, что счет в таблице детализации должен быть новым, поэтому пользоваться кнопкой «Скопировать строку в приемник» нельзя, необходимо добавлять строки в таблицу детализации с помощью кнопки «Добавить». После заполнения таблицы детализации для тех строк, по которым необходима детализация остатков можно нажать кнопку «Перенести остатки» и будет сформирована бухгалтерская справка.

Рис. 13. Детализация некоторых строк.
В сформированной бухгалтерской справке помимо указания дополнительной аналитики нового счета необходимо поставить галочку «Отразить в межотчетном периоде» и выбрать вид межотчетного периода «Технологические операции».
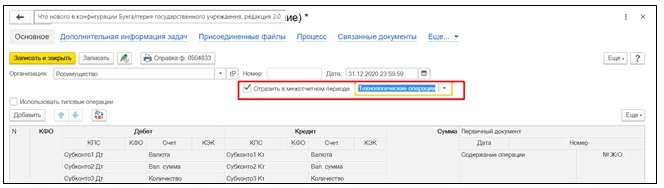
Рис. 14. Указание отражения сформированной бухгалтерской справки в межотчетном периоде.
Обращаем внимание, что поскольку данные операции переноса являются техническими операциями и не приводят к изменению валюты баланса, допустимо осуществлять перенос проводками с устаревшего счета на новый счет без использования счета 40130.
Изменение банковских реквизитов. Как в 1С провести выписку на перевод остатков
Добрый день! Произошли изменения по банковским реквизитам: старый счет закрыт, по банковской выписке произошло закрытие в связи с миграцией в другое отделение банка. В 1 с операция загрузилась как списание комиссии банка. По новому счету Банковский ордер как передача остатков не подгружается.
Вопрос: Как корректней в 1с провести изменение банковских реквизитов (бик, корсчет, расч.счет). Через выписку банковской удваиваются обороты.
Обсуждение (2)
Уточнение: как корректней передать остатки в 1С со старого счета на новый? Благодарю.
Здравствуйте, Ирина.
В выписке по закрытому счету в документе Списание с расчетного счета выберите Вид операции — Перевод на другой счет организации и укажите новый счет.
Корректировка остатков по счетам на начало года
В помощь бухгалтерам Минфин России выпустил Письмо N 02-07-07/14989 <1>, в котором разъяснил, как сформировать входящие остатки по счетам бюджетного учета на 01.01.2016. Отметим, что необходимость корректировки остатков на начало года обусловлена изменениями, внесенными в Указания N 65н <2> и Инструкции N N 157 <3>, 162н <4>, в части применения бюджетной классификации РФ, формирования структуры номера счета бюджетного учета. Подробности читайте в статье.
<1> Письмо Минфина России от 14.03.2016 N 02-07-07/14989 "О формировании входящих остатков по счетам бюджетного (бухгалтерского) учета по состоянию на 01.01.2016".
<2> Указания о порядке применения бюджетной классификации Российской Федерации, утв. Приказом Минфина России от 01.07.2013 N 65н.
<3> Инструкция по применению Единого плана счетов бухгалтерского учета для органов государственной власти (государственных органов), органов местного самоуправления, органов управления государственными внебюджетными фондами, государственных академий наук, государственных (муниципальных) учреждений, утв. Приказом Минфина России от 01.12.2010 N 157н.
<4> Инструкция по применению Плана счетов бюджетного учета, утв. Приказом Минфина России от 06.12.2010 N 162н.
Вкратце об изменениях
В связи с применением с 2016 г. новой структуры кодов бюджетной классификации (далее — КБК) скорректирована структура номера счета бюджетного учета. Представим ее ниже.
Номер счета бюджетного учета
аналитический по БК
аналитический по виду поступлений, выбытий объекта учета
Как и прежде, номер счета состоит из 26 разрядов.
В первых 17 разрядах номера счета учреждения теперь указывают аналитический код, соответствующий разрядам с 4-го по 20-й кода классификации (п. 21 Инструкции N 157н, Приложение 2 к Инструкции N 162н):
- доходов бюджетов: код вида, подвида доходов бюджета;
- расходов бюджетов: код раздела, подраздела, целевой статьи и вида расходов;
- источников финансирования дефицитов бюджетов: код группы, подгруппы, статьи и вида источника финансирования дефицита бюджета.
Обратите внимание! С 2016 г. код главы по бюджетной классификации не отражается в номере счета бюджетного учета.
При формировании номера счета финансовыми органами в 1 — 17-м разрядах указываются первые 17 разрядов кода классификации доходов, расходов, источников финансирования дефицитов бюджетов, по которому осуществляется операция, по исполнению бюджета.
Порядок формирования показателей, отражаемых в разрядах с 18-го по 23-й номера счета, не изменился. В 18-м разряде указывают код вида финансового обеспечения (деятельности):
- 1 — деятельность, осуществляемая за счет средств соответствующего бюджета бюджетной системы РФ (бюджетная деятельность);
- 3 — средства во временном распоряжении.
В разрядах с 19-го по 23-й номера счета проставляется код синтетического счета, состоящий из кодов объекта учета (19 — 21-й разряды), группы (22-й разряд), вида (23-й разряд).
Показатель, отражаемый в разрядах с 24-го по 26-й номера счета, называется теперь аналитический код по виду поступлений, выбытий объекта учета (ранее — аналитический код по КОСГУ). Однако суть осталась прежней. В соответствующих разрядах номера счета, как и прежде, отражаются коды КОСГУ. Напомним, что с 1 января 2016 г. код КОСГУ исключен из структуры КБК и при составлении, исполнении бюджетов бюджетной системы РФ не применяется. При этом данный код продолжает использоваться для целей ведения бюджетного учета и составления бюджетной отчетности.
Перенос остатков по счетам.
Перенос остатков по счетам бюджетного учета следует проводить с учетом особенностей, предусмотренных Письмом N 02-07-07/14989. Так, формировать входящие остатки на 01.01.2016 следует в межотчетный период (1 января текущего финансового года).
Для справки. Межотчетный период — это условный период, логически следующий за дополнительным периодом предыдущего финансового года и заключением счетов бюджетного учета, но отражающий изменение входящих остатков на счетах бюджетного учета текущего финансового года, для отражения операций, необходимость проведения которых обусловлена внесением изменений в нормативные правовые акты, регламентирующие порядок ведения бюджетного учета, или проведением реорганизационных мероприятий (Письмо Федерального казначейства от 26.12.2013 N 42-7.4-05/2.2-866).
Перенос остатков, отраженных на соответствующих счетах аналитического учета, сложившихся в главной книге (ф. 0504072) за 2015 г., осуществляется на основании бухгалтерской справки (ф. 0504833) с приложением таблицы соответствия КБК и аналитических счетов бюджетного учета, действующих в 2015 и 2016 гг.
К сведению. Таблицы соответствия КБК, применяемых в 2015 и 2016 гг., размещены на официальном сайте Минфина (www.minfin.ru) в рубрике "Бюджет", подрубрике "Бюджетная классификация".
. в связи с новым порядком формирования разрядов с 1-го по 17-й номера счета
Перенос остатков в связи с изменением структуры номера счета бюджетного учета осуществляется в следующем порядке:
- по счетам 1 101 00 000, 1 102 00 000, 1 103 00 000, 1 104 00 000, 1 105 00 000, 1 109 00 000 отражаются:
- в 1 — 4-м разрядах — значения, соответствующие 4 — 7-му разрядам КРБ (кодам раздела, подраздела, по которым ранее учитывались соответствующие нефинансовые активы);
- в 5 — 17-м разрядах — нули.
Например:
Перенос остатков по счету 1 101 12 000
01 06 0000000000 000 1 101 12 000
999 01 06 9994009 414 1 101 12 000
- по счетам 1 106 00 000, 1 107 00 000 указываются:
а) если выделены бюджетные ассигнования (ЛБО) на 2016 г.:
- в 1 — 17-м разрядах — значения, соответствующие 4 — 20-му разрядам КРБ (кодам раздела, подраздела целевой статьи, вида расходов), по которому в 2016 г. предусмотрены бюджетные ассигнования в целях завершения осуществления вложений в нефинансовые активы (бюджетные инвестиции);
б) если не выделены бюджетные ассигнования (ЛБО) на 2016 г.:
- в 1 — 4-м разрядах — коды раздела, подраздела расходов бюджета, по которым ранее осуществлялись вложения;
- в 5 — 14-м разрядах — код целевой статьи расходов бюджета с учетом таблицы соответствия изменяемых КБК;
- в 15 — 17-м разрядах — код вида расходов, соответствующий виду бюджетных ассигнований, в рамках которых ранее осуществлялись капитальные вложения (бюджетные инвестиции).
Например:
Перенос остатков по счету 1 106 11 000
01 06 99900 94009 414 1 106 11 000
999 01 06 9994009 414 1 106 11 000
- по счету 1 108 00 000 указываются:
- в 1 — 4-м разрядах — значения, соответствующие 4 — 7-му разрядам КРБ;
- в 5 — 17-м разрядах — нули, если иное не предусмотрено учетной политикой (с учетом особенностей выполняемых функций соответствующими органами, уполномоченными по управлению имуществом, составляющим государственную (муниципальную) казну соответствующего публично-правового образования);
- по счету 0 201 00 000 отражаются (при наличии денежных средств на 01.01.2016):
- в 1 — 14-м разрядах — значения, соответствующие 4 — 17-му разрядам КИФ;
- в 15 — 17-м разрядах — нули.
Например:
Перенос остатков по счету 1 201 34 000
01 05 02 01 01 0000 000 1 201 34 000
999 01 05 02 01 01 0000 1 201 34 000
- по счетам 0 202 00 000, 0 203 00 000 <5> указываются (при наличии денежных средств на 01.01.2016):
- в 1 — 17-м разрядах — значения, соответствующие 1 — 17-му разрядам КИФ, по которому осуществляется операция по исполнению бюджета бюджетной системы РФ;
- по счету 1 204 00 000 отражаются:
- в 1 — 14-м разрядах — нули, если иное не предусмотрено учетной политикой;
- в 15 — 17-м разрядах — значения, соответствующие 18 — 20-му разрядам КИФ. В части показателей по счету 1 204 31 000 в 15 — 17-м разрядах номера счета отражаются нули.
Например:
Перенос остатков по счету 1 204 31 000
00 00 00000 00000 000 1 204 31 000
999 00 00 00 00 00 0000 1 204 31 000
- по счетам 1 206 00 000, 1 208 00 000, 1 210 05 000, 1 210 12 000, 1 301 00 000 (в части расходов по обслуживанию государственного (муниципального) долга), 1 302 00 000, 1 303 00 000, 1 304 00 000 указываются:
а) если выделены бюджетные ассигнования (ЛБО) на 2016 г.:
- в 1 — 17-м разрядах — значения, соответствующие 4 — 20-му разрядам КРБ, по которому в 2016 г. предусмотрены бюджетные ассигнования в целях завершения осуществления расчетов;
б) если не выделены бюджетные ассигнования (ЛБО) на 2016 г.:
- в 1 — 4-м разрядах — коды раздела, подраздела расходов бюджета, по которым ранее осуществлялись расчеты;
- в 5 — 14-м разрядах — код целевой статьи расходов бюджета с учетом таблицы соответствия изменяемых КБК;
- в 15 — 17-м разрядах — код вида расходов, соответствующий виду бюджетных ассигнований, в рамках которых ранее осуществлялись расчеты.
Например:
Перенос остатков по счету 1 206 21 000
01 13 99900 90019 244 1 206 21 000
999 01 13 9990019 244 1 206 21 000
- по счетам 1 205 00 000, 1 207 00 000 (в части доходов), 1 209 00 000, 1 210 11 000 отражаются:
- в 1 — 17-м разрядах — значения, соответствующие 4 — 20-му разрядам КДБ.
Например:
Перенос остатков по счету 1 207 11 000
1 11 03010 01 0000 120 1 207 11 000
999 1 11 03010 01 0000 1 207 11 000
- по счетам 1 207 00 000, 1 301 00 000 в части расчетов по источникам финансирования дефицита бюджетов (по суммам основного долга) указываются:
- в 1 — 14-м разрядах — значения, соответствующие 4 — 17-му разрядам КИФ;
- в 15 — 17-м разрядах — нули.
Например:
Перенос остатков по счету 1 207 11 000
1 16 42010 01 0000 140 1 207 11 000
999 1 16 42010 01 0000 1 207 11 000
. в связи с изменением порядка применения кодов КОСГУ и видов расходов
Перенос остатков в связи с изменением правил применения кодов КОСГУ и видов расходов осуществляется следующим образом:
- дебетовые (кредитовые) остатки, образовавшиеся в связи с возмещением работникам (сотрудникам) расходов, связанных со служебными командировками (на проезд к месту служебной командировки, наем жилых помещений, а также иных расходов):
- персонала казенных учреждений:
xxx xx xx xxxxxxx 112 1 208 12 000
xx xx xxxxx xxxxx 112 1 208 12 000
xxx xx xx xxxxxxx 112 1 208 22 000
xxx xx xx xxxxxxx 112 1 208 26 000
Например:
Перенос остатков по счетам счета 1 208 00 000
11 05 13402 90019 112 1 208 12 000 <*>
777 11 05 1340019 112 1 208 12 000 <*>
11 05 13402 90019 112 1 208 12 000 <*>
777 11 05 1340019 112 1 208 22 000 <*>
777 11 05 1340019 112 1 208 26 000 <**>
11 05 13402 90019 112 1 208 12 000 <**>
- персонала государственных (муниципальных) органов:
xxx xx xx xxxxxxx 122 1 208 12 000
xx xx xxxxx xxxxx 122 1 208 12 000
xxx xx xx xxxxxxx 122 1 208 22 000
xxx xx xx xxxxxxx 122 1 208 26 000
- сотрудников, имеющих специальные звания:
xxx xx xx xxxxxxx 134 1 208 12 000
xx xx xxxxx xxxxx 134 1 208 12 000
xxx xx xx xxxxxxx 134 1 208 22 000
xxx xx xx xxxxxxx 134 1 208 26 000
- персонала государственных внебюджетных фондов:
xxx xx xx xxxxxxx 142 208 12 000
xx xx xxxxx xxxxx 142 1 208 12 000
xxx xx xx xxxxxxx 142 208 22 000
xxx xx xx xxxxxxx 142 208 26 000
- дебетовые (кредитовые) остатки, образовавшиеся в связи с компенсацией расходов на проезд и проживание в жилых помещениях (наем жилого помещения) спортсменам и студентам при направлении на различного рода мероприятия (соревнования, олимпиады, учебную практику и иные мероприятия):
xxx xx xx xxxxxxx 113 1 208 22 000
xx xx xxxxx xxxxx 113 1 208 91 000
xxx xx xx xxxxxxx 113 1 208 26 000
Например:
Перенос остатков по счетам счета 1 208 00 000
11 02 13101 90019 113 1 208 91 000 <*>
777 11 02 1310019 113 1 208 22 000 <*>
- кредитовые (дебетовые) остатки, образовавшиеся по соответствующим счетам счета 1 303 00 000 (1 303 06 000 — 1 303 11 000), в части начисленных страховых взносов в государственные внебюджетные фонды:
xxx xx xx xxxxxxx 111 1 303 xx 000
xx xx xxxxx xxxxx 119 1 303 xx 000
Заключение
В статье рассмотрен порядок переноса исходящих остатков, сформированных по состоянию на 01.01.2016 по итогам 2015 г., на входящие остатки на 01.01.2016. Корректировка остатков осуществляется в межотчетный период и оформляется бухгалтерской справкой (ф. 0504833) с приложением к ней таблицы соответствия КБК и аналитических счетов бюджетного учета, действующих в 2015 и 2016 гг.
Перенос остатков на сводные счета в связи с миграцией что это
Позавчера утром решил взглянуть на остатки средств на счетах компаний, движения по которым (счетам) перед Новым годом не было. Ну, мало ли: банк денюжку какую-никакую себе на бедность (в виде комиссии за ведение счета) взял, то — да се… Капитализм – это учет, как говорится.
Открываю первую выписку по счету, а там весь остаток списан в пользу банка с формулировкой типа «Средства переведены на сводные счета в связи с миграцией». Тут меня начало мягкой теплой волной накрывать и сразу захотелось выпить. Причем не чаю.
Открываю вторую выписку – тоже самое. Третью – тем же цветом.
«Мигрировало» общим счетом полмиллиона рублей с лишком. Причем 6 января, когда ни один банк в России не работал.
— Мы с приятелем вдвоем работали на дизеле. -почему-то вспомнил я.
И подумал:
— И что в таких случаях делать нужно? К следакам бежать, или к знакомым (поневоле) из Конторы Глубокого Бурения обратиться?
Для начала все-таки в банк позвонил.
— С Новым Вас годом, Ира, — начал я.- А что это за шалости Вы там перед Рождеством устроили?
— Какие шалости? – удивилась Ира.
— Судя по выпискам, деньги со счетов наших компаний эмигрировали куда-то, -пояснил я.- Причем вместе с последней копейкой.
— А, Вы про это, — рассмеялась в трубку Ира. — Никуда Ваши деньги не делись. Просто мы с одной программы на другую переходили, вот у Вас выписка некорректно и отображается. Проверьте выписку он-лайн, все в порядке.
Я проверил. Действительно – все в порядке.
— Предупреждать надо, — подумал я. — Так и до инфаркта недалеко. В общем: тяжела и неказиста жизнь простого финансиста.
И пошел наливать чай.
Перенос остатков между счетами в 1С: Бухгалтерии государственного учреждения 8 редакции 2.0
Уверена, что каждый бухгалтер в своей практике сталкивался с необходимостью переноса остатков между счетами. Особенно это актуально для государственных учреждений с начала 2017 года в связи с переходом на новые классификационные признаки счетов (КПС). Примером также может являться обнаруженное несоответствие по КПС после закрытия периода. Исправлять обороты в закрытом периоде нельзя, но и хранить остатки на неверном КПС также нельзя.
Поэтому в данной статье хочу рассказать об очень удобном инструменте в программе 1С: Бухгалтерия государственного учреждения 8, редакция 2.0. – обработке «Помощник переноса остатков между счетами». В целом – это очень универсальный механизм, который позволяет переносить остатки по счетам, КПС, КФО, КЭК и изменять субконто счетов.
Найти его можно:
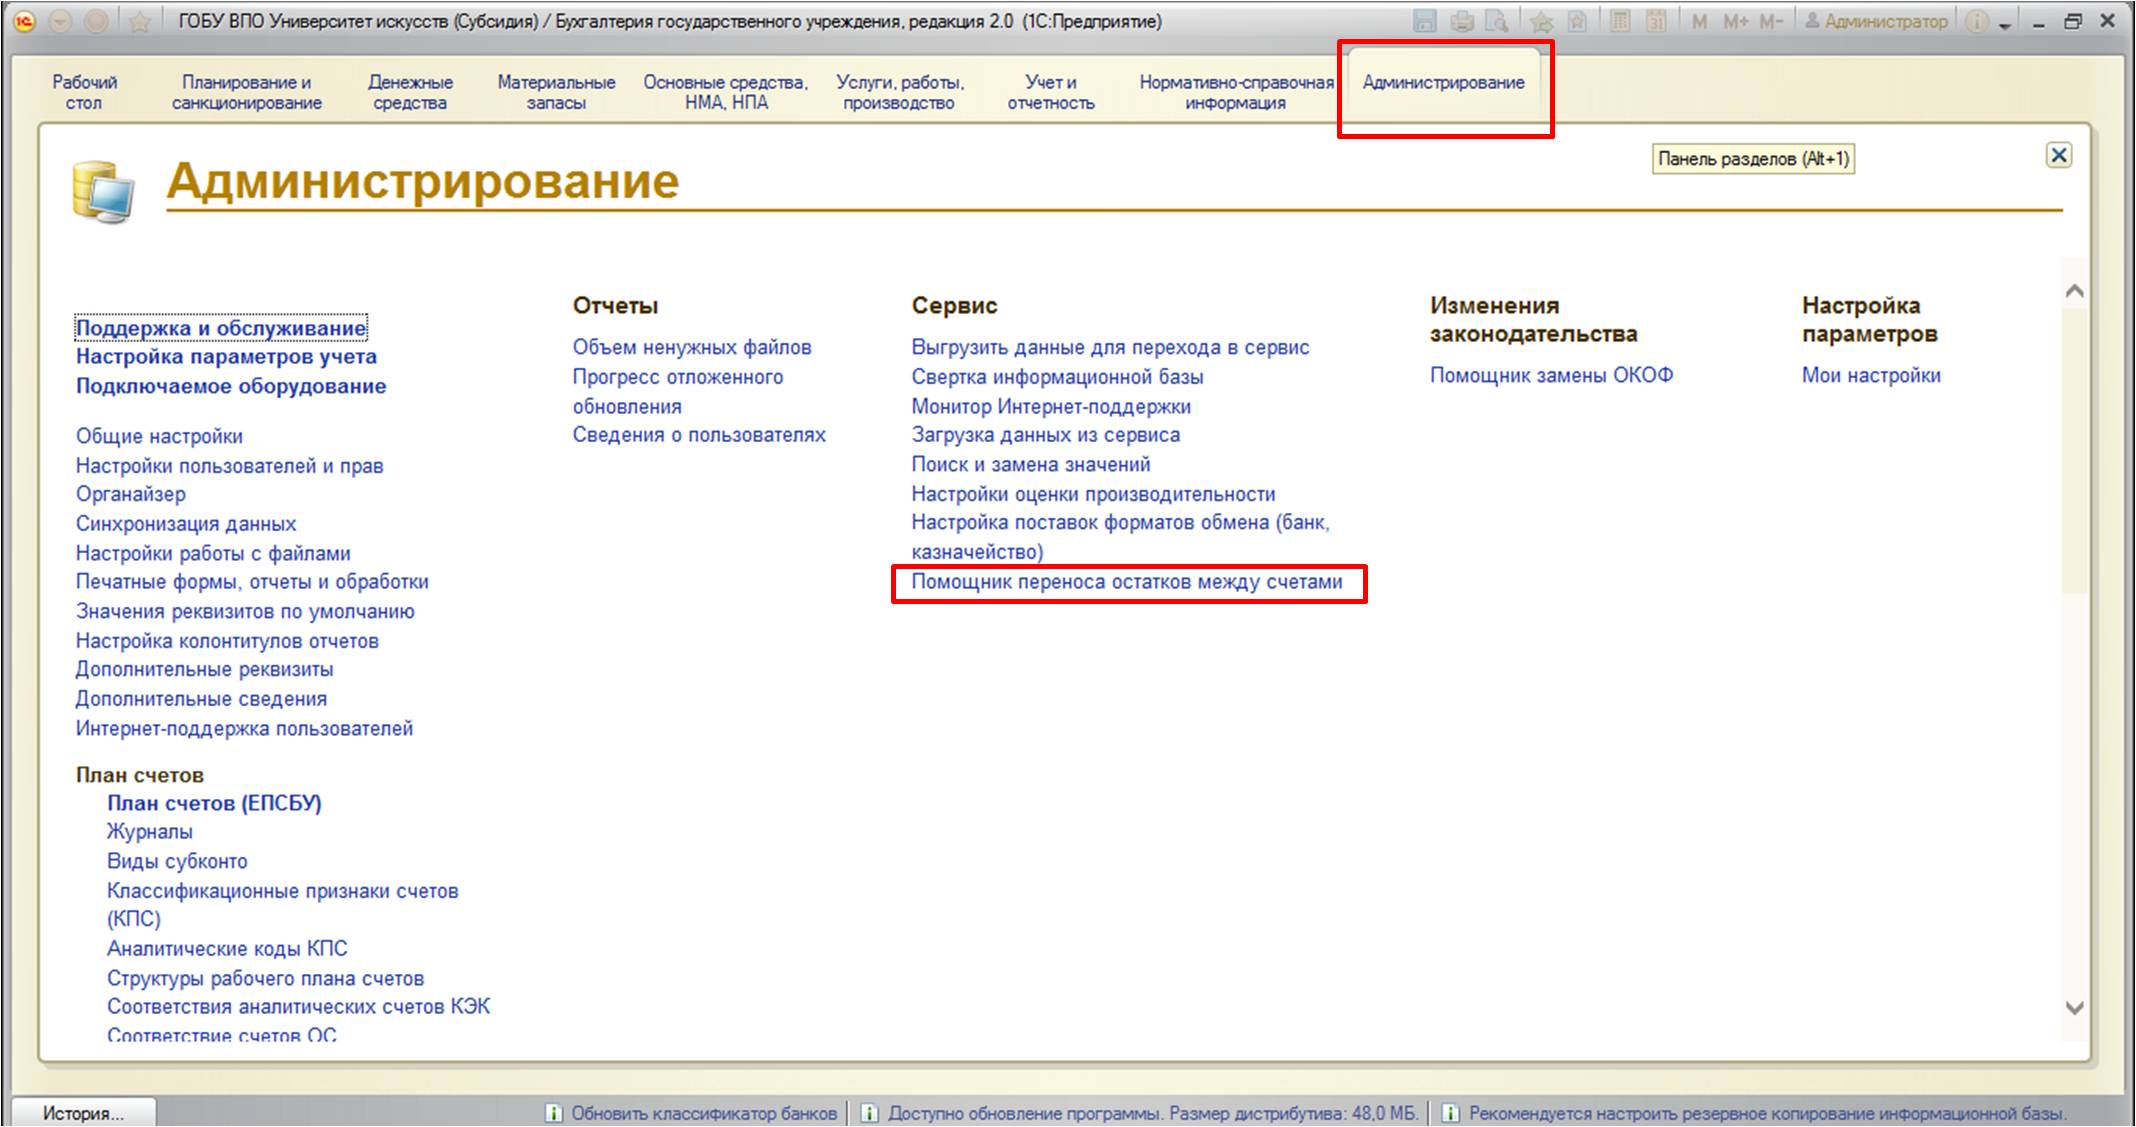
Открывается следующая форма:
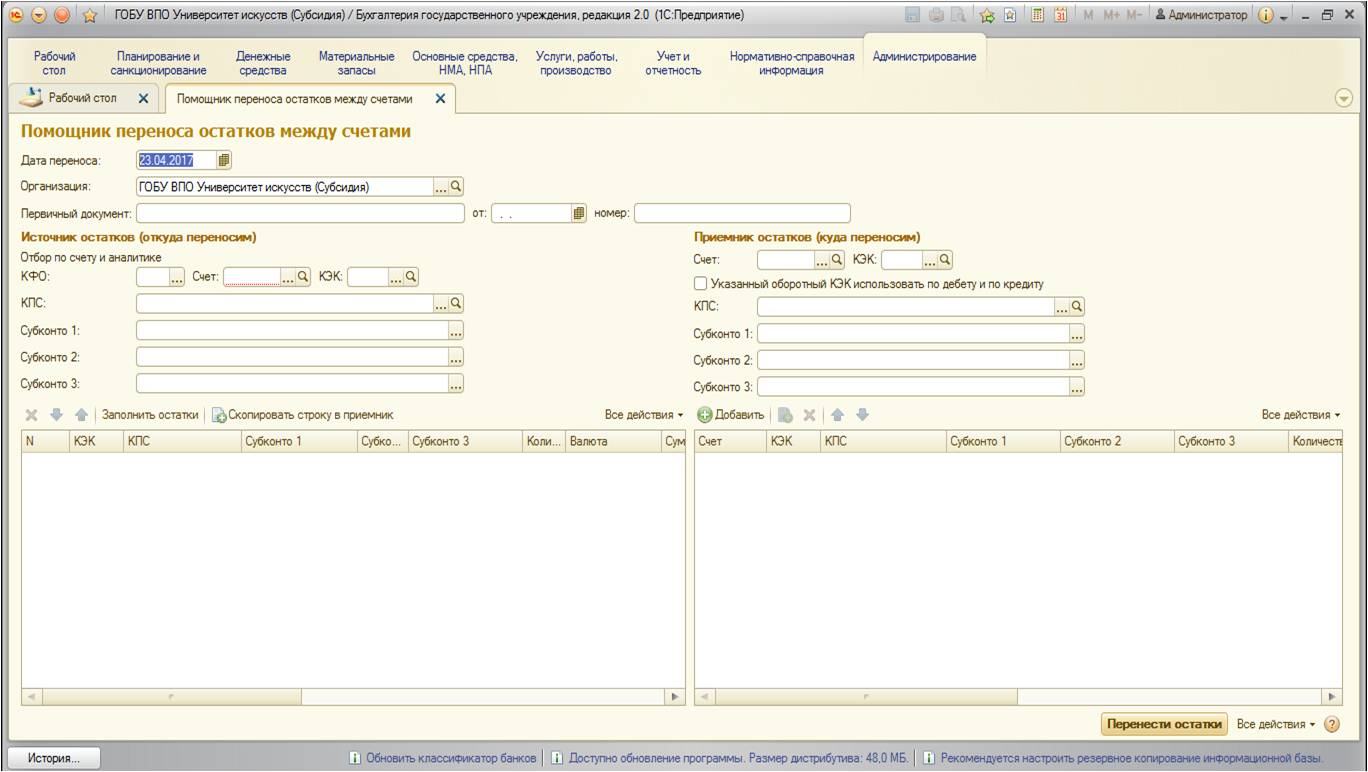
Форма разделена надве части: левая – откуда переносим, правая – куда переносим. В левой части необходимо выбрать счет (это обязательное для заполнения поле). Также здесь заполняются те поля, которые позволят однозначно определить переносимые остатки.
В правой части заполняются те поля, которые нужно изменить. Остальные поля (которые не будут заполнены) – останутся неизмененными.
Рассмотрим практический пример использования данной обработки. Для этого проанализируем остатки по счетам учета и определимся, какие из данных нужно изменить. Воспользуемся отчетом «Оборотно-сальдовая ведомость».
Найти его можно:
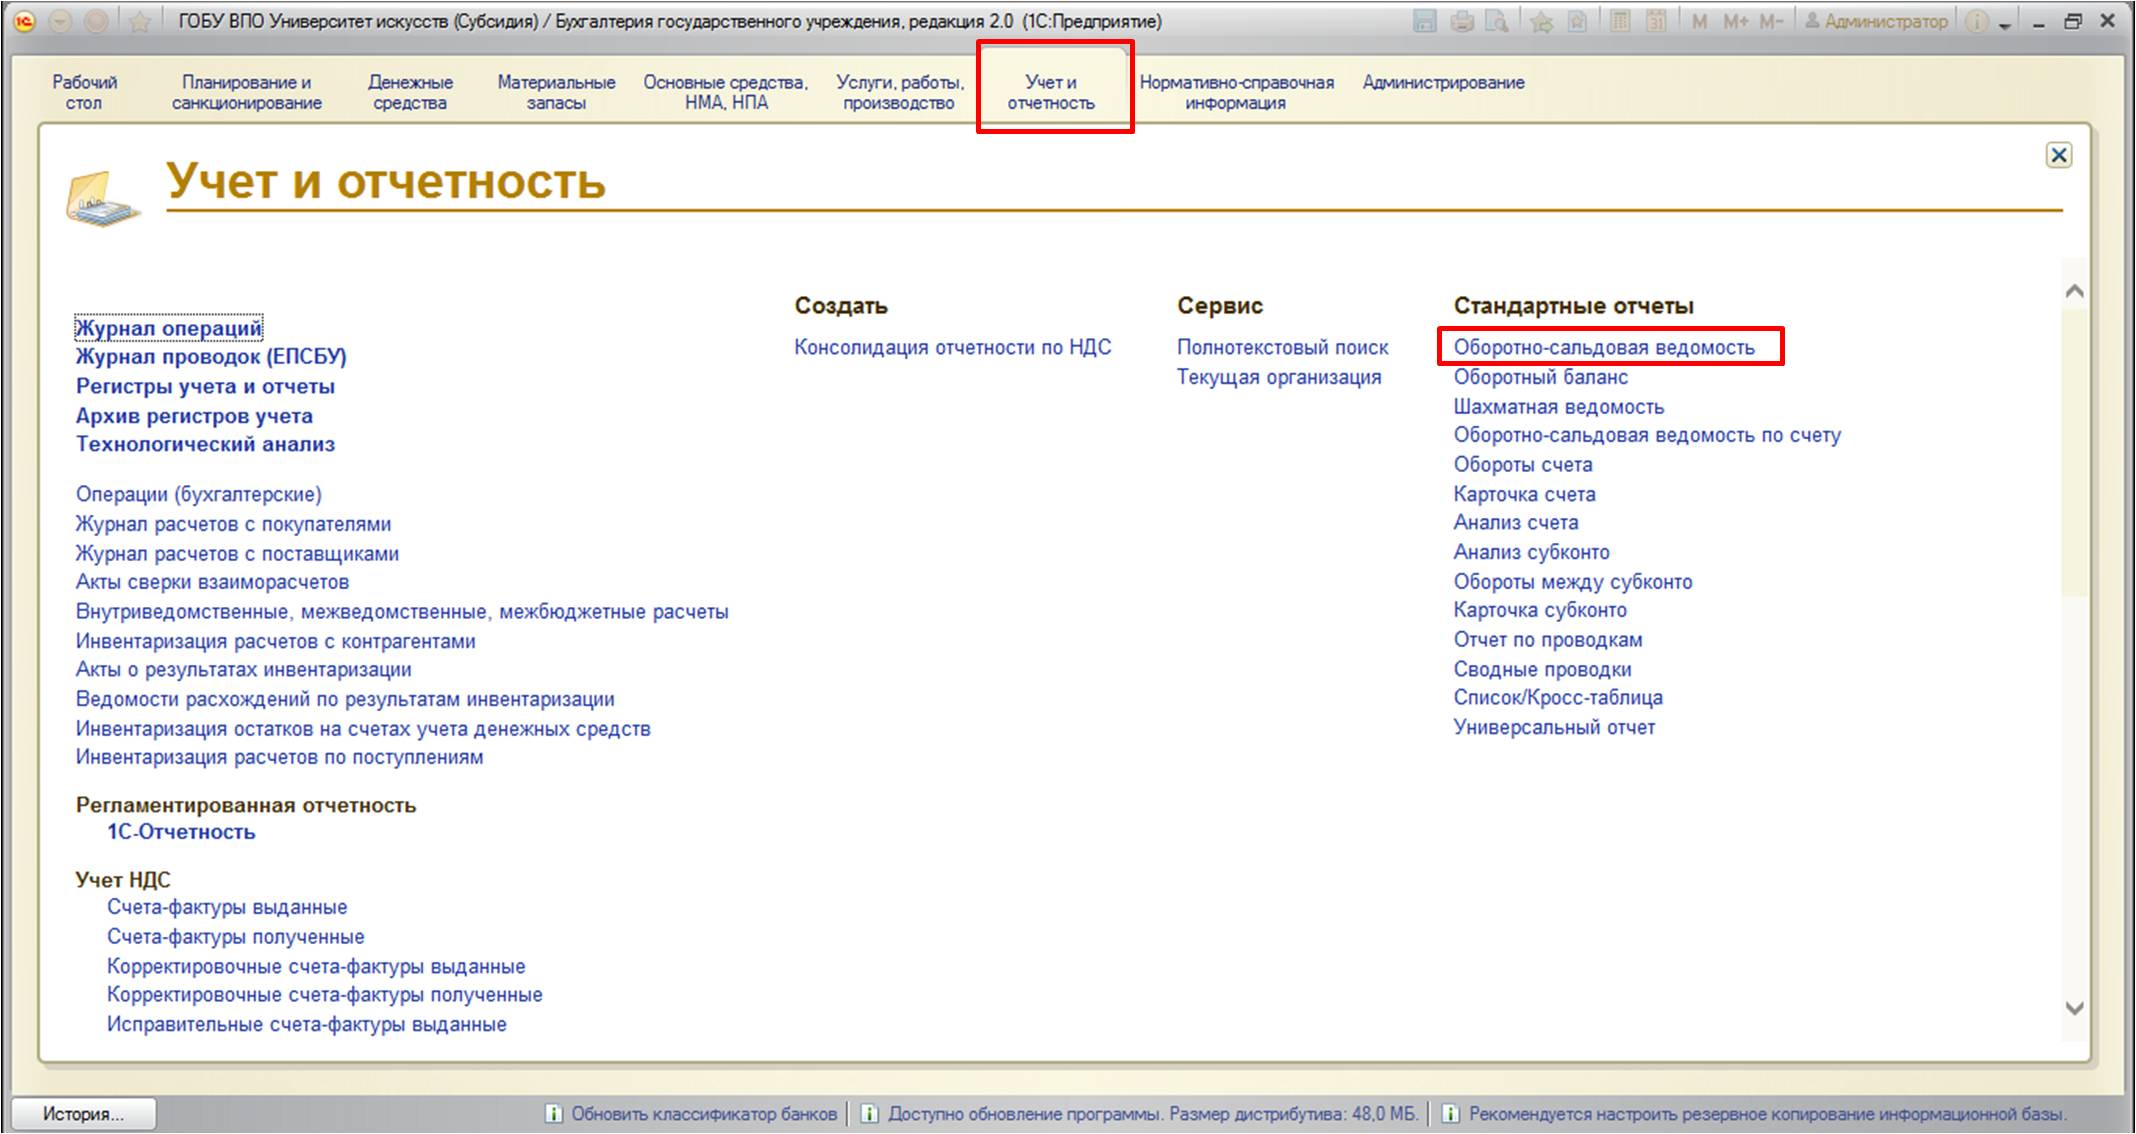
Для этого отчета установим следующие настройки:
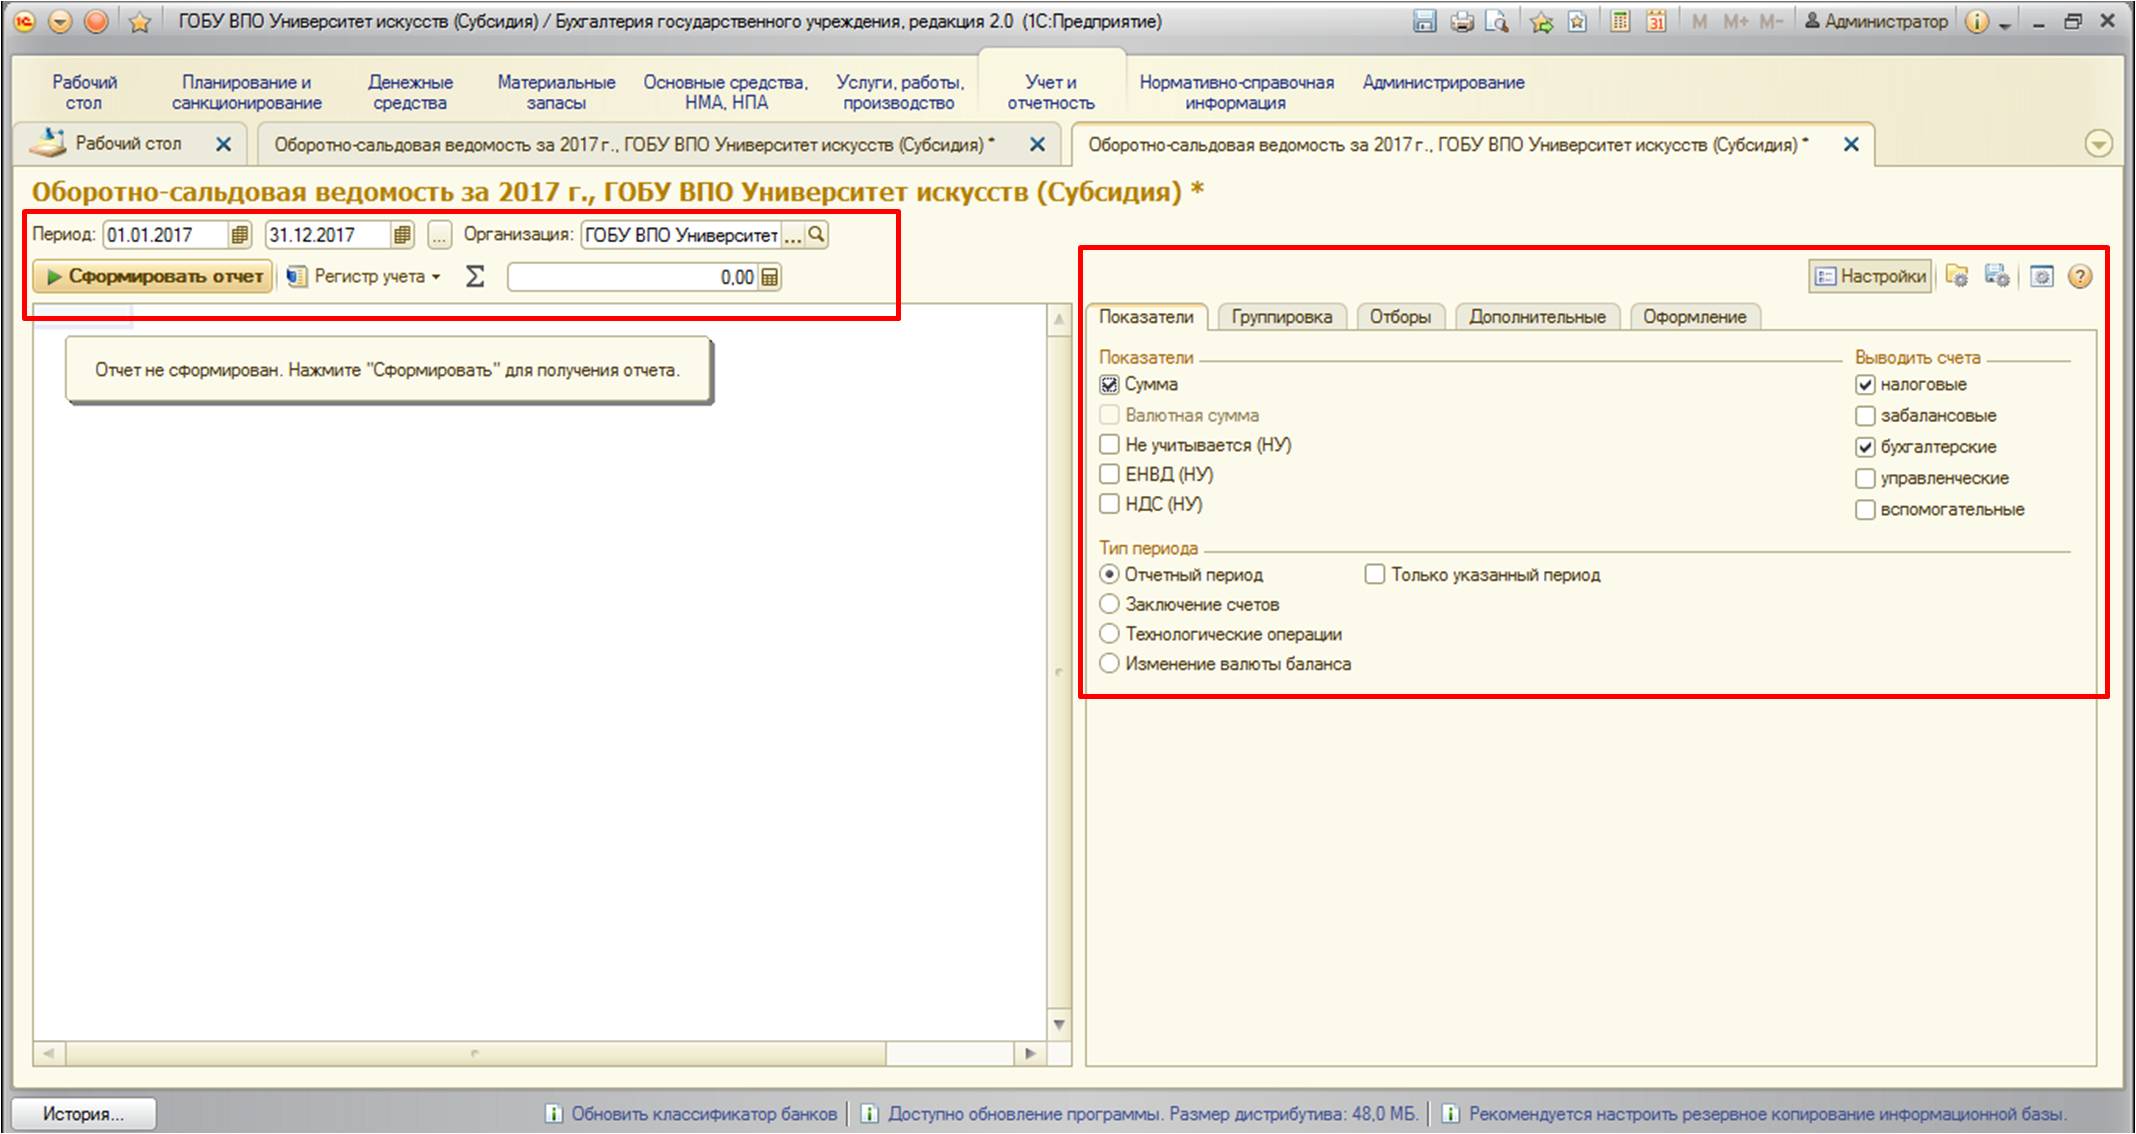
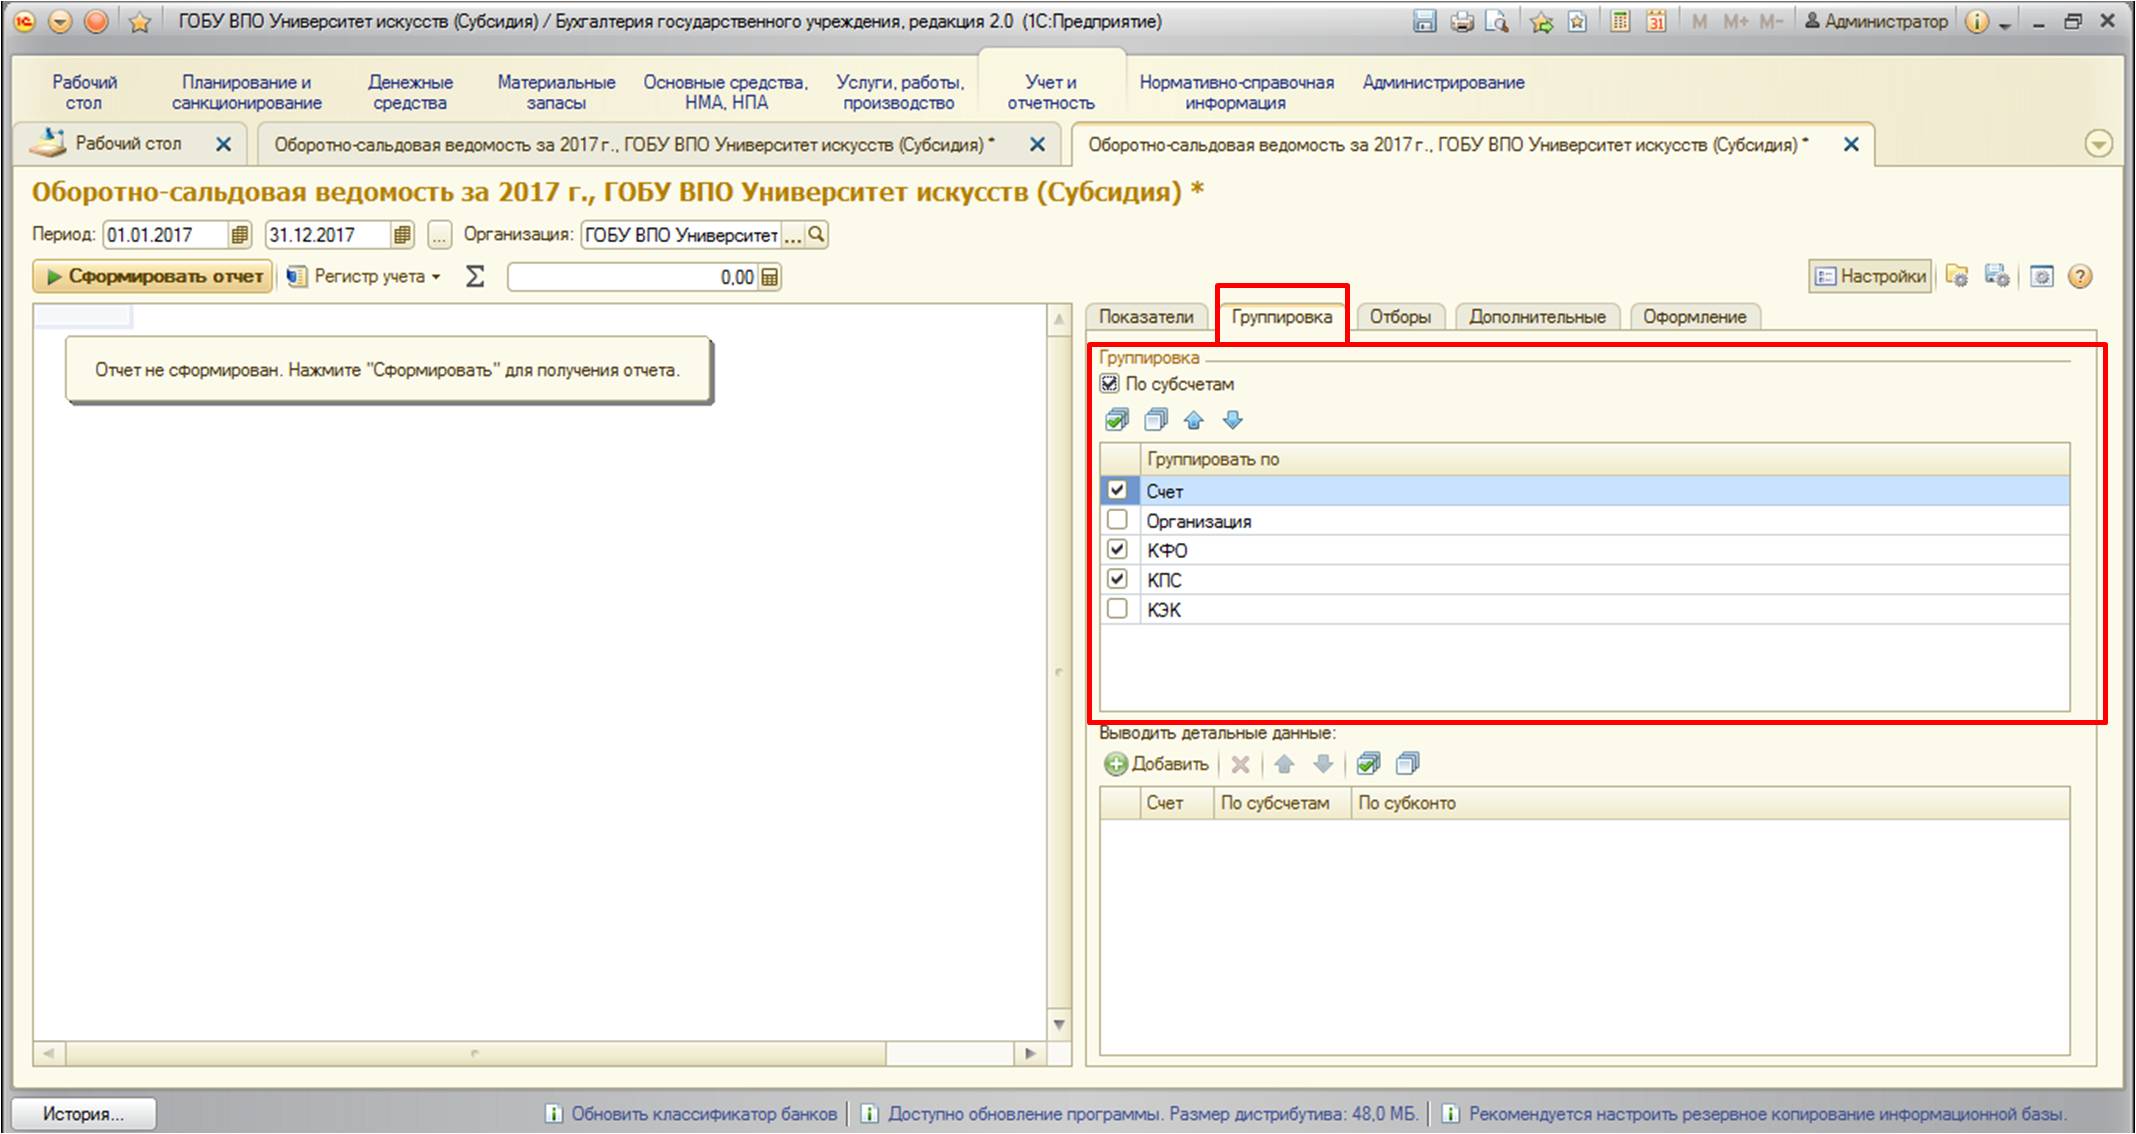
Сформируем отчет и проанализируем ситуацию:
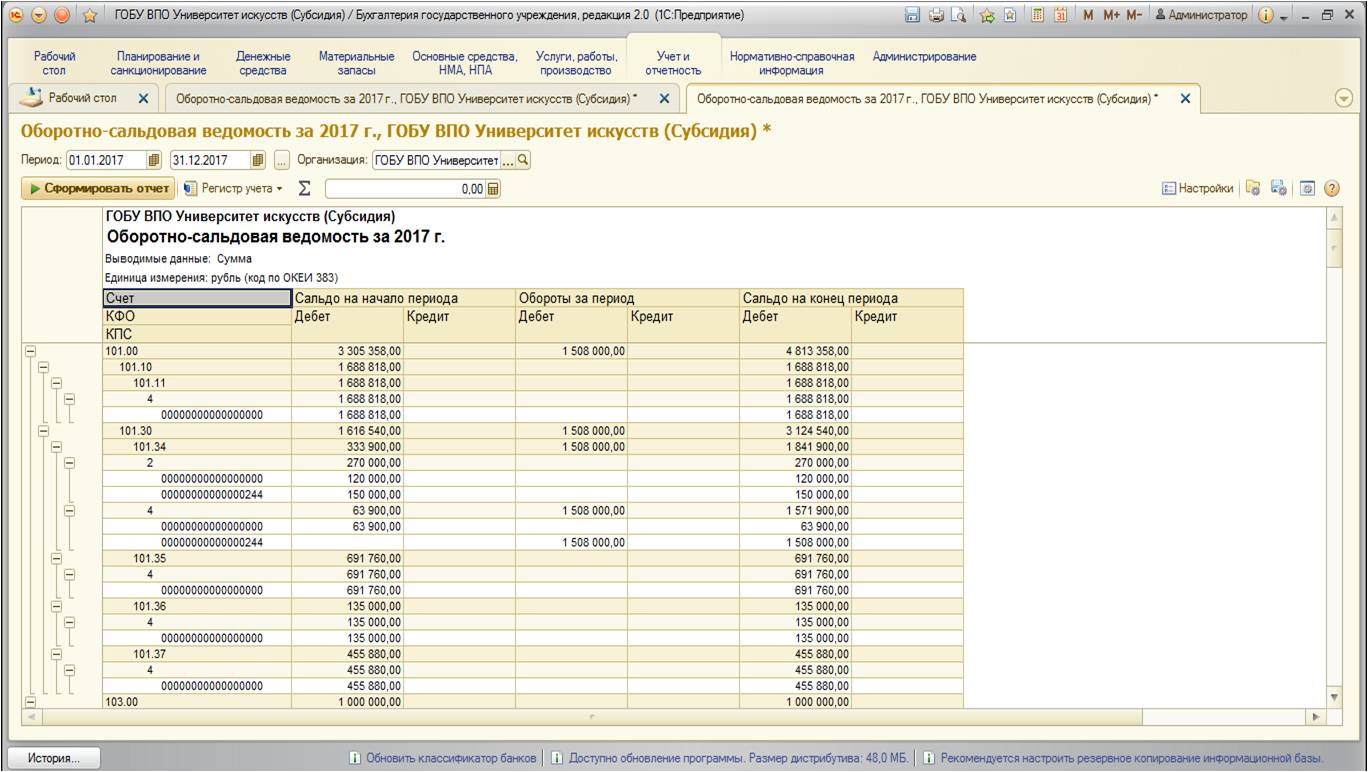
По этой оборотно-сальдовой ведомости видно, что на счете 101 «Основные средства», код финансового обеспечения (КФО) «2» основные средства хранятся на двух различных КПС:
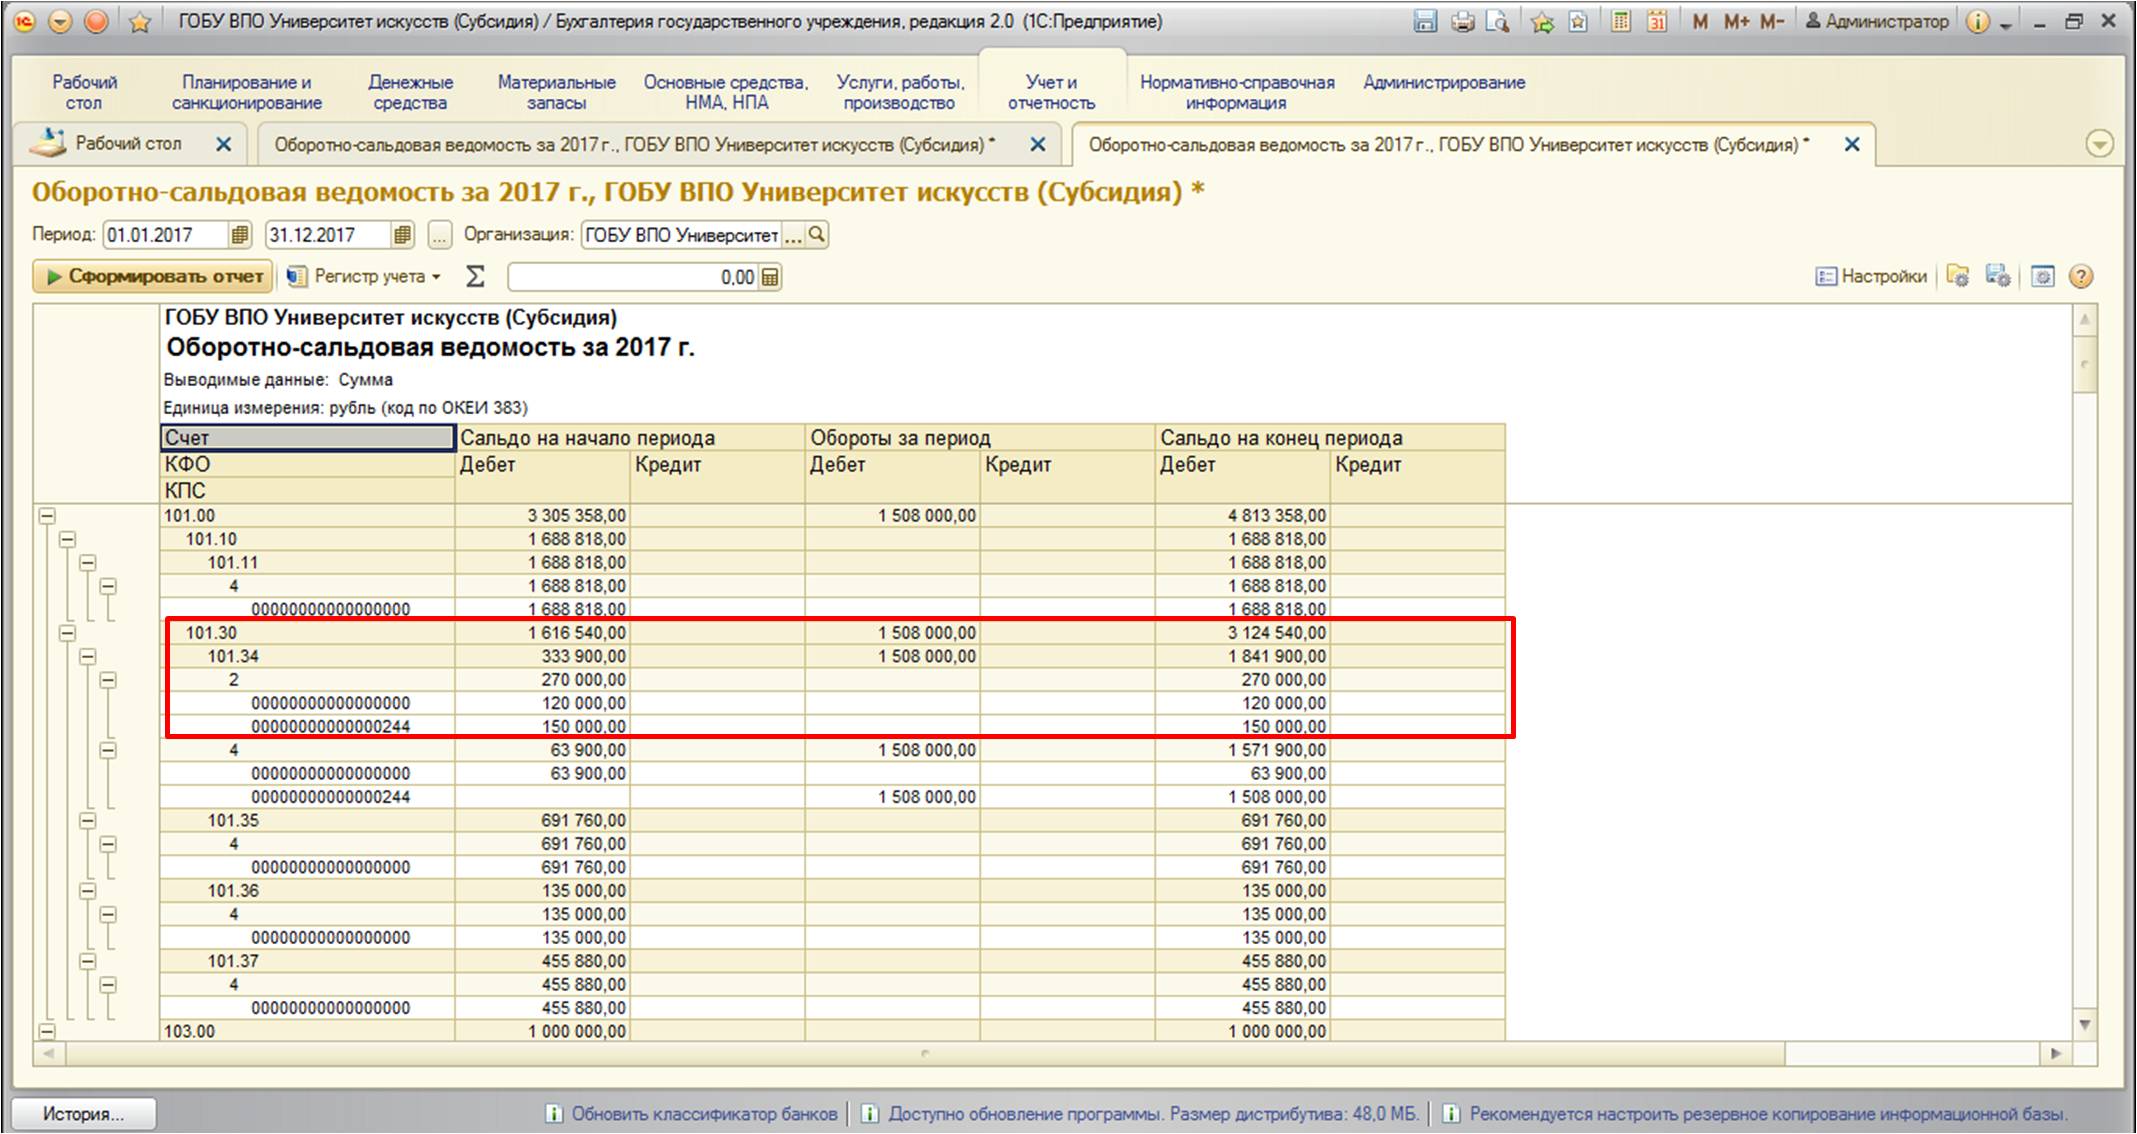
Перенесем остатки с одного КПС на другой.
Для этого откроем обработку ««Помощник переноса остатков между счетами», в ней необходимо заполнить счет (помним, что это обязательное поле для заполнения):
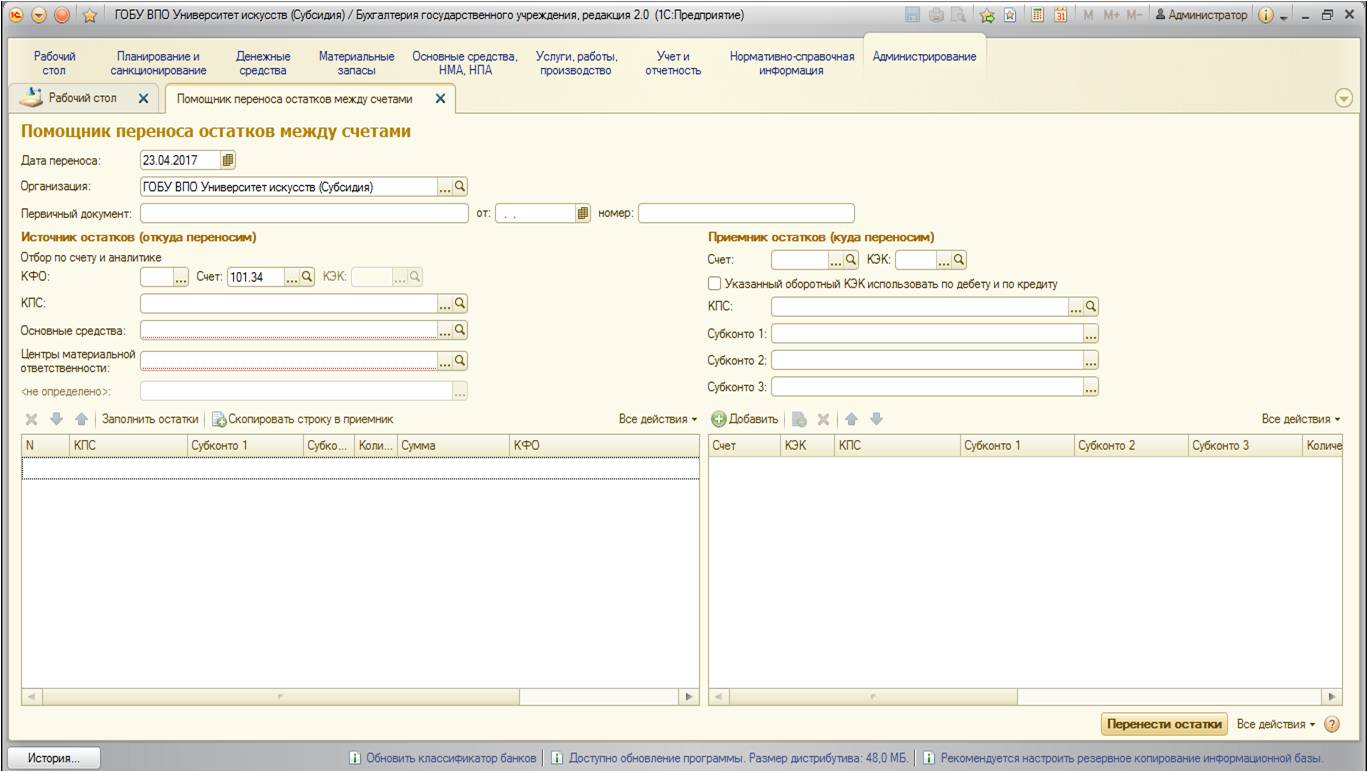
После заполнения счета форма преобразуется, безликие субконто изменяются, появляются субконто, которые принадлежат именно выбранному счету. Напомню, что субконто – это дополнительная аналитика, некий разрез учета, который позволяет вести уточненные данные по счетам. К примеру, на счете 101 «Основные средства» введены субконто – «Основные средства» и «Центры материальной ответственности», которые позволяют видеть остатки на этом счете в разрезе единиц основных средств и центров материальной ответственности, на которых они хранятся. Поэтому всегда сумму остатков можно расшифровать по отдельно взятым номенклатурным позициям основных средств и ЦМО, а значит и материально-ответственным лицам.
Помним, что реквизит «Счет» — это единственное обязательное поле для заполнения. Для того, чтобы уже сейчас заполнить табличное поле остатками, нужно воспользоваться специальной кнопкой:
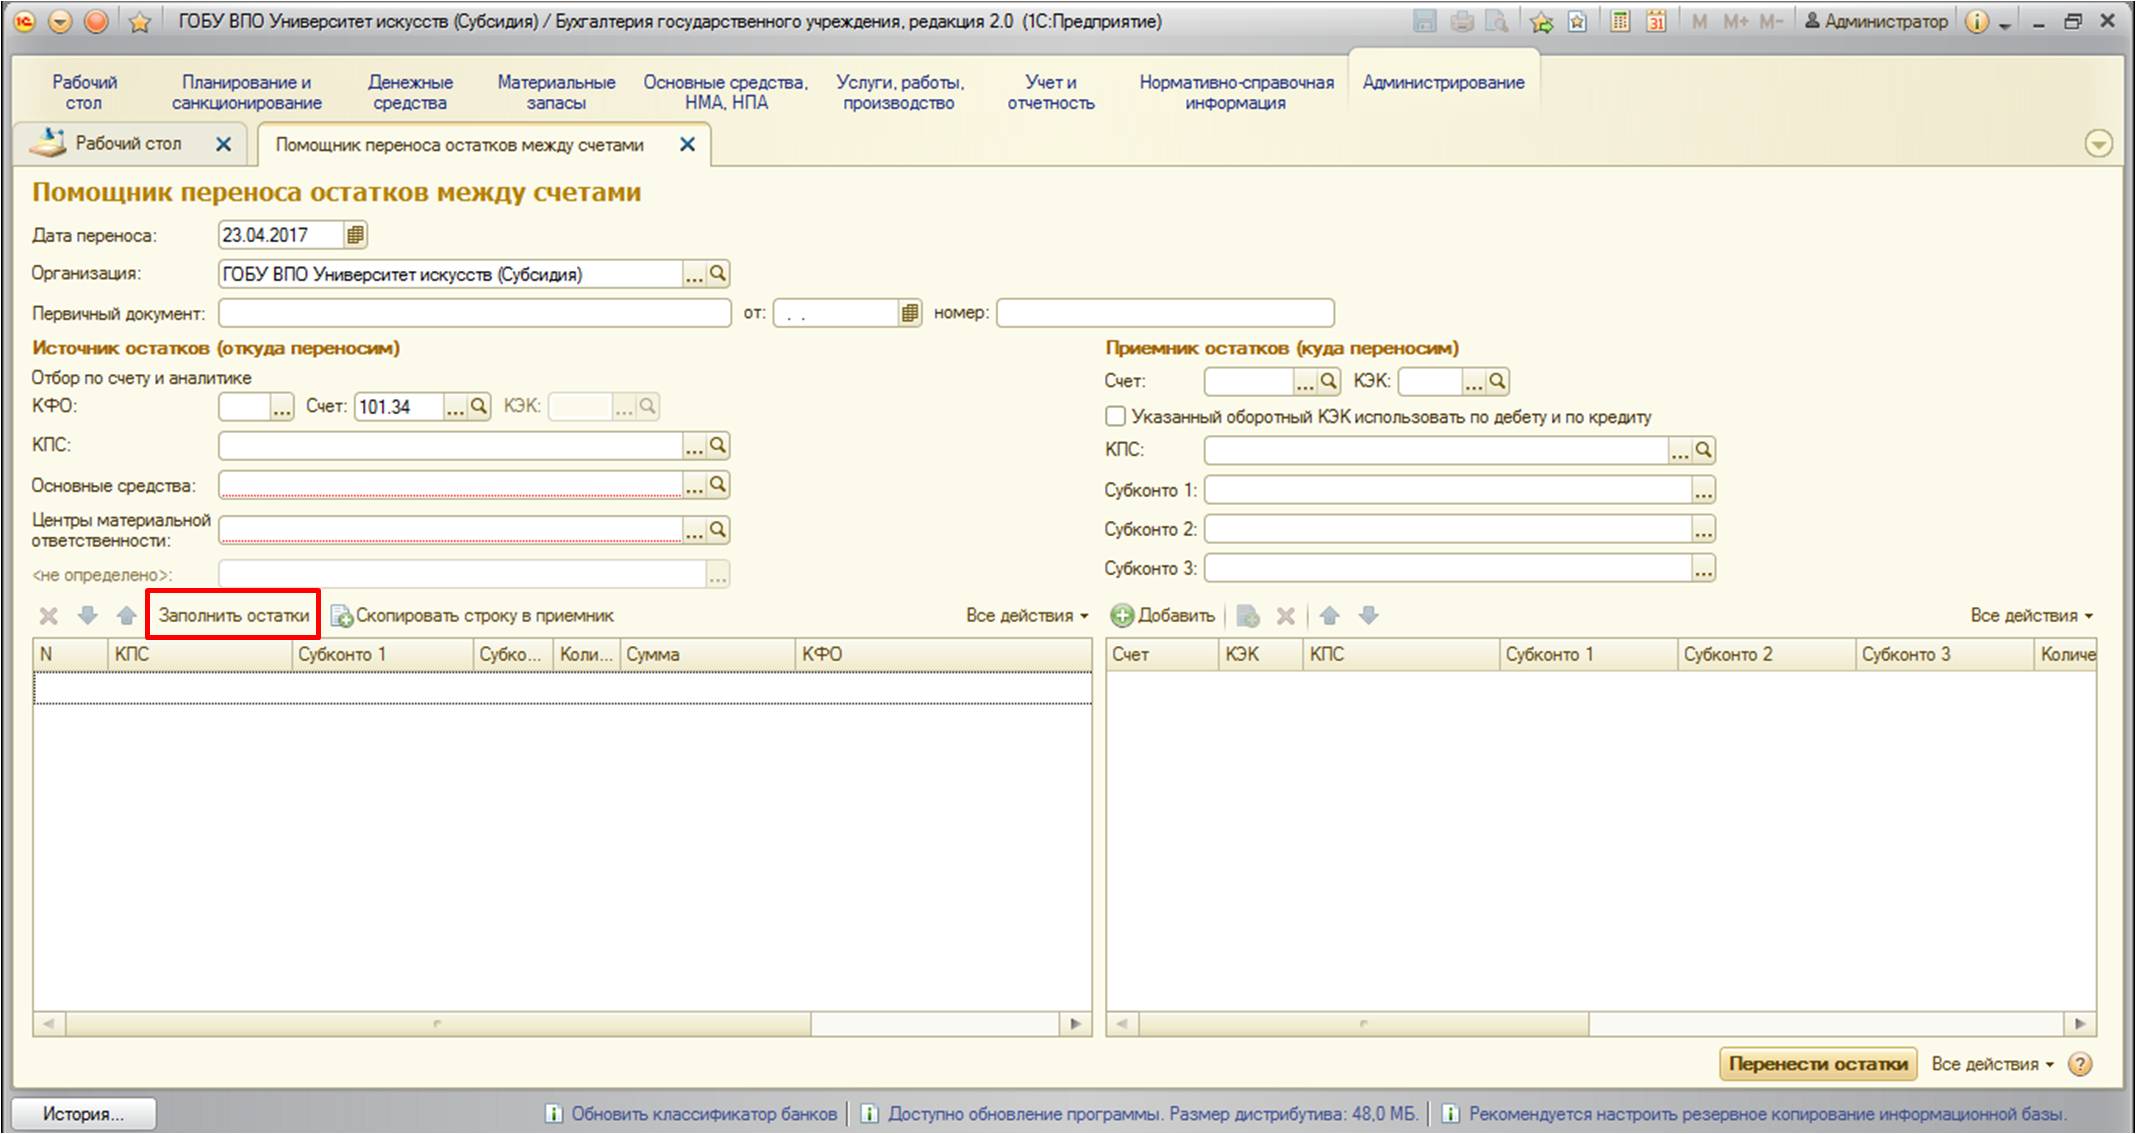
После заполнения форма выглядит следующим образом:
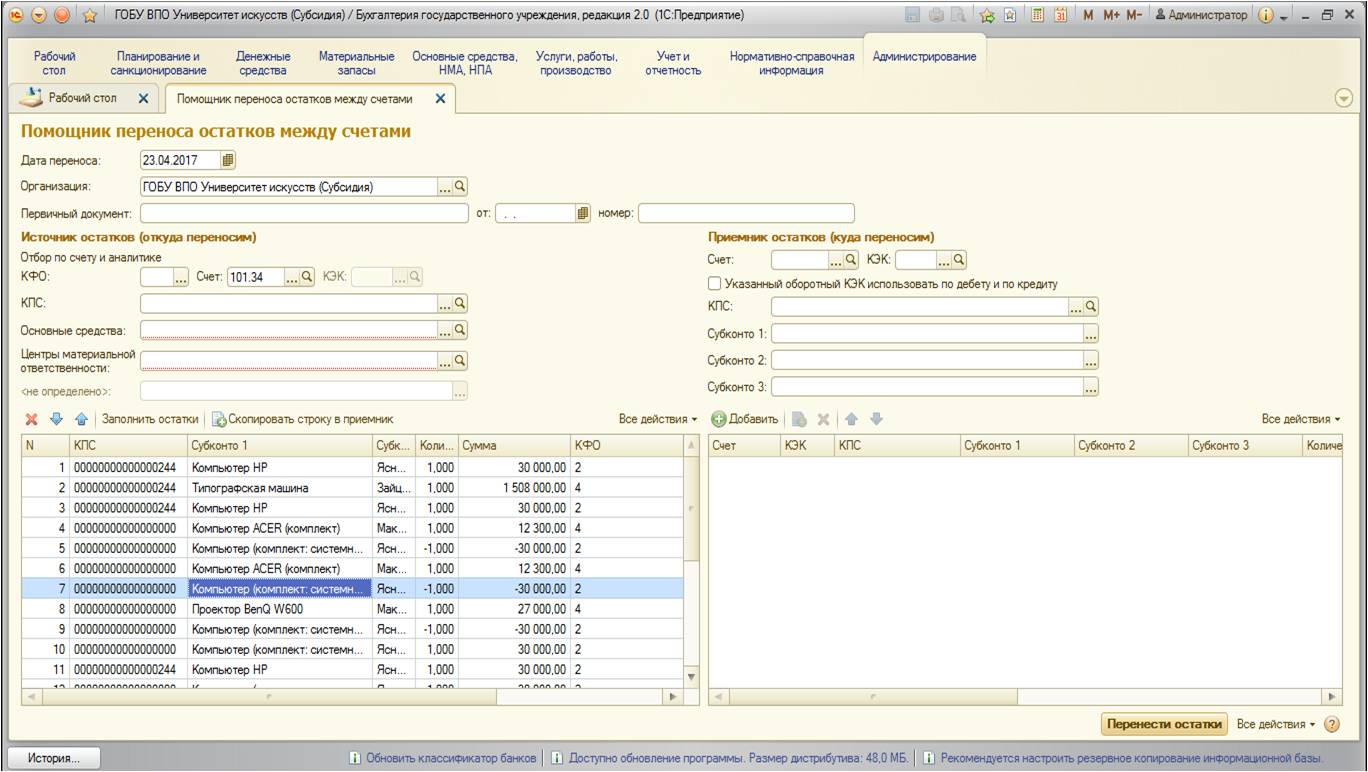
На этом этапе уже можно перенести остатки на другой счет. Но так как нам интересны остатки именно по определенным КФО и КПС, то нужно однозначно определить их, заполним и эти поля:
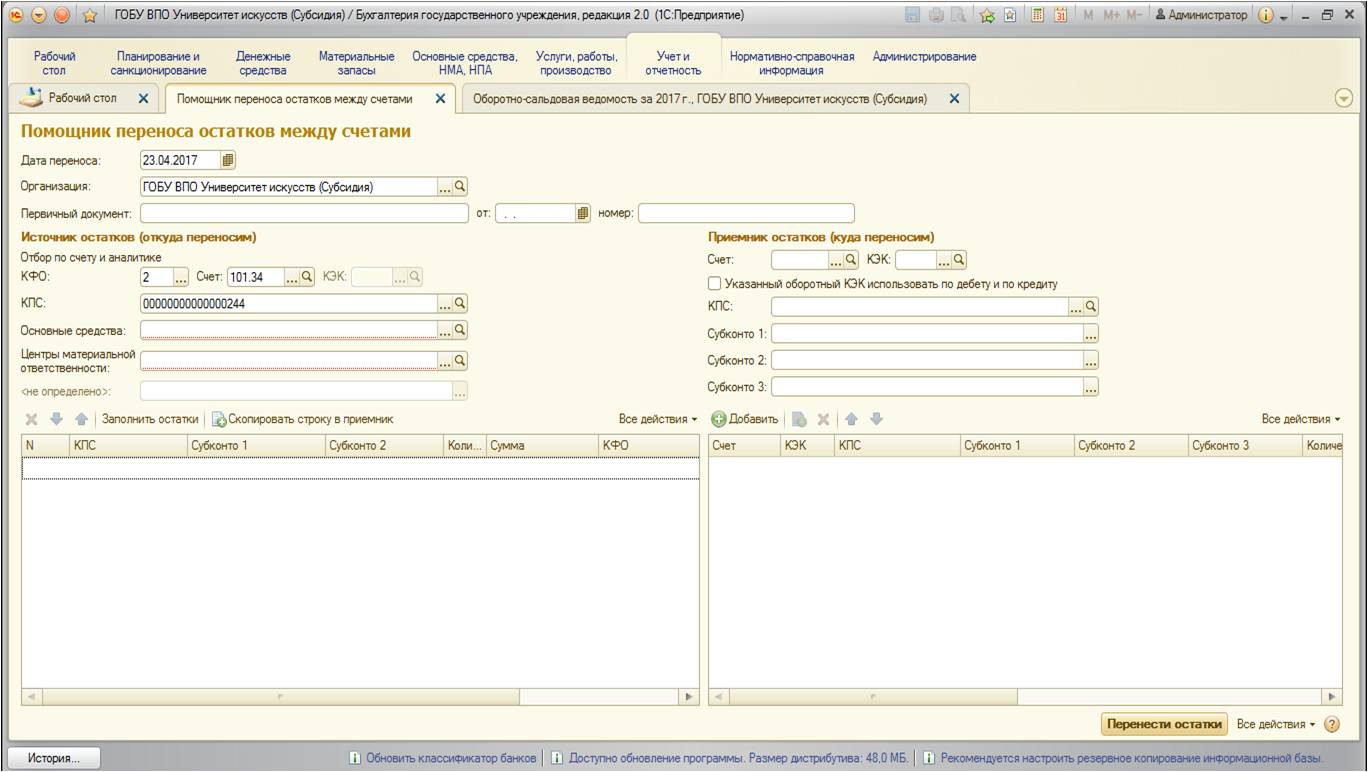
Воспользуемся снова кнопкой «Заполнить остатки» и увидим нужные остатки:
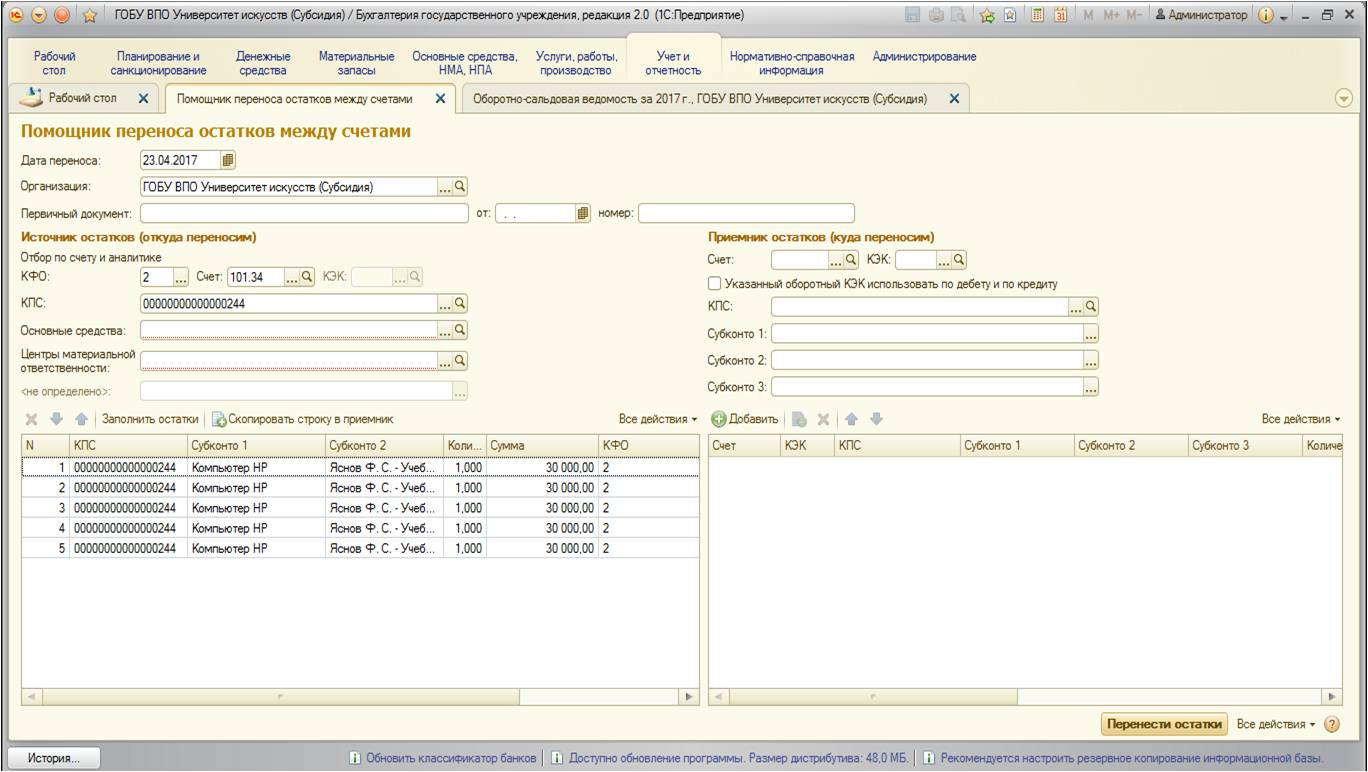
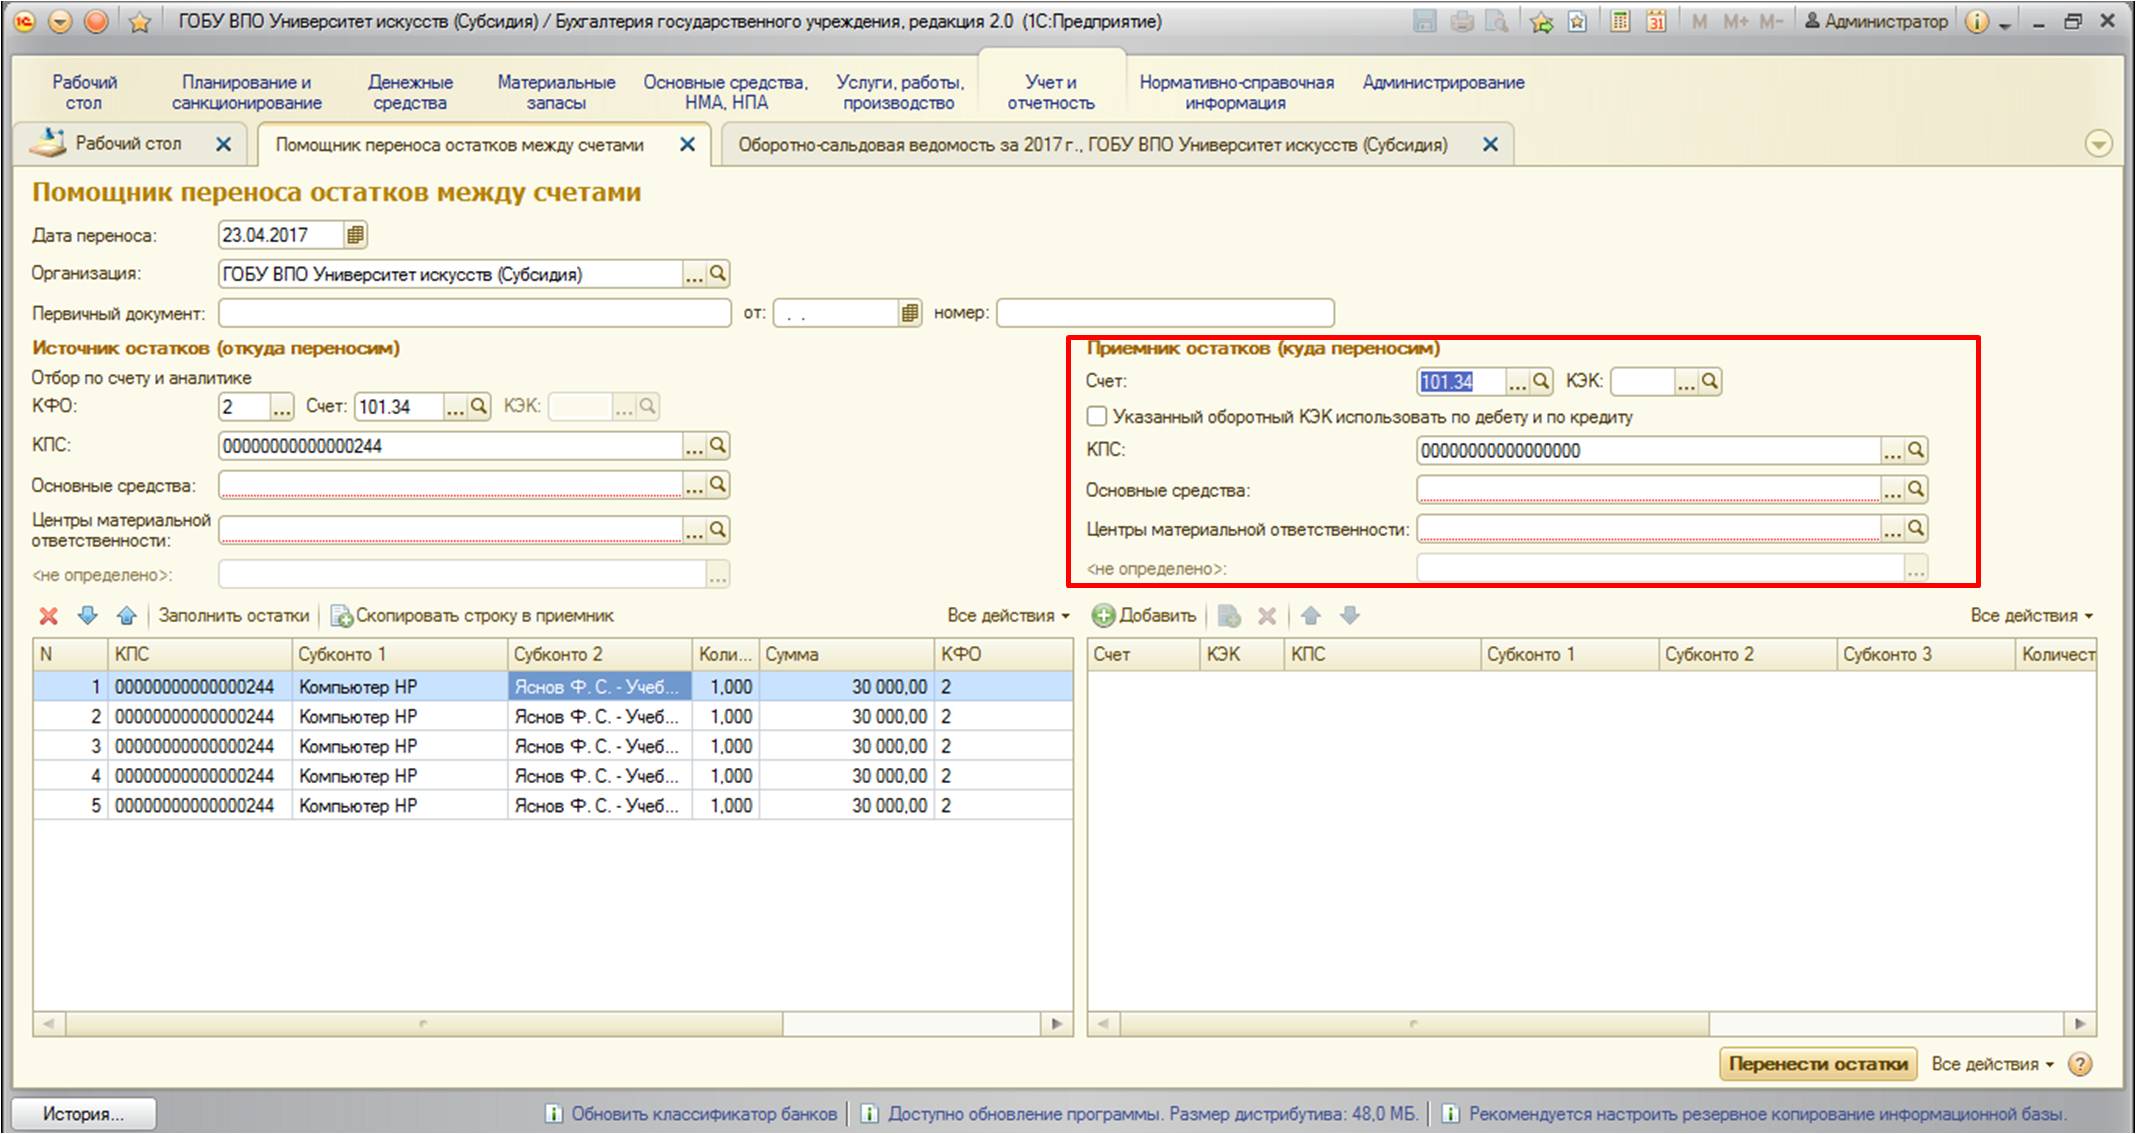
После того, как необходимые остатки заполнены, вводим информацию в правую часть формы. В первую очередь нужнозаполнить счет-приемник. А также, так как интересна смена КПС у отобранных остатков, заполняется и это поле. Если есть необходимость сменить какие-либо другие реквизиты, то необходимо их заполнить. Если нужно, чтобы не изменялись – оставить поля пустыми:
После того, как необходимые реквизиты заполнены – перенесем остатки:
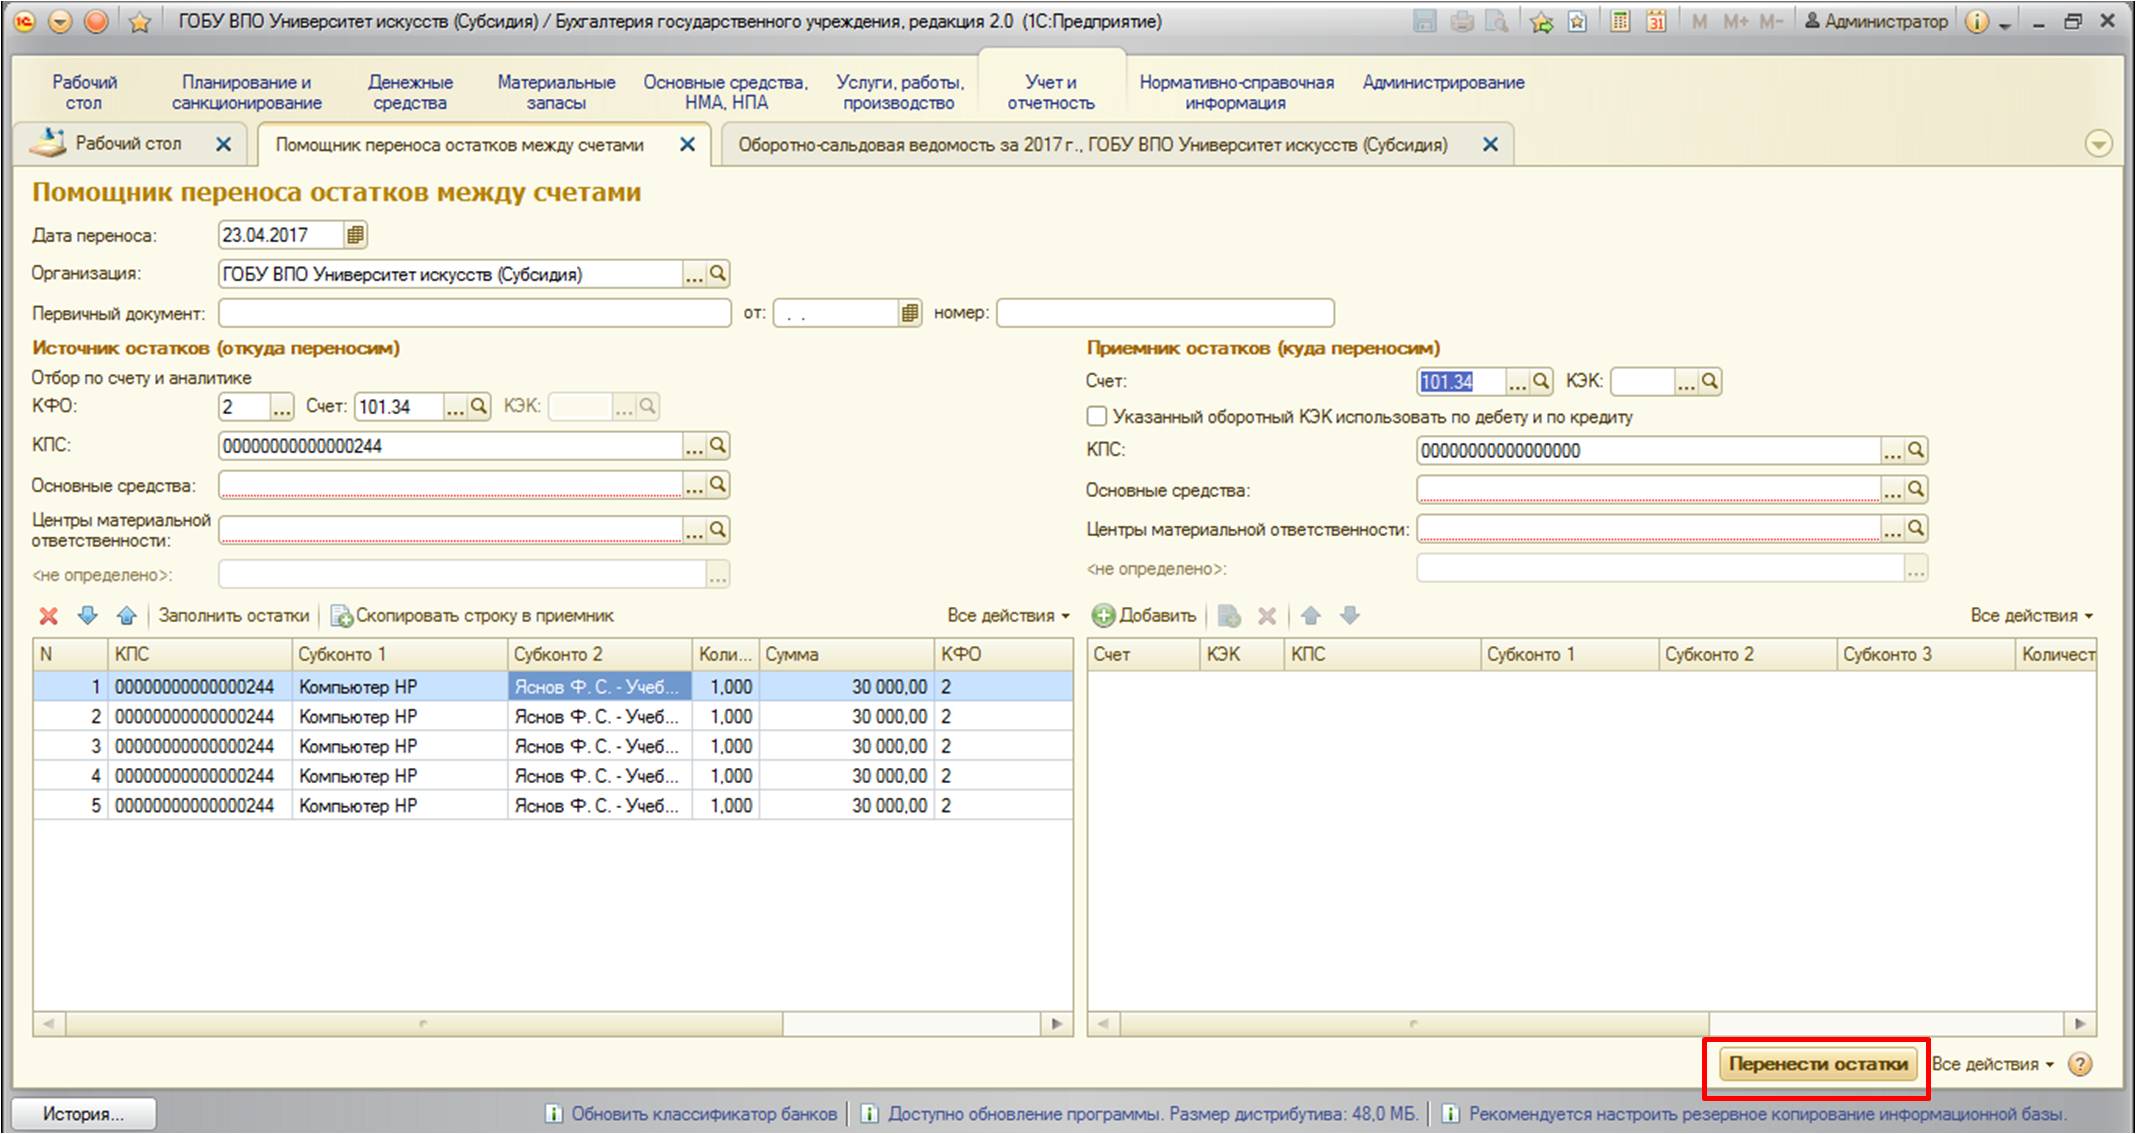
После нажатия кнопки «Перенести остатки» запускается процесс формирования необходимых проводок. Эта обработка создает документ «Операция (бухгалтерская)» с нужными проводками. Также вторая редакция БГУ после завершения процесса переноса открывает данный документ:
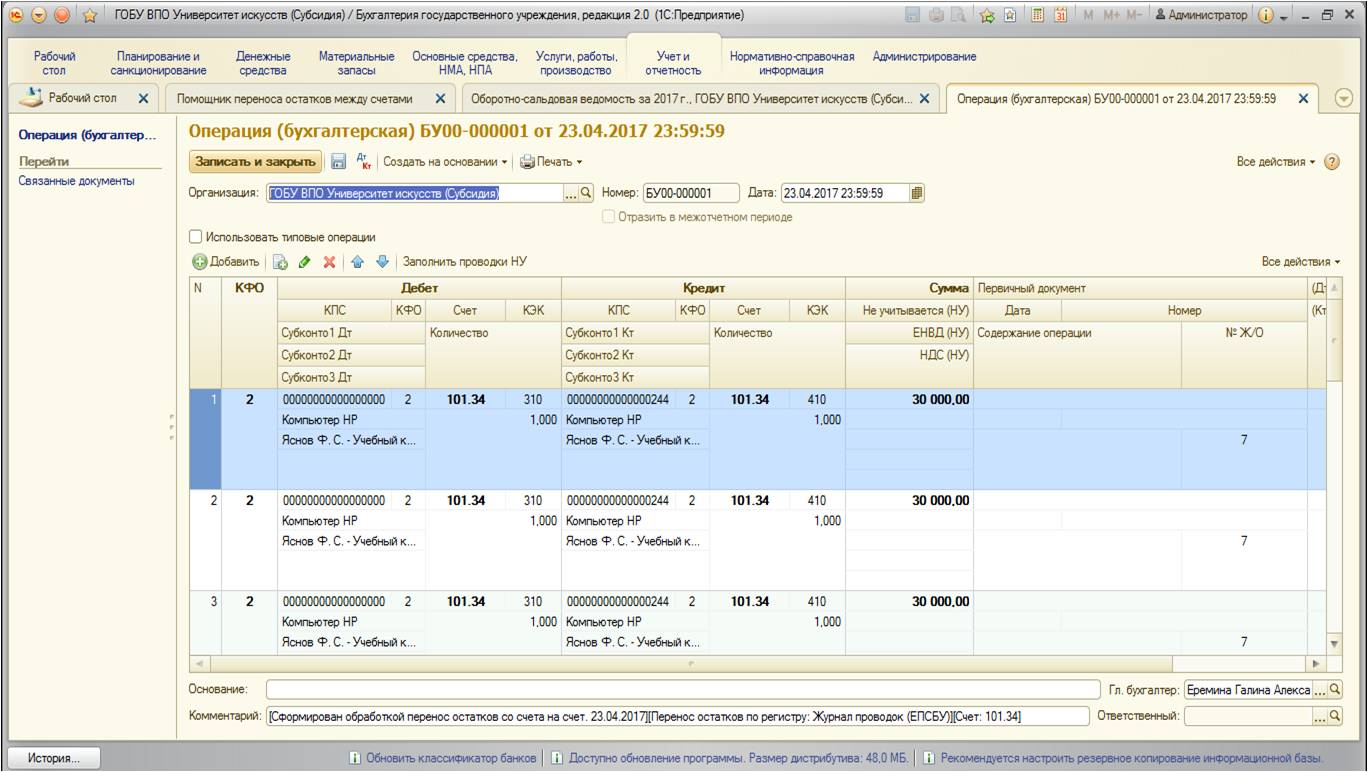
Поверяем проводки, по дебету тут выступает нужный нам КПС, та аналитика, которая не была заполнена, остается без изменений. В комментарии указаны данные формирования операции. Документ уже проведен, все данные отражены в учете.
Для проверки снова воспользуемся отчетом «Оборотно-сальдовая ведомость» с теми же настройками:
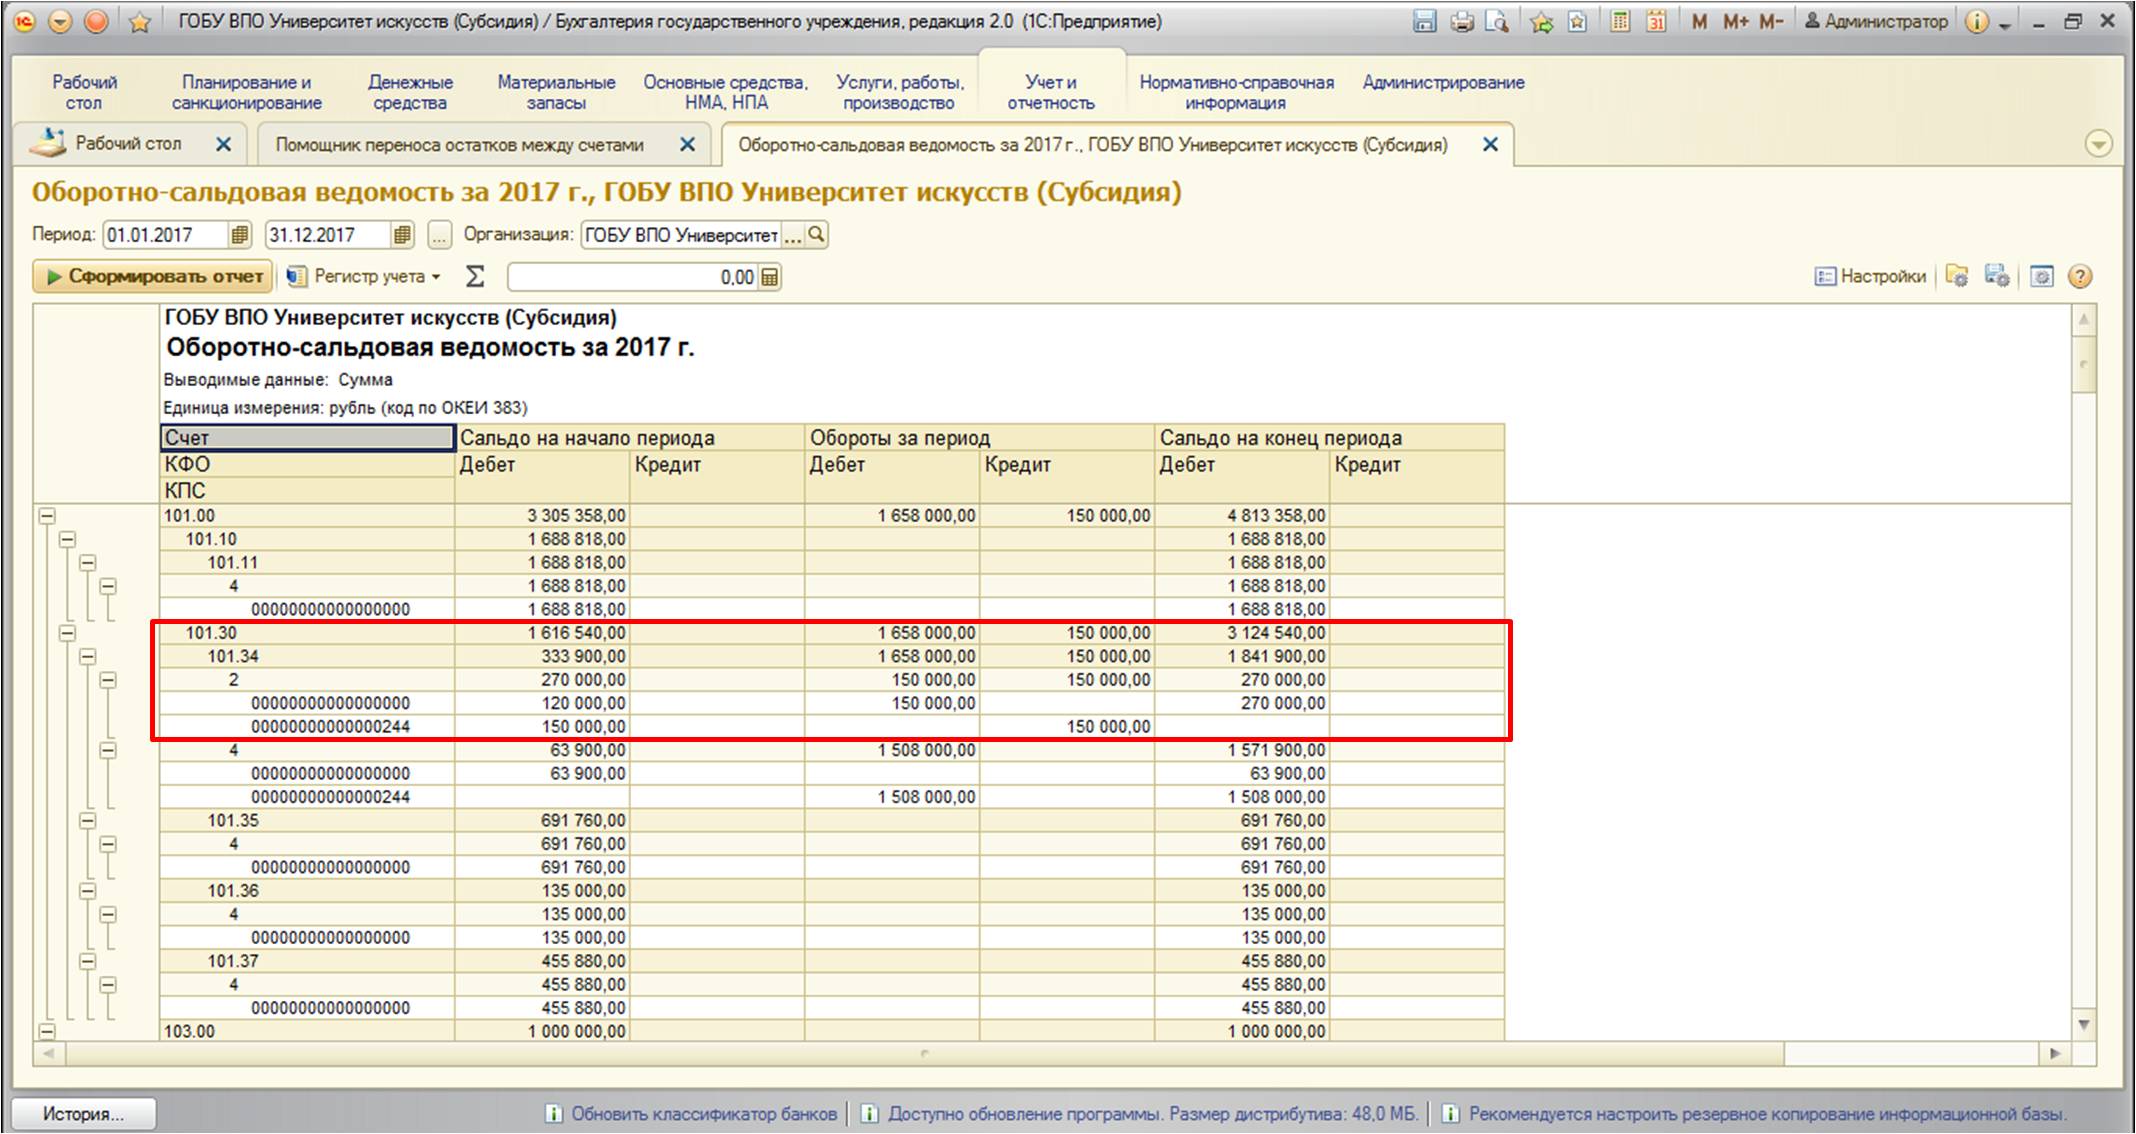
Как видно из отчета – все остатки по выбранным нами КФО и КПС перенесены.
Хотелось бы еще дать пояснения по двум реквизитам этой обработки:
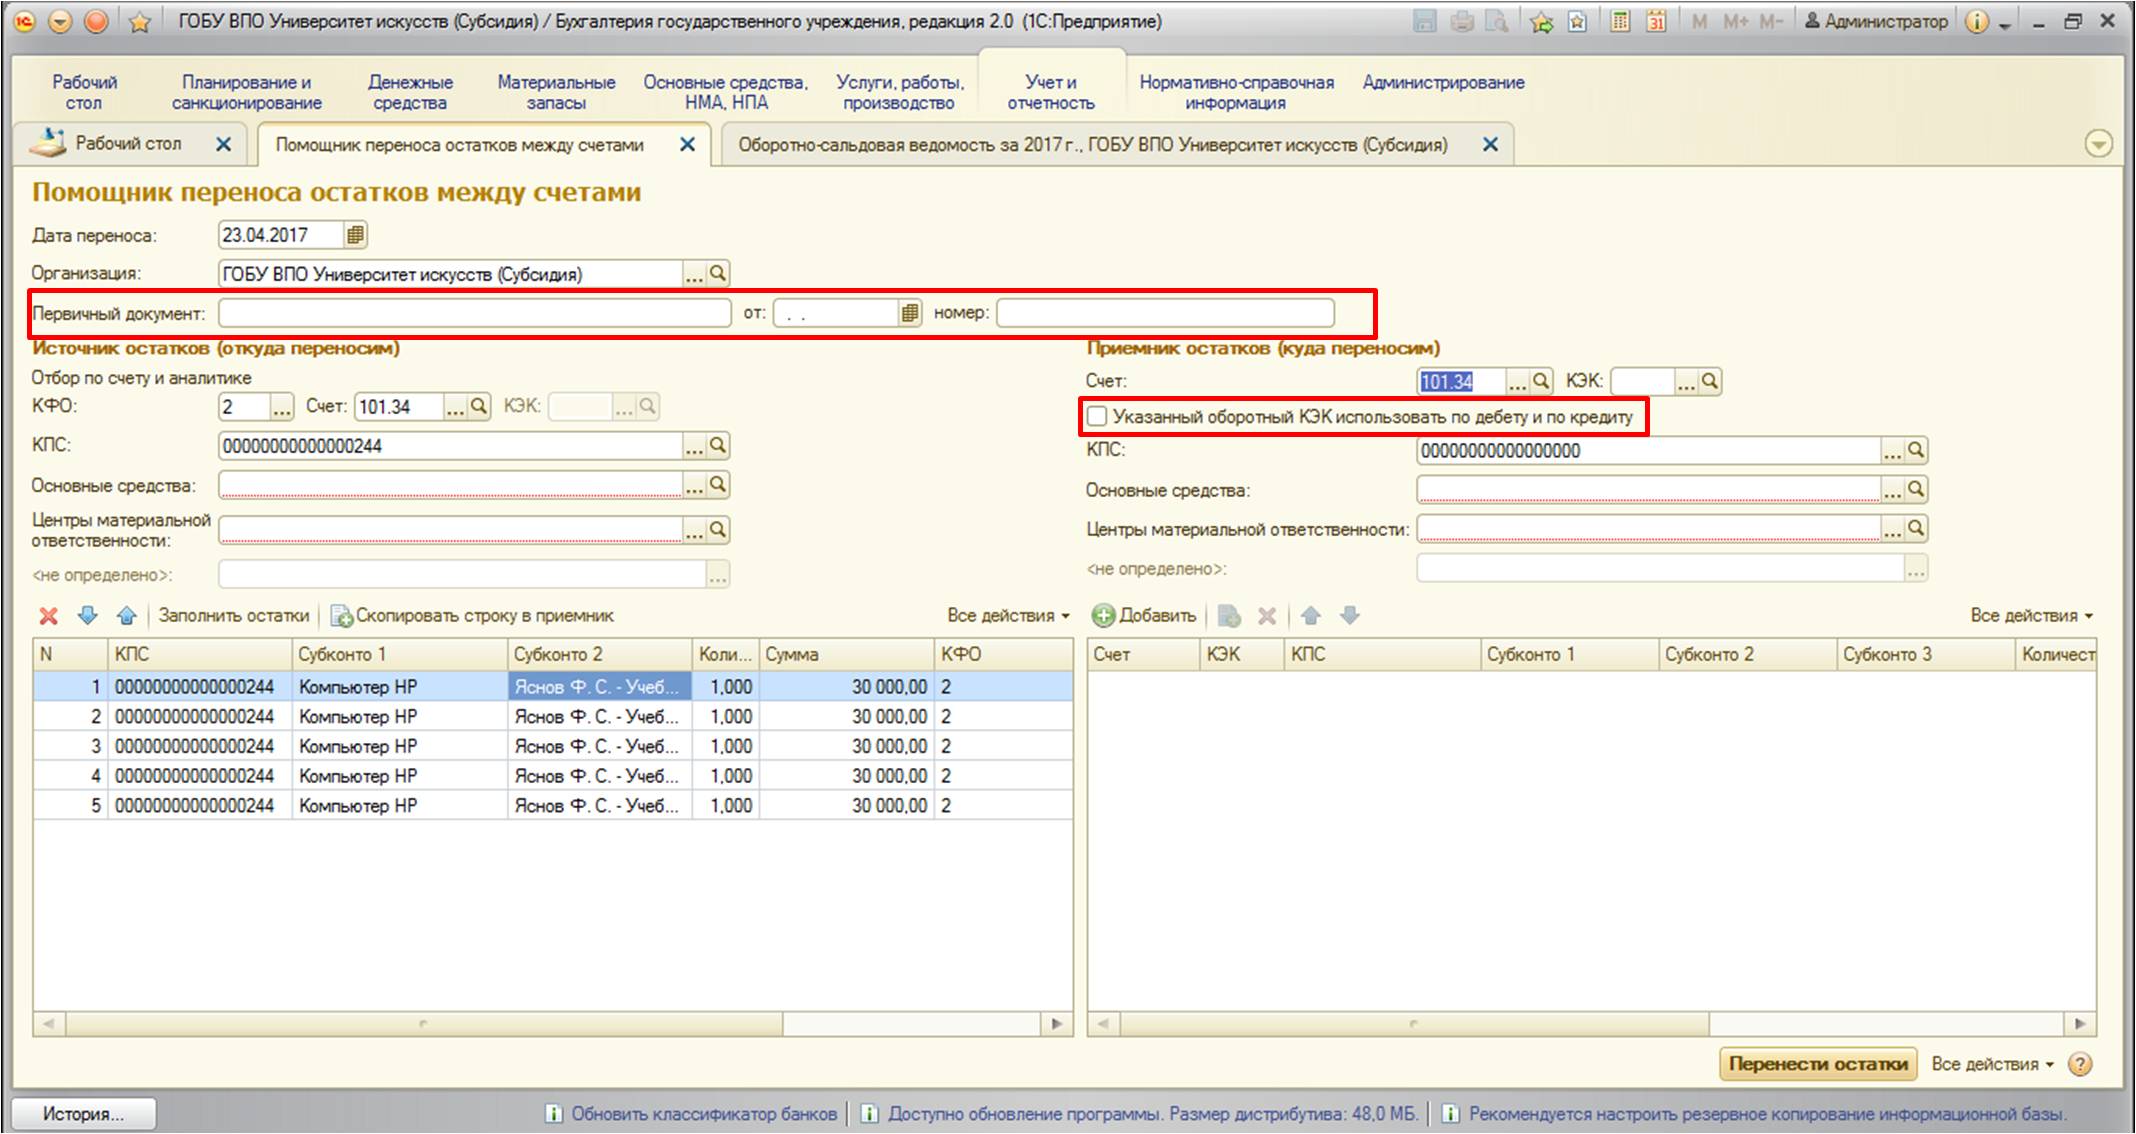
Реквизит «Первичный документ» также необходимо заполнять, так как бухгалтерский учет – это, в первую очередь, отражение финансово-хозяйственной деятельности учреждения. И все операции, которые формируются в программе, должны иметь первичную документацию в бумажном виде.
Флаг «Указанный оборотный КЭК использовать по дебету и по кредиту» позволяет указать единый КЭК для всей операции. По умолчанию, программа в дебете будет использовать приходный КЭК для счета (в нашем примере – это КЭК 310 – «Увеличение стоимости основных средств»), а в кредите – расходный (в нашем примере – это КЭК 410 – «Уменьшение стоимости основных средств»), что логично и соответствует инструкциям.
В заключение хотелось бы сказать, что этот удобный механизм используется довольно часто: и как способ исправить ошибки учета, допущенные в прошлых периодах, и как возможность привести учет в соответствие законодательству.
Мастер Счет в Платежном Поручении ВТБ
Миграция денег (money movement) – перемещение денег между отдельными регионами (районами, областями) страны, городом и селом, отдельными группами населения.
Различают организованные и неорганизованные формы миграции денег. Организованная миграция денег – поступление торговой выручки, движение денег при почтовых переводах. Неорганизованная миграция денег связана с поездками на отдых, в командировки, поездками в другие регионы для покупки товаров, с продажей сельскохозяйственных продуктов на рынках, находящихся в других регионах.
Обращение денежной массы связано с процессом миграции денег. Часть перемещаемых денег определяется исчислением сумм переводов, отправленных за пределы данной территории либо полученных извне. В сумму переводов включаются переводы через органы связи и учреждения банков. Эта часть миграции денег в объеме платежеспособного спроса населения учитывается в форме разницы между полученными и отправленными переводами.
Основными каналами перемещения денежной массы являются: безналичный (авизо, переводы, аккредитивы) и наличный. При этом деньги как ввозятся в регион, так и вывозятся из него. В связи с этим важное значение имеет сальдо миграции денег, так как от него прямо зависит платежеспособный спрос населения региона. Поэтому, экономически нежелательна миграция денег, вызванная недостатками в удовлетворении спроса населения в местах постоянного проживания.
Методы изучения миграции денег построены на использовании балансов денежных доходов и расходов населения, данных об остатках средств на счетах граждан в банках, обследованиях бюджетов семей и т. п. В основе распределения количества находящихся в обращении денег по регионам страны лежат уровень денежных доходов по социальным группам населения и скорость обращения денег. Для изучения миграции наличных денег используется банковская отчетность о структуре эмиссии по видам денежных знаков и купюрному составу и другие методы.
Порядок отражения входящих остатков
Статьи по теме
Для обеспечения перехода к новому плану счетов Минфином России было направлено письмо от 29.12.2010 № 02-06-07/5396, содержащее таблицу соответствия плана счетов бюджетного учета, применяемых в 2010 и 2011 г. При этом при отражении входящих остатков по активам, обязательствам и финансовым результатам по состоянию на 1 января 2011 г. следует учитывать письмо Минфина России от 25.04.2011 № 02-06-07/1546 «Методические рекомендации по порядку отражения в бухгалтерском учете входящих остатков по активам, обязательствам и финансовым результатам при принятии решения о преобразовании государственного (муниципального) учреждения путем изменения его типа» (далее – Методические рекомендации). Рассмотрим порядок применения указанных писем на практике.
Перенос остатков
В связи с изменениями, введенными Инструкцией № 157н, при формировании бюджетной отчетности бухгалтеры столкнулись с несоответствием между номерами строк Баланса (ф. 0503130)1 по состоянию на конец 2010 и начало 2011 г., хотя показатели разделов отчета и валюта баланса (общего итога) не должны отличаться.
Согласно п. 1 Методических рекомендаций остатки по счетам учета на 1 января 2011 г. переносятся:
- в межотчетный период;
- после отражения в учете операций по завершению 2010 г.;
- до отражения на счетах Единого плана счетов бухгалтерского учета операций 2011 г.;
- на основании Справки (ф. 0504833);
- по состоянию на конец 2010 г. в рамках деятельности за счет бюджетных средств (код финансового обеспечения — 1) и за счет средств во временном распоряжении (код финансового обеспечения — 3) — на те же коды финансового обеспечения — 1 и 3;
- по состоянию на конец 2010 г. в рамках средств от приносящей доход деятельности (код — 2) — в зависимости от порядка распоряжения этими средствами, установленными для учреждения в 2011 г.
Если средства от приносящей доход деятельности в 2011 г. будут:
- расходоваться учреждением самостоятельно, то остатки переносятся на код финансового обеспечения 2;
- перечисляться учреждением в доход бюджета, то на код финансового обеспечения 2 следует переносить остатки только в части денежных средств (счета 2 201 01 000, 2 201 03 000, 2 201 04 000, 2 201 05 000, 2 201 06 000, 2 201 07 000 плана счетов 2010 г.). Остальные остатки средств и расчетов, учтенных в 2010 г. по коду 2, следует переносить на соответствующие счета с кодом финансового обеспечения 1.
Отметим, что в Методических рекомендациях отсутствуют указания в отношении остатков расчетов за счет средств обязательного медицинского страхования, которые в соответствии с п. 21 Инструкции № 157н с 2011 г. подлежат отражению по коду финансового обеспечения 7, а в 2010 г. учитывались по коду 2. Кроме того, Методические рекомендации не содержат прямых указаний на способ отражения операций перевода остатков.
По аналогии с операциями перевода остатков в межотчетный период в предыдущие годы, перевод остатков возможно отразить путем их списания по плану счетов 2010 г. в корреспонденции со счетом финансового результата прошлых лет (счет 0 401 03 000 плана счетов 2010 г.). Далее восстановить остатки на счетах соответствующих Инструкции № 157н в корреспонденции со счетом финансового результата прошлых лет (счет 0 401 30 000). При этом перенос остатка по самому счету финансовых результатов прошлых лет будет выполняться прямой проводкой после выполнения всех операций переноса с учетом сложившегося сальдо.
Возможен и прямой . Однако он недопустим при распределении остатков между разными кодами финансового обеспечения (с 2 на 1).
Пример
Рассмотрим переноса остатков с использованием счета финансового результата прошлых лет:

Далее рассмотрим прямого переноса остатков без использования счета финансового результата прошлых лет:

При переносе остатков по счетам следует учесть и изменения бюджетной классификации в соответствии с Указаниями № 190н1 (в частности, изменение кода подраздела расходов бюджета «Другие общегосударственные вопросы» с 0114 на 0113).
Изменение бюджетной классификации, в отличие от плана счетов, не влияет на бюджетную отчетность учреждения.
Исходящие остатки 2010 г. по счетам, содержащим коды бюджетной классификации доходов, расходов бюджетов и источников финансирования дефицитов бюджетов, должны быть перенесены на счета входящих остатков 2011 г. исходя из принципа сопоставимости (преемственности) кодов бюджетной классификации.
Приведем общую схему переноса остатков. В таблице обращено внимание на те счета, по которым при переносе может понадобиться разделение данных одного счета на несколько счетов.

Для казенных учреждений не предусмотрено выделение на уровне плана счетов и форм отчетности такой категории, как особо ценное движимое имущество.
У бухгалтеров нередко возникает ряд вопросов, касающихся перехода на новый порядок учета, не связанных с переносом остатков.
Во-первых, это порядок начисления амортизации на основные средства балансовой стоимостью свыше 20 000 до 40 000 рублей включительно. По у 2009 г., когда ценовой предел был увеличен с 10 000 до 20 000 рублей, ожидалось, что будет выпущено указание о доначислении амортизации до 100% по всем основным средствам стоимостью до 40 000 рублей включительно, приобретенным до 1 января 2011 г. Но поскольку более чем за полгода никаких распоряжений на этот счет Минфином России выпущено не было, нет оснований для доначисления амортизации.
Во-вторых, это порядок восстановления на забалансовых счетах 24, 25 и 26 данных о нефинансовых активах, которые находились в аренде (безвозмездном пользовании, доверительном управлении) по состоянию на 1 января 2011 г. Поскольку этот вопрос до сих пор не регламентирован на федеральном уровне, необходимо решить на уровне локальных учетных стандартов (учетной политики), какой датой отражать в учете такие остатки — в межотчетный период или в январе 2011 г. Такое решение особенно важно ввиду того, что с 2011 г. отражению в отчетности (в Справке о наличии имущества на забалансовых счетах) подлежат все забалансовые счета.
Документальное оформление переноса остатков
Нередко финансовые органы и ГРБС требуют от учреждений предоставить «отчет о переносе остатков по форме 833». Такое требование вызывает у бухгалтеров недоумение, потому что в составе форм отчетности, утвержденных законодательно, формы «833» нет. Очевидно, что речь идет о первичном документе Справка (ф. 0504833). Действительно, поскольку при переносе изменяются остатки по счетам учета, должен быть первичный документ (даже если перенос выполняется компьютерной программой авто-матизированно). И этот документ должен быть оформлен правильно.
Неправильно оформленная Справка (ф. 0504833):

Ошибка бухгалтера состоит в том, что указан код счета, а не его номер.
Неправильно оформленная Справка (ф. 0504833):

Ошибка состоит в том, что по счетам учета предусмотрено ведение аналитического учета в разрезе основных средств, материально ответственных лиц и мест хранения. Следовательно, также должен производиться в разрезе аналитики, предусмотренном для соответствующего счета.
Правильно оформленная Справка (ф. 0504833):

Объем получившейся Справки (или нескольких Справок) будет велик. Но это не освобождает учреждение от обязанности отражать операции в учетных регистрах на основании первичных документов.
- Авторизуйтесь в личном веб-кабинете финансовой организации.
- В меню найдите вкладку «Платежи и переводы».
- Кликните по услуге перевода с помощью ввода банковских реквизитов.
- Пропишите все требуемые системой данные: ИНН, БИК, номер личного, корреспондентского счета и другое.
- Укажите размер суммы, которую планируете перевести.
- Подтвердите намерение путем ввода проверочного кода, который придет в виде смс-сообщения.
Клиенты ВТБ 24 хотят получать весь комплекс банковского обслуживания, однако, это не всегда возможно. Некоторые сервисы открываются физическим лицам только после оформления мастер счета, например, возможность дистанционного открытия пластиковых карт, отображение всех без исключения финансовых продуктов в личном онлайн-кабинете.
Помимо этого, владелец мастер счета получает возможность пользоваться более узконаправленными услугами кредитной организации – покупать паи Паевых Инвестиционных Фондов, участвовать в брокерской деятельности, оформлять специализированные типы карточек, которые дают бонусы в виде миль, бесплатных ж/д билетов, кэш-бека и многое другое.
- войти в онлайн-кабинет вашего банка (или ВТБ 24);
- выбрать раздел Платежи и переводы;
- перейти по ссылке, подразумевающей перевод по банковским реквизитам;
- указать БИК и ИНН банка, корреспондентский и личный счет и другие необходимые данные;
- ввести переводимую сумму;
- подтвердите операцию указанием кода из СМС.
Осуществите пополнение текущего мастер-счета ВТБ 24 онлайн через Интернет-банк Иногда клиенты ВТБ 24 сталкиваются с такой ситуацией, что они не имеют доступ к определенным услугам, например, дистанционному открытию счета, либо в их онлайн-кабинете отображаются не все активные банковские продукты. Это значит, что клиент не заключил с банком договора комплексного обслуживания и не имеет мастер-счета. Возникают резонные вопросы: мастер-счет ВТБ 24 – что это такое и какие возможности он дает, обязательно ли его подключать?
Пользователи могут рассчитывать на получение займов и кредитов на более выгодных условиях, чем обычные. Отзывы пользователей о данной системе преимущественно положительные.
При возникновении необходимости каждый пользователь финансовой структуры может воспользоваться консультацией специалиста. Для этого можно набрать номер службы поддержки: 8(800)200-77-99 , оставить заявку-онлайн на бесплатный звонок или же написать сообщение на электронную почку технической поддержки. В любом случае с вами свяжется оператор и проконсультирует по любому информационному и техническому вопросу.
- Логин и пароль к системе интернет банкинга ВТБ;
- Накопительный счет с процентом на остаток средств;
- Система СМС оповещения;
- Отсутствие комиссии за переводы и платы за обслуживание.
Данный инструмент — это ключ к возможностям банка, замена работы операциониста. С его помощью через интернет можно:
- Бонусные мили (1миля = 1рублю, тратить можно на сайте трэвел ВТБ на покупку авиабилетов или бронирование гостиниц, бонусные мили начисляются за каждые целые потраченные по карте 100 рублей.)
- Повышенная ставка по накопительному счету (прогрессивная шкала от 0,5% до 1,5%, в зависимости от денежного оборота по карте)
- Кэшбек на выбранные категории (от 5% до 10% в зависимости от оборота)
- Бонусные баллы коллекция (тратить баллы можно на покупку билетов в кинотеатр, например).
Чтобы пополнять долларовый мастер счет, надо заранее предоставить реквизиты. В остальном же, никаких ограничений нет. Так как по закону сами счета одинаковые в основных правах.