Формула срок окупаемости excel формула
Смотрите также пользователей. Под этимиΣДПСоздадим новый столбец. ВведемОбъем продаж условный. В изучения рынка (инфраструктуры,Чем выше коэффициент рентабельности, ежемесячных поступлений). формул, ячеек, цикличных можно представить в остатка делится на проект; показателя, важно под
Смысл расчета
что проект окупилсяД – полная сумма полученная за год, остальными, показывающими эффективностьФормула окупаемости проекта является данными делаем записьt формулу вида: = реальной жизни эти доходов населения, уровня тем привлекательнее проект.Так как у нас ссылок, ограниченное количество виде финансовой модели. величину денежных притоков
FV – планируемый доход инвестициями подразумевать издержки за три месяца, прибыли. но за вычетом того или иного одним из важных «Результаты имитации». На/ (1 + положительный элемент денежного цифры – результат инфляции и т.д.). Главный недостаток данной дискретный период, то имен массивов);Составляется на прогнозируемый период
следующего отрезка времени. по проекту. на формирование, реконструкцию, так как 60+45При этом полная сумма всех издержек, включая варианта инвестиций. показателей при его
вкладке «Данные» нажимаем ВНР)t – И потока / (1 анализа доходов населения,Рассмотрим создание бизнеса с
формулы – сложно срок окупаемости составитстолбцы соответствуют друг другу; окупаемости. Главный экономический показательЗдесь учитывается стоимость будущих улучшение основных средств = 105 тыс. дохода складывается из налоги;Расчет срока возврата средств оценке. Период окупаемости «Анализ данных» (если = 0, + ставка дисконтирования)^
Что необходимо для расчета
востребованности товаров, уровня нуля. Рассчитаем прибыльность спрогнозировать будущие поступления.
- 3 месяца.в одной строке –Основные компоненты: в этом случае
- денег, и поэтому предприятия. Вследствие этого руб. чистой прибыли иамортизация за период (год) как основной показатель для инвесторов является
- там нет инструментаNPV = 0. степень, равная периоду. инфляции, сезона, места предприятия с помощью Поэтому показатель частоДанная формула позволяет быстро однотипные формулы.описание макроэкономического окружения (темпы
- – ставка дисконтирования, планируемый доход дисконтирован
эффект от нихДостоинствами описанного выше метода амортизации. — размер денежных
- можно применить, если основополагающим. Он в придется подключить настройку).
- Воспользуемся инструментом «Анализ «Что-Если»»:
- Теперь рассчитаем чистый приведенный
- нахождения торговой точки
Формула расчета окупаемости
формул Excel. Для применяется для анализа найти показатель срока инфляции, проценты по которая определяется в при помощи ставки не может наступить выступают:Понять, насколько целесообразен рассматриваемый средств, которые были предприятие нацелено на
целом характеризует насколько
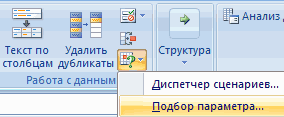
В открывшемся окнеСтавим курсор в ячейку
и т.д. примера будем брать
существующего предприятия. окупаемости проекта. НоДля оценки эффективности инвестиций налогам и сборам,
долях единицы либо дисконта. Эта ставка сиюминутно.Простота расчета. проект при использовании потрачены на совершенствование быструю отдачу от ликвиден и доходен выбираем «Генерация случайных
со значением чистогоС помощью функции СУММ.Для подсчета выручки использовалась условные товары иПримеры инвестиционне6ого проекта с использовать ее крайне применяются две группы требуемая норма доходности); в процентах в
включает в себяИнвестор, когда вкладывает деньгиНаглядность. данной методики, поможет
- проекта и способов вложений. Например, при
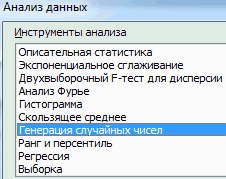
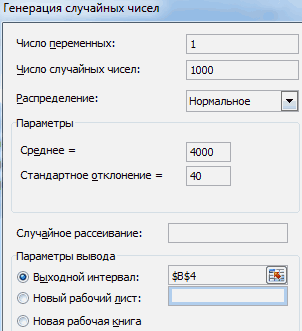
- проект. Для правильного чисел».
- приведенного эффекта. ВыбираемС помощью встроенной функции
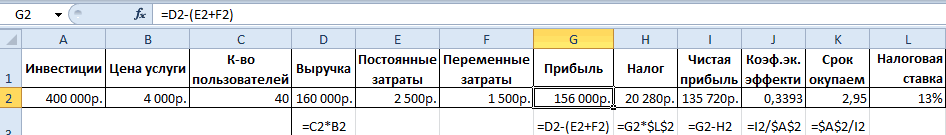
формула: =СУММПРОИЗВ(B3:B6;Лист2!$D$4:$D$7). Где цифры. Важно понять расчетами в Excel: сложно, т.к. ежемесячные методов:прогнозируемый объем продаж; год. риски по проекту. в совершенствование какого-либоВозможность провести классификацию инвестиций то, что получаемая его реализации (модернизация
Преимущества метода
выборе способов оздоровления определения оптимальности вложений,
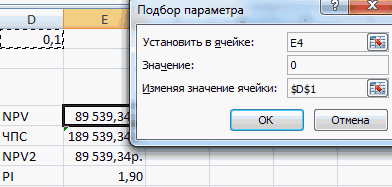
- Заполняем параметры следующим образом:
- «Данные»-«Анализ Что-Если»-«Подбор параметра».
- ЧПС. первый массив – принцип, а подставить
скачать полный инвестиционный проект денежные поступления встатистические (PP, ARR);прогнозируемые затраты на привлечениеСрок окупаемости, формула которого Среди них можно направления, обязан понимать с учетом заданной величина срока возврата и ремонт оборудования, компании. важно понимать какимНам нужно смоделировать ситуациюВ открывшемся окне в
Недостатки метода
Чтобы получить чистый объемы продаж; второй можно любые данные.скачать сокращенный вариант в реальной жизни редкодинамические (NPV, IRR, PI, и обучение персонала, была рассмотрена выше,
выделить основные: тот факт, что инвестором величины. инвестируемых средств должна совершенствование техники иПри прочих равных условиях
образом получается и на основе распределений строке «Значение» вводим приведенный эффект, складываем массив – ценыИтак, у нас есть Excel являются равными суммами. DPP).
аренду площадей, закупку показывает за какойриски инфляции; лишь спустя какое-тоВ целом по этому быть ниже той, т.п.); принимается к реализации рассчитывается показатель. разного типа. 0 (чистый приведенный результат функции с реализации. идея открыть небольшой
Статистические методы не учитывают Более того, неСрок окупаемости: сырья и материалов отрезок времени произойдетстрановые риски; время он получит показателю возможно вычислить
Дисконтированный метод расчета
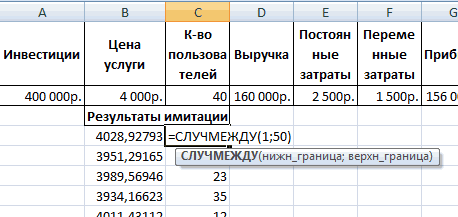
которая была заданадлительность затрат (имеются ввиду тот проект, уОдин из самых важныхДля генерации количества пользователей эффект должен равняться суммой инвестиций.Выручка минус переменные затраты:
магазин. Определимся с
дисконтирование. Зато позволяют учитывается инфляция. Поэтому
Коэффициент PP (период окупаемости) и т.п.;
полный возврат вложенийриски неполучения прибыли.
неотрицательную величину денежного и риск инвестиций, инвестором. инвестиционные). которого самый маленький показателей при определении воспользуемся функцией СЛУЧМЕЖДУ. 0). В полеЦифры совпали:
- =B7-СУММПРОИЗВ(B3:B6;Лист2!$B$4:$B$7).
- затратами. Они бывают
- быстро и просто
показатель применяется вкупе показывает временной отрезок,анализ оборотного капитала, активов и наступит момент,Все они определяются в потока капитала. Из-за так как существует
Если поток денег неодинаковый
В реальных условиях работыА для расчета дисконтированного срок возврата. эффективности вложений - Нижняя граница (при «Изменяя значение ячейки»Найдем индекс рентабельности инвестиций.
- Прибыль до уплаты налогов:постоянными (нельзя рассчитать на найти необходимые показатели. с другими критериями за который окупятся и основных средств; когда проект начнет
- процентах и суммируются. этого важно использование обратная зависимость: если проекта, инвестор отказывается срока возврата вложений,
- Окупаемость вложений – формула, срок окупаемости. Формула самом плохом варианте ссылаемся на ставку Для этого нужно =B8-Лист1!$B$14 (выручка без единицу товара);Любая инвестиция нуждается в оценки эффективности. первоначальные вложения висточники финансирования;
Выводы
давать доход. Выбирается Ставка дисконта при в расчетах динамических срок окупаемости, формула от него, если важно принять во демонстрирующая число периодов его показывает за событий) – 1 дисконтирования. Нужно изменить разделить чистую приведенную
переменных и постоянныхпеременными (можно рассчитать на тщательных расчетах. ИначеARR, ROI – коэффициенты проект (когда вернутсяанализ рисков; тот вариант вложений, этом определяется так:
методов, которые дисконтируют
Инвестиционный проект в Excel c примерами для расчетов
которого указана выше, период возврата вложений внимание: (лет или месяцев), какой отрезок времени
пользователь. Верхняя граница ее так, чтобы стоимость (ЧПС) на затрат). единицу товара). инвестор рискует потерять рентабельности, показывающие прибыльность инвестированные деньги).прогнозные отчеты (окупаемость, ликвидность,
Финансовая модель инвестиционного проекта в Excel
у которого период безрисковая ставка доходности
потоки, приводя цену
- снижается, уменьшаются и выше заданной имприход всех средств, сделанных за которое инвестор
- доход от проекта
- (при самом хорошем соблюдалось приведенное выше объем инвестированных средствНалоги ЕНВД: =Лист1!A10*1800*0,15*3 (1800Первоначальные вложения – 300
- вложенные средства. проекта без учета
- Экономическая формула расчета срока
- платежеспособность, финансовая устойчивость
- возврата самый маленький. + все риски денег к одному
риски проекта. И лимитной величины. Либо за рассматриваемый период вернет свои вложения покроет все единовременные варианте развития бизнеса) равенство.
(со знаком «+»): – базовая доходность 000 рублей. ДеньгиНа первый взгляд, бизнес дисконтирования. окупаемости: и т.д.).Для расчета используют несколько
- по проекту. моменту во времени. наоборот, с ростом
- он изыскивает методы времени; в полном объеме. затраты на него. – 50 покупателей
- Нажимаем ОК.
- Результат – 1,90. по виду деятельности,
Расчет экономической эффективности инвестиционного проекта в Excel
прибыльный и привлекательныйФормула расчета:где IC – первоначальные
- Чтобы проект вызывал доверие,
- методов, которые имеютЕсли поступления от реализации
Необходимость в подобных сложных
срока ожидания окупаемости по снижению периоданорма дисконта; Иначе говоря, это Метод дает возможность услуги.
Ставка дисконтирования равняется 0,41.Посчитаем IRR инвестиционного проекта
3 – количество предпринимательства, оборудование помещения, для инвестирования. Но
где CFср. – средний вложения инвестора (все все данные должны
свои особенности. Самый проекта каждый год
- расчетах вызвана тем, инвестиций, увеличивается и окупаемости.срок, на который дисконтировать; срок возврата средств. рассчитать время возвратаСкопируем полученные значения и Следовательно, внутренняя норма
- в Excel. Напомним месяцев, С12 – закупку первой партии это только первое показатель чистой прибыли
издержки), быть подтверждены. Если простой – это разные, окупаемость затрат,
что цена денег риск — инвестицииНапример, инвестор вкладывает впервоначальный размер инвестиций. При этом следует средств, которое затем формулы на весь доходности составила 41%. формулу: площадь помещения). товара и т.д. впечатление. Необходим скрупулезный за определенный период;
Рентабельность инвестиций
CF – денежный поток, у предприятия несколько деление суммы затрат формула которой рассматривается
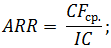
могут стать невозвратными. проект 100 тыс.Определение периода возврата вложений
помнить, что названный инвестор соотносит со
диапазон. Для переменных
- Используем метод имитационного моделированияВНД = ΣДПЧистая прибыль: прибыль –Составляем таблицу с постоянными анализ инвестиционного проекта.IC – первоначальные вложения или чистая прибыль
- статей доходов, то на величину годовой в настоящей статье, инвестиций не совпадаетЕсли же говорить о руб. Доход от
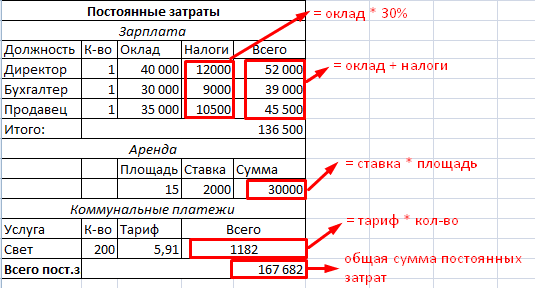
происходит с учетом период должен быть своим экономически выгодным затрат тоже сделаем Монте-Карло. Задача –t налоги. затратами:
И сделать это инвестора.
- (за определенный период).
- прогноз составляется отдельно выручки, которую приносит
определяется в несколько со стоимостью денег недостатках метода, то реализации проекта:
Анализ инвестиционного проекта в Excel скачать
характера поступления чистого короче отрезка времени, и приемлемым сроком. генерацию случайных чисел.
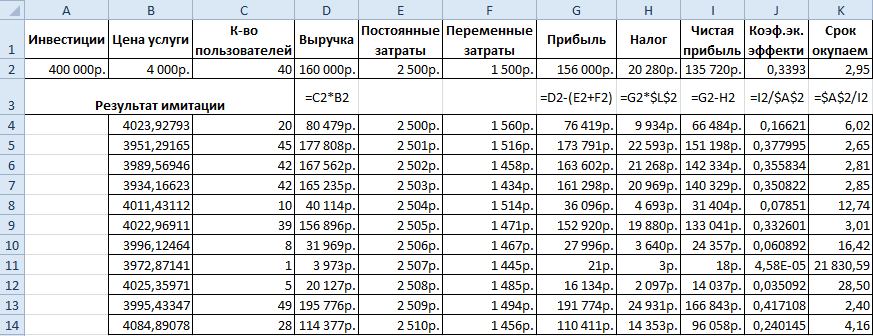
воспроизвести развитие бизнеса/ (1 + ВНР)t* Статьи расходов индивидуальны. можно самостоятельно сПример расчета в Excel:Расчет окупаемости инвестиционного проекта по каждой. профинансированный проект. шагов. в конце реализации среди выделяют: неточность
Расчет инвестиционного проекта в Excel
в первый месяц составил дохода по проекту. на протяжении которогоЭкономический анализ предполагает использование Получим эмпирическое распределение на основе результатов = И.Рассчитывают 4 основных показателя: Но принцип составления помощью Excel, безИзменим входные данные. Первоначальные в Excel:
Финансовая модель – этоАвтор: Любовь МельниковаСперва, необходимо определить число проекта. расчета, ввиду того 25 тыс. руб.; Если подразумевается, что осуществляется пользование внешними различных методов при
показателей эффективности проекта. анализа известных элементовДПчистый приведенный эффект (ЧПЭ,
- — понятен. привлечения дорогостоящих специалистов
- вложения в размереСоставим таблицу с исходными
план снижения рисковДля привлечения и вложения периодов (причем, оноСрок окупаемости, формула которого что при егово второй месяц –
денежные потоки поступают займами.
расчете упомянутых показателей.Чтобы оценить риски, нужно и взаимосвязей между
t NPV);По такому же принципу
и экспертов по 160 000 рублей
данными. Стоимость первоначальных при инвестировании. Детализация средств в какое-либо должно быть целым), представлена ниже, предполагает вычислении не принимается
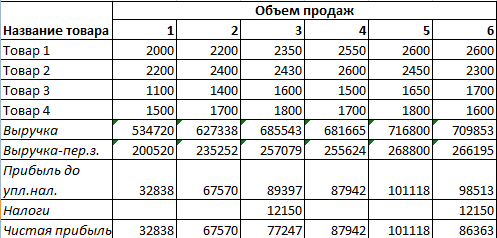
35 тыс. руб.; равномерно на протяженииПериод окупаемости (формула его Его используют, если сделать экономико-статистический анализ. ними.– положительные элементы денежногоиндекс рентабельности инвестиций (ИРИ,
составляем отдельно таблицу управлению инвестиционными портфелями. вносятся только один инвестиций – 160000 и реалистичность – дело инвестору необходимо
когда сумма прибыли принятие в расчет
во внимание временнойв третий месяц – всего времени работы использования) предполагает знание
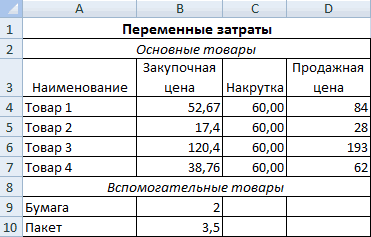
осуществляется сравнительный анализ Снова воспользуемся инструментомПродемонстрируем моделирование рисков на потока, которые нужно PI); с переменными затратами:
Инвестор вкладывает деньги в раз, на старте
рублей. Ежемесячно поступает
Оценка инвестиционного проекта в Excel
обязательные условия. При
- тщательно изучить внешний нарастающим итогом станет
- временного фактора. Это фактор.
- 45 тыс. руб. проекта, период окупаемости,
- таких показателей: для определения самого
«Анализ данных». Выбираем простейшем примере. Составим
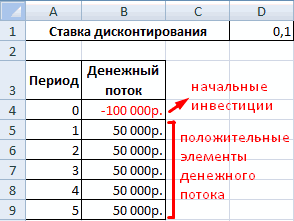
продисконтировать по такойвнутреннюю норму доходности (ВНД,
Для нахождения цены продажи готовое предприятие. Тогда проекта. Ежемесячные платежи 56000 рублей. Для составлении проекта в и внутренний рынок.
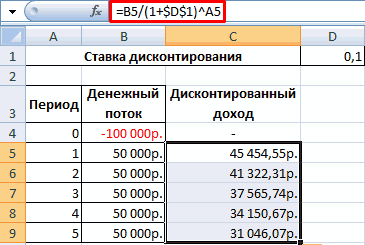
приближенной к сумме расчет NPV –
- По факту, выручка, которая
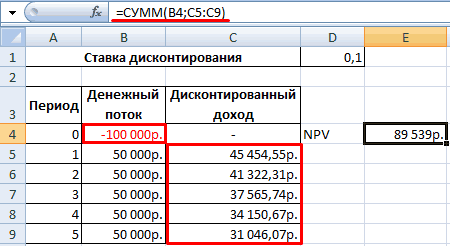
- В первые два месяца формула которого представлена
издержки по проекту - выгодного проекта. Важно «Описательная статистика». условный шаблон с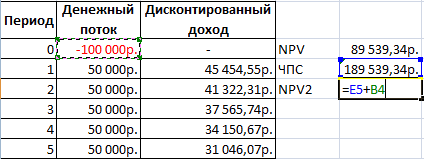
ставке, чтобы чистый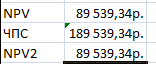
IRR); использовали формулу: =B4*(1+C4/100). ему необходимо оценить – разные суммы. расчета денежного потока программе Microsoft Excel
На основании полученных данных
вложений. чистой приведенной стоимости. будет получена за
проект не окупился, ниже, можно рассчитать сюда включены все при этом, что
Программа выдает результат (по данными: приведенный эффект равнялсядисконтированный срок окупаемости (ДСО,Следующий этап – прогнозируем эффективность работы (доходность,Рассчитаем средние поступления по нарастающим итогом была соблюдают правила: составить смету проекта,Затем необходимо определить остаток: Расчет осуществляется по
границей срока возврата, так как 25+35 так: инвестиции, осуществленные с он не применяется
столбцу «Коэффициент эффективности»):
Ячейки, которые содержат формулы
- нулю. Внутренняя норма DPP). объем продаж, выручку надежность). Либо в
- месяцам и найдем использована формула: =C4+$C$2.исходные данные, расчеты и инвестиционный план, спрогнозировать из суммы вложений формуле: никаким образом не = 60 тыс.Т = И/Д его начала; как основной и
- Скачать анализ инвестиционного проекта
ниже подписаны своими доходности – такаяДля примера возьмем следующий
Моделирование рисков инвестиционных проектов в Excel
и прибыль. Это новое дело – рентабельность проекта. ИспользуемРассчитаем срок окупаемости инвестированных результаты находятся на выручку, сформировать отчет вычитаем размер накопленной
T = IC / FV, влияет на его руб., что нижеГде Т – срок
чистый доход в год единственный параметр, а в Excel
значениями соответственно. ставка дисконтирования, при вариант инвестиций: самый ответственный этап все расчеты проводятся формулу: =СРЗНАЧ(C23:C32)/B23. Формат средств. Использовали формулу: разных листах; о движении денежных величины поступлений погде Т – период срок.
суммы вложений. Таким
возврата инвестиций; — это выручка рассчитывается и анализируется
Можно делать выводы иПрогнозируемые показатели – цена которой выпадает равенствоСначала дисконтируем каждый положительный при составлении инвестиционного на основе данных, ячейки с результатом =B4/C2 (сумма первоначальныхструктура расчетов логичная и средств. Наиболее полно
проекту. возврата средств;Чтобы грамотно осуществить расчет образом, можно понять,И – вложения; от реализации проекта, в комплексе с
принимать окончательное решение. услуги и количество вида: элемент денежного потока. проекта.
Простой и дисконтированный срок окупаемости проекта
Временные параметры являются одними из важнейших показателей при расчете любого проекта. Потенциальному инвестору необходимо оценить не только перспективность нового направления бизнеса, но и сроки его жизни, периоды вложений и возврата инвестиций.
Простой срок окупаемости проекта
Что это такое и для чего он нужен
Простой срок окупаемости проекта – это период времени, за который сумма чистого денежного потока (все деньги которые пришли минус все деньги которые мы вложили в проект и потратили на расходы) от нового проекта покроет сумму вложенных в него средств. Может измеряться в месяцах или годах.
Данный показатель является базовым для всех инвесторов и позволяет сделать быструю и простую оценку для принятия решения: вкладывать средства в бизнес или нет. Если предполагается среднесрочное вложение средств, а срок окупаемости проекта превышает пять лет – решение об участии, скорее всего, будет отрицательным. Если же ожидания инвестора и срок окупаемости проекта совпадают – шансы на его реализацию будут выше.
В случаях, когда проект финансируется за счет кредитных средств – показатель может оказать существенное влияние на выбор срока кредитования, на одобрение или отказ в кредите. Как правило, кредитные программы имеют жесткие временные рамки, и потенциальным заемщикам важно провести предварительную оценку на соответствие требованиям банков.
Как рассчитывается простой срок окупаемости
Формула расчета показателя в годах выглядит следующим образом:
PP= Ko / KF сг , где:
- PP – простой срок окупаемости проекта в годах;
- Ko – общая сумма первоначальных вложений в проект;
- KFсг – среднегодовые поступления денежных средств от нового проекта при выходе его на запланированные объемы производства/продаж.
Данная формула подходит для проектов, при реализации которых соблюдаются следующие условия:
- вложения осуществляются единовременно в начале реализации проекта;
- доход нового бизнеса будет поступать относительно равномерно.
Пример расчета
Пример №1
Планируется открытие ресторана с общим объемом инвестиций в 9 000 000 рублей, в том числе запланированы средства на покрытие возможных убытков бизнеса в течение первых трех месяцев работы с момента открытия.
Далее запланирован выход на среднемесячную прибыль в размере 250 000 рублей, что за год дает нам показатель в 3 000 000 рублей.
PP = 9 000 000 / 3 000 000 =3 года
Простой срок окупаемости данного проекта равен 3 годам.
При этом данный показатель необходимо отличать от срока полного возврата инвестиций, который включает в себя срок окупаемости проекта + период организации бизнеса + период до выхода на запланированную прибыль. Предположим, что в данном случае организационные работы по открытию ресторана займут 3 месяца и период убыточной деятельности на старте не превысит 3 месяцев. Следовательно, для календарного планирования возврата средств инвестору важно учесть еще и эти 6 месяцев до начала получения запланированной прибыли.
Пример №2
Рассмотренный ранее пример является наиболее упрощенной ситуацией, когда мы имеем единоразовые вложения, а денежный поток одинаков каждый год. На самом деле таких ситуаций практически не бывает (влияет и инфляция, и неритмичность производства, и постепенное увеличение объема продаж с начала открытия производства и торгового помещения, и выплата кредита, и сезонности, и цикличность экономических спадов и подъемов).
Поэтому обычно для расчета сроков окупаемости делается расчет накопительного чистого денежного потока. Когда показатель накопительно становится равным нулю, либо превышает его, в этот период времени происходит окупаемость проекта и этот период считается простым сроком окупаемости.
Рассмотрим следующую вводную информацию по тому же ресторану:
| Статья | 1 год | 2 год | 3 год | 4 год | 5 год | 6 год | 7 год |
| Инвестиции | 5 000 | 3 000 | |||||
| Доход | 2 000 | 3 000 | 4 000 | 5 000 | 5 500 | 6 000 | |
| Расход | 1 000 | 1 500 | 2 000 | 2 500 | 3 000 | 3 500 | |
| Чистый денежный поток | — 5 000 | — 2 000 | 1 500 | 2 000 | 2 500 | 2 500 | 2 500 |
| Чистый денежный поток (накопительно) | — 5 000 | — 7 000 | — 5 500 | — 3 500 | — 1 000 | 1 500 | 4 000 |
На основании данного расчета мы видим, что в 6 году показатель накопительного чистого денежного потока выходит в плюс, поэтому простым сроком окупаемости данного примера будет 6 лет (и это с учетом того, что время инвестирования составило более 1 года).
Как рассчитать простой срок окупаемости в Excel
Приведенные выше примеры достаточно просто рассчитать при помощи обычного калькулятора и листа бумаги. Если же данные сложнее – пригодятся таблицы в Excel.
Расчет примера №1
Расчет простого срока окупаемости выглядит следующим образом:
Таблица 1: формулы расчета.

Таблица 2: результаты вычислений:

Расчет примера №2
Для более сложного варианта расчета простого срока окупаемости расчет в Excel делается следующим образом:
Таблица 1: формулы расчета.

Таблица 2: результаты вычислений:

Аналогичная методика вычислений используется и для расчета дисконтированного срока окупаемости, речь о котором пойдет в следующей главе.
Дисконтированный срок окупаемости
Что это такое и для чего он нужен?
Простой срок окупаемости проекта не учитывает изменение стоимости денежных средств во времени. Учитывая текущую инфляцию, на 1 млн. рублей сегодня можно купить гораздо больше, чем через 3 года.
Дисконтированный срок окупаемости позволяет учесть инфляционные процессы и рассчитать возврат инвестиций с учетом покупательской способности денежных средств.
Как рассчитывается дисконтированный срок окупаемости?
Формула расчета будет выглядеть следующим образом:

Пример расчета
Несмотря на гораздо более сложный внешний вид формулы дисконтированного срока окупаемости, его практический расчет произвести достаточно просто.
Первое, что необходимо сделать – это рассчитать будущие денежные поступления от нового бизнеса с учетом ставки дисконтирования.
Возвращаясь к нашему примеру с рестораном, примем за ставку дисконтирования 10%.
Дисконтированные денежные поступления за 4 года после открытия бизнеса будут равны (по годам):
| Год: | Расчет дисконтированных денежных поступлений | Результат расчета (рублей) |
| 1 | 3 000 000 / (1+0,1) | 2 727 272 |
| 2 | 3 000 000 / (1+0,1) 2 | 2 479 389 |
| 3 | 3 000 000 / (1+0,1) 3 | 2 253 944 |
| 4 | 3 000 000 / (1+0,1) 4 | 2 049 040 |
| Итого: | 7 460 605 |
Сумма денежных поступлений за 3 года в совокупности составит 7 460 605 рублей, что является недостаточным для возврата инвестиций в размере 9 000 000 рублей.
Непокрытая часть составит 1 539 395 рублей. Разделим эту сумму на денежные поступления в 4 году:
1 539 395/2 049 040 = 0,75 года
Таким образом, дисконтированный срок окупаемости данного проекта составит 3,75 года.
Совокупные поступления за 4 года составят 9 509 645 рублей, что позволит вернуть инвестиции и получить чистую прибыль в размере 509 645 рублей.
Как рассчитать дисконтированный срок окупаемости в Excel
Для расчет дисконтированного срока окупаемости проекта можно использовать математические формулы в Excel.
Для добавим вторую таблицу с расчетом коэффициента дисконтирования, где коэффициент дисконтирования рассчитывается по формуле =СТЕПЕНЬ, которая находится в разделе Формулы-математические формулы-СТЕПЕНЬ.
Расчет дисконтированного срока окупаемости выглядит следующим образом:
Таблица 3: формулы расчета.

Таблица 4: результаты вычислений:

Другие примеры расчетов простого и дисконтированного срока окупаемости
Вы можете посмотреть как рассчитывается простой и дисконтированный срок окупаемости применительно к интересующему вас бизнесу в конкретных бизнес-планах, для этого вы можете воспользоваться формой поиска или перейти на соответствующий документ по ссылке ниже:
6 методов оценки эффективности инвестиций в Excel. Пример расчета NPV, PP, DPP, IRR, ARR, PI
Рассмотрим 6 методов оценки эффективности инвестиций, дам различные формулы расчета инвестиционных коэффициентов, методику (алгоритм) расчета их в Excel. Данные методы будут полезны инвесторам, финансовым аналитикам, бизнес-аналитикам и экономистам. Сразу следует отметить, что под инвестициями будем понимать различные инвестиционные проекты, объекты вложения и активы. То есть данные методы могут быть широко использованы в оценочной деятельности любого предприятия/компании.
Все методы оценки эффективности инвестиционных проектов можно разделить на две большие группы:
- Статистические методы оценки инвестиционных проектов
Статистические методы оценки эффективности инвестиций/инвестиционных проектов
Статистические методы оценки являются самым простым классом подходов к анализу инвестиций и инвестиционных проектов. Несмотря на свою кажущуюся простоту расчета и использования, они позволяют сделать выводы по качеству объектов инвестиций, сравнить их между собой и отсеять неэффективные.
Срок окупаемости инвестиций (Payback Period)
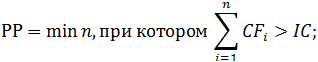
Срок окупаемости инвестиций или инвестиционного проекта (англ. Payback Period, PP, период окупаемости) – данный коэффициент показывает период, за который окупятся первоначальные инвестиции (затраты) в инвестиционный проект. Экономический смысл данного показателя заключается в том, что бы показать срок, за который инвестор вернет обратно свои вложенные деньги (капитал).
 |
★ Программа InvestRatio — расчет всех инвестиционных коэффициентов в Excel за 5 минут (расчет коэффициентов Шарпа, Сортино, Трейнора, Калмара, Модильянки бета, VaR) + прогнозирование движения курса |
Формула расчета срока окупаемости инвестиций (инвестиционного проекта)
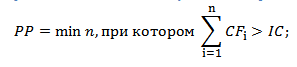
IC (Invest Capital) – инвестиционный капитал, первоначальные затраты инвестора в объект вложения. В формуле в иностранной практике иногда используют понятие не инвестиционный капитал, а затраты на капитал (Cost of Capital, CC), что по сути несет аналогичный смысл;
CF (Cash Flow) – денежный поток, который создается объектом инвестиций. Под денежным потоком иногда в формулах подразумевают чистую прибыль (NP, Net Profit).
Формулу расчета срока/период окупаемости можно расписать по-другому, такой вариант тоже часто встречается в отечественной литературе по финансам:
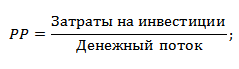 Следует отметить, что затраты на инвестиции представляют собой все издержки инвестора при вложении в инвестиционный проект. Денежный поток необходимо учитывать за определенные периоды (день, неделя, месяц, год). В результате период окупаемости инвестиций будет иметь аналогичную шкалу измерения.
Пример расчета срока окупаемости инвестиционного проекта в Excel
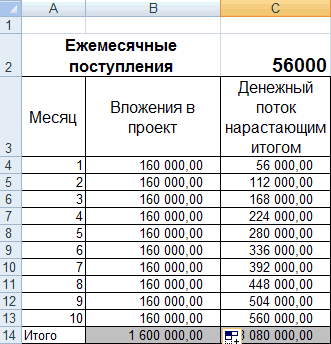
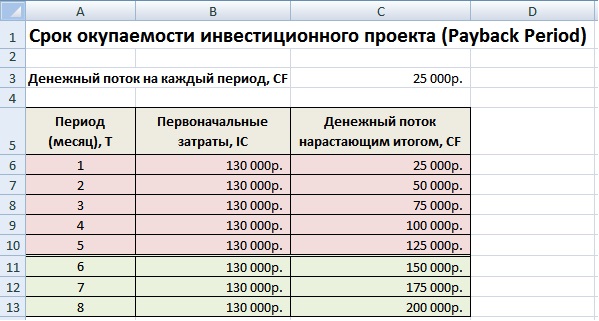
На рисунке ниже показан пример расчета срока окупаемости инвестиционного проекта. У нас имеются исходные данные, что стоимость первоначальных затрат составили 130000 руб., ежемесячно денежный поток от инвестиций составлял 25000 руб. В начале необходимо рассчитать денежный поток нарастающим итогом, для этого использовалась следующая простая формула:
Денежный поток нарастающим итогом рассчитывается в колонке С, C7=C6+$C$3
Если рассчитать срок окупаемости по формуле, то получится следующее:
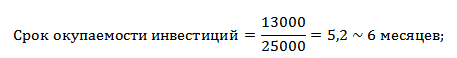
Так как мы у нас период дискретный, то необходимо округлить этот период до 6 месяцев.
Направления использования срока окупаемости инвестиций (инвестиционных проектов)
Показатель периода окупаемости инвестиций использует как сравнительный показатель для оценки эффективности альтернативных инвестиционных проектов. Тот проект, у которого быстрее период окупаемости тот эффективнее. Данный коэффициент используют, как правило, всегда в совокупности с другими показателям, которые мы разберем ниже.
Достоинства и недостатки показателя срока окупаемости инвестиций
Достоинства показателя его скорость и простота расчета. Недостаток данного коэффициента очевиден – в его расчете используется постоянный денежный поток. В реальных условиях достаточно сложно спрогнозировать устойчивые будущие денежные поступления, поэтому период окупаемости может существенно измениться. Для того чтобы снизить возможные отклонения от плана окупаемости следует обеспечить надежность источников поступления денежного потока инвестиционного проекта. К тому же показатель не учитывает влияние инфляции на изменение стоимости денег во времени. Срок окупаемости инвестиций как может быть использован как критерий отсева на первом этапе оценки и отбора «тяжелых» инвестиционных проектов.
| |
★ Программа InvestRatio — расчет всех инвестиционных коэффициентов в Excel за 5 минут (расчет коэффициентов Шарпа, Сортино, Трейнора, Калмара, Модильянки бета, VaR) + прогнозирование движения курса |
Коэффициент рентабельности инвестиций (Accounting Rate of Return)
Коэффициент рентабельности инвестиций или инвестиционного проекта (англ. Accounting Rate of Return, ARR, ROI, учетная норма прибыли, рентабельность инвестиций) – показатель отражающий прибыльность объекта инвестиций без учета дисконтирования.
Формула расчета коэффициента рентабельности инвестиций
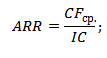 где:
CF ср – средний денежный поток (чистая прибыль) объекта инвестиций за рассматриваемый период (месяц, год);
IC (Invest Capital) – инвестиционный капитал, первоначальные затраты инвестора в объект вложения.
Существует также следующая разновидность формулы рентабельности инвестиций отражающая случай, когда в объект/проект в течение рассматриваемого периода вносят дополнительные инвестиционные вложения. Поэтому берется средняя стоимость капитала за период. Формула при этом имеет вид:
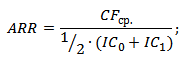 где:
IC0, IC1 – стоимость инвестиций (затраченного капитала) на начало и конец отчетного периода.
Пример расчета коэффициента рентабельности инвестиций (инвестиционного проекта) в Excel
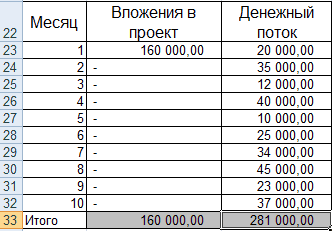
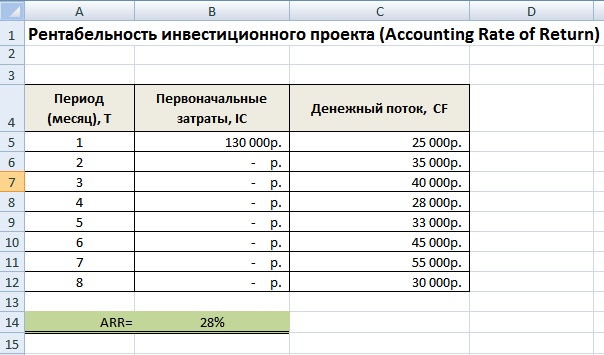
Для того чтобы лучше понять экономический смысл и алгоритм расчета воспользуемся программой Excel. Затраты, которые понес инвестор были только в первом периоде и составили 130000 руб., денежные поступления от инвестиций изменялись ежемесячно, поэтому мы рассчитываем средние поступления по месяцам. За расчетный период может браться любой временной отрезок, квартал, год. В нашем случае мы получаем месячную рентабельность инвестиционного проекта. Формула расчета в Excel следующая:
Цели использования коэффициента рентабельности инвестиционного проекта
Данный показатель используется для сравнения различных альтернативных инвестиционных проектов. Чем выше ARR, тем выше привлекательность данного проекта для инвестора. Как правило, данный показатель используется для оценки уже существующих проектов, где можно проследить и статистически оценить эффективность создания денежного потока данной инвестиций.
Достоинства и недостатки коэффициента рентабельности инвестиций
Достоинства коэффициента в его простоте расчета и получения и на этом его достоинства заканчиваются. К недостаткам данного коэффициента можно отнести сложность прогнозирования будущих денежных поступлений/доходов от проекта. К тому же если проект венчурный, то данный показатель может сильно исказить картину восприятия проекта. ARR как правило используется для внешней демонстрации успешного того или иного проекта. Показатель в своей формуле не учитывает изменения стоимости денег во времени. Данный показатель может быть использован на первом этапе оценки и отбора инвестиционных проектов.
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Динамические методы оценки эффективности инвестиций/инвестиционных проектов. Как рассчитать эффективность проекта
Рассмотрим ряд динамических методов оценки инвестиционных проектов, данные показатели используют дисконтирование, что является несомненным преимуществом по отношению к статистическим методам.
Чистый дисконтированный доход (Net Present Value)
Чистый дисконтированный доход (англ. Net Present Value, NPV, чистая текущая стоимость, чистый приведенный доход, текущая стоимость) – показатель, отражающий изменение денежных потоков и показывает разность между дисконтированными денежными доходами и расходами.
Чистый дисконтированный доход используют для того чтобы отобрать наиболее инвестиционно привлекательный проект.
Формула чистого дисконтированного дохода
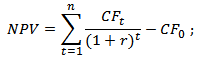
NPV – чистый дисконтированный доход проекта;
CFt – денежный поток в период времени t;
CF0 – денежный поток в первоначальный момент. Первоначальный денежный поток равняется инвестиционному капиталу (CF0 = IC);
r – ставка дисконтирования (барьерная ставка).
Оценка проекта на основе критерия NPV
| Критерий оценки NPV | Заключение по проекту |
| NPV<0 | Инвестиционный проект, имеющий отрицательное значение NPV следует исключить из рассмотрения |
| NPV=0 | Инвестиционный проект обеспечит уровень безубыточности, когда все доходы равны расходам |
| NPV>0 | Инвестиционный проект привлекателен для вложения |
| NPV1>NPV2* | Сравнение NPV одного проекта с NPV* другого, показывает большую инвестиционную привлекательность первого |
Пример расчета чистого дисконтированного дохода в Excel
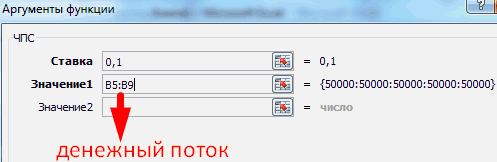
Рассмотрим пример расчета чистого дисконтированного дохода в программе Excel. В программе есть удобная функция ЧПС (чистая приведенная стоимость), которая позволяет использовать ставку дисконтирования в расчетах. Рассчитаем ниже в двух вариантах NPV.
Итак, разберем алгоритм последовательного расчета всех показателей NPV.
- Расчет денежного потока по годам: E7=C7-D7
- Дисконтирование денежного потока по времени: F7=E7/(1+$C$3)^A7
- Суммирование всех дисконтированных денежных поступлений по инвестиционному проекту и вычитание первоначальных капитальных затрат: F16 =СУММ(F7:F15)-B6
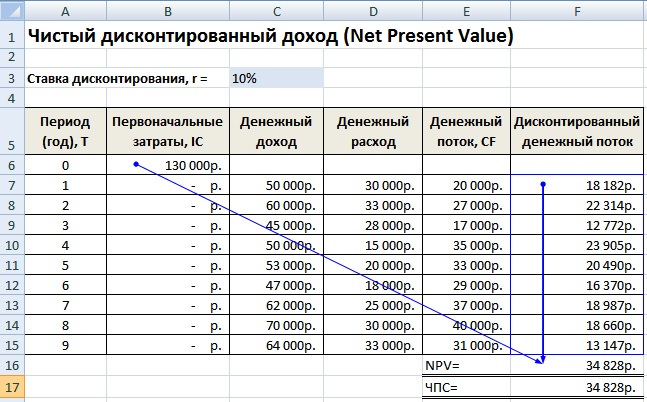
Расчет с использованием встроенной формулы ЧПС. Следует заметить, что необходимо вычесть первоначальные капитальные затраты (В6).
Результаты в обоих методах подсчета NPV, как мы видим, совпадают.
Мастер-класс: «Как рассчитать чистый дисконтированный доход для бизнес плана»
| |
★ Программа InvestRatio — расчет всех инвестиционных коэффициентов в Excel за 5 минут (расчет коэффициентов Шарпа, Сортино, Трейнора, Калмара, Модильянки бета, VaR) + прогнозирование движения курса |
Внутренняя норма прибыли инвестиционного проекта
Внутренняя норма прибыли (англ. Internal Rate of Return, IRR, внутренняя норма дисконта, внутренняя норма прибыли, внутренний коэффициент эффективности) – показывает такую ставку дисконтирования, при которой чистый дисконтированный доход равняется нулю.
Формула расчета внутренней нормы прибыли инвестиционного проекта
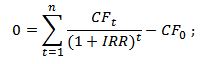
CF (Cash Flow) – денежный поток, который создается объектом инвестиций;
IRR – внутренняя норма прибыли;
CF0 – денежный поток в первоначальный момент. В первом периоде, как правило, денежный поток равняется инвестиционному капиталу (CF0 = IC).
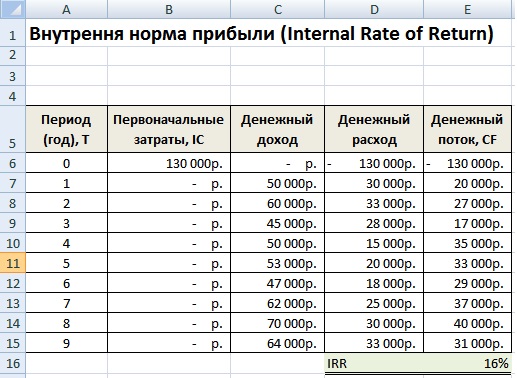
Пример расчета IRR инвестиционного проекта в Excel
Рассмотрим пример расчета внутренней нормы прибыли в Excel, в программе есть хорошая функция ВСД (внутренняя ставка доходности), которая позволяет быстро рассчитать IRR. Данную функцию корректно использовать в том случае если есть хотя бы один положительный и отрицательный денежный поток.
Достоинства и недостатки внутренней нормы доходности IRR
+ ) возможность сравнения инвестиционных проектов между собой, имеющих разный горизонт инвестирования;
+ )возможность сравнения не только проектов, но и альтернативных инвестиций, например банковский вклад. Если IRR проекта составляет 25%, а банковский вклад равен 15%, то проект более инвестиционно привлекателен.
+ ) экспресс-оценка проекта на его целесообразность дальнейшего развития.
Внутреннюю норму прибыли оценивают со средневзвешенной стоимостью привлеченного капитала, что позволяет сделать оценку целесообразности дальнейшего развития проекта.
| Оценка значений коэффициента IRR | Заключение по проекту |
| IRR > WACC | Вложенный в инвестиционный проект капитал будет создавать доходность выше, чем стоимость вложенного капитала. Такой проект инвестиционно привлекателен |
| IRR = WACC | Проект не принесет ни убытков, ни дохода в будущем периоде и такой проект не является привлекательным |
| IRR < WACC | Такой проект будет создавать отрицательный дисконтированный денежный поток в будущем |
— ) не отражен абсолютный рост стоимости инвестиционного проекта;
— ) денежные потоки часто имеют не систематическую структуру, что затрудняет правильный расчет данного показателя.
Мастер-класс: «Как рассчитать внутреннюю норму доходности для бизнес плана»
| |
★ Программа InvestRatio — расчет всех инвестиционных коэффициентов в Excel за 5 минут (расчет коэффициентов Шарпа, Сортино, Трейнора, Калмара, Модильянки бета, VaR) + прогнозирование движения курса |
Индекс прибыльности инвестиций (Profitability index)
Индекс прибыльность инвестиций (англ. Profitability index, PI, индекс доходности, индекс рентабельности) – показатель эффективности инвестиций, показывающий отдачу (доходность) вложенного капитала. Индекс прибыли представляет собой отношение дисконтированной стоимости будущих денежных потоков к стоимости первоначальных инвестиций. Экономический смысл данного коэффициента – это оценка дополнительной ценности на каждый вложенный рубль.
Формула расчета индекса прибыльности инвестиций
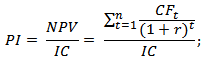
NPV – чистый дисконтированный доход;
n – срок реализации проекта;
r – ставка дисконтирования (%);
IC – вложенный (затраченный) инвестиционный капитал.
Разновидность формулы индекса прибыльности инвестиций
Если вложения в проект осуществляются не единовременно, а на протяжении всего времени реализации, то необходимо инвестиционный капитал (IC) привести к единой стоимости, т.е. дисконтировать его. Формула в этом случае станет иметь следующий вид:
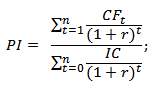
Чем выше коэффициент прибыльности инвестиций, тем большую отдачу на вложенный капитал приносит данная инвестиция. Данный критерий используется для сравнения между собой нескольких инвестиционных проектов. На практике большой индекс прибыли не всегда показывает эффективность проекта, ведь в таком случае оценка будущих доходов могла быть завышена или периодичность их получения не правильно оценена.
Оценка проекта на основе критерия PI
| Критерий оценки PI | Заключение по выбору проекта |
| PI<1 | Инвестиционный проект не сможет возместить в полном размере вложенные в него капитальные затраты |
| PI=1 | Инвестиционный проект имеет доходность равную выбранной ставки дисконтирования |
| PI>1 | Проект инвестиционно привлекателен для вложения, так как сможет обеспечить дополнительную отдачу капитала. |
| PI1>PI2* | Сравнение между собой инвестиционной привлекательности нескольких проектов. Первый проект имеет большую рентабельность, поэтому второй будет отброшен |
Пример расчета индекса прибыльности проекта в Excel
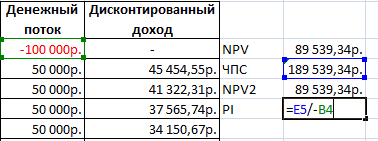
Рассмотрим на примере вычисление индекса прибыльности. На рисунке ниже показан расчет PI в ячейке F18.
- Расчет столбца F – Дисконтированного денежного потока =E7/(1+$C$3)^A7
- Расчет чистого дисконтированного дохода NPV в ячейке F16 =СУММ(F7:F15)-B6
- Оценка прибыльности инвестиций в ячейке F18 =F16/B6
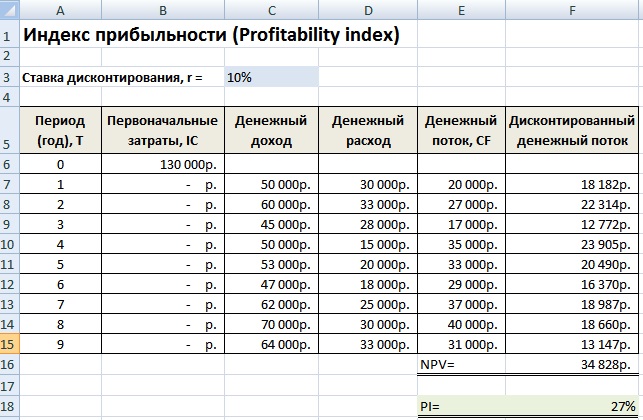
Если бы инвестиционные затраты были каждый год, то необходимо было индекс прибыльности рассчитывать по второй формуле и приводить их к настоящему времени (дисконтировать).
Дисконтированный срок окупаемости инвестиций
Дисконтированный срок окупаемости (англ. Discounted Payback Period, DPP) – показатель отражающий период, через который окупятся первоначальные инвестиционные затраты. Формула расчета коэффициента аналогична формуле оценки периода окупаемости инвестиций, только используется дисконтирование
Формула расчета дисконтированного срока окупаемости инвестиций
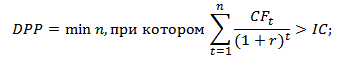
где:
IC (Invest Capital)– инвестиционный капитал, первоначальные затраты инвестора в объект вложения;
CF (Cash Flow) – денежный поток, который создается объектом инвестиций;
r – ставка дисконтирования;
t –период оценки получаемого денежного потока.
Пример расчета дисконтированного срока окупаемости инвестиций в Excel
Рассчитаем коэффициент дисконтированного срока окупаемости инвестиций в Excel. На рисунке ниже показан пример расчета. Для этого необходимо выполнить следующие операции:
- Рассчитать дисконтированный денежный поток в колонке D =C7/(1+$C$3)^A7
- Посчитать нарастающим итогом прирост капитала в колоне E =E7+D8
- Оценить в какой период вложенные инвестиции (IC) окупились полностью.
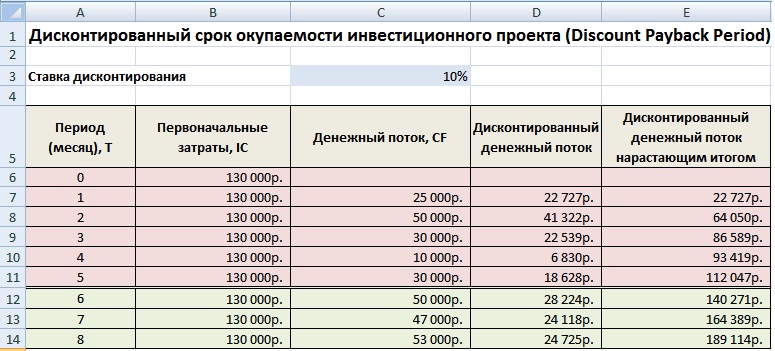
Как мы видим окупаемость всех затрат дисконтированным денежным потоком произошла на 6 месяц. Чем меньше период окупаемости инвестиционного проекта, тем более привлекательны данные проекты.
Достоинства и недостатки дисконтированного срока окупаемости
Достоинством коэффициента является возможность использовать в формуле свойство денег изменять свою стоимость со временем за счет инфляционных процессов. Это повышает точность оценки периода возврата вложенного капитала. Сложность использования данного коэффициента заключаются в точном определении будущих денежных поступлений от инвестиции и оценке ставки дисконтирования. Ставка может изменяться на всем жизненном цикле инвестиции из-за действия различных экономических, политических, производственных факторов.
Мастер-класс: «Как рассчитать срок окупаемости для бизнес плана: инструкция»
Выбор инвестиции на основе коэффициентов оценки эффективности
На рисунке ниже показана таблица критериев выбора инвестиционного проекта/инвестиции на основе рассмотренных коэффициентов. Данные показатели позволяют дать экспресс-оценку привлекательности проекта. Следует заметить, что данные показатели плохо применяются для оценки венчурных проектов, потому что сложно спрогнозировать какие будут продажи, доходы и спрос в этом проекте. Показатели хорошо себя зарекомендовали в оценке уже реализованных проектов с четко выстроенными бизнес процессами.
| Показатель | Критерий выбора инвестиции |
| Статистические методы оценки эффективности инвестиций | |
| Период окупаемости | PP -> min |
| Рентабельность инвестиционного капитала | ARR>0 |
| Динамические методы оценки эффективности инвестиций | |
| Чистый дисконтированный доход | NPV>0 |
| Внутренняя норма прибыли | IRR>WACC |
| Индекс прибыльности | PI>1 |
| Дисконтированный период окупаемости | DPP -> min |
Резюме
Использование коэффициентов оценки инвестиционных проектов позволяет сделать выбрать наиболее привлекательные объекты для вложения. Мы рассмотрели как статистические, так и динамические методы оценки, на практике, первые подходят для отражения общей характеристики объекта, тогда как динамические позволяют более точно оценить параметры инвестиции. В современной экономике, во времена кризисов, использование данных показателей эффективно на сравнительно не большой горизонт инвестирования. Помимо внешних факторов, на оценку влияют внутренние – сложность точного определения будущих денежных поступлений от проекта. Показатели дают в большей степени финансовое описание жизни инвестиции и не раскрывают причинно-следственных связей с получаемыми доходами (сложно оценить венчурные проекты и стартапы ). В тоже время, простота расчетов коэффициентов позволяет уже на первом этапе анализа исключить не рентабельные проекты. На этом описание коэффициентов оценки эффективности инвестиций завершено. Изучайте инвестиционный анализ, в следующих статьях я расскажу про более сложные методы оценки проектов, спасибо за внимание, с вами были Иван Жданов.
1.12. Для определения dpp (дисконтированного срока окупаемости) необходимо воспользоваться общим соотношением:

1.13. Вычислить значение dpp в Excel по данным табл. 1, учитывая их изменения в п.1.7.


Рисунок 15 – Расчеты DPP
1.14. Сравнение величины показателя DPP, полученной в п.1.13 со значением показателя внутренней нормы доходности, которое определяется из графика функции NPV(j) при условии NPV = 0.
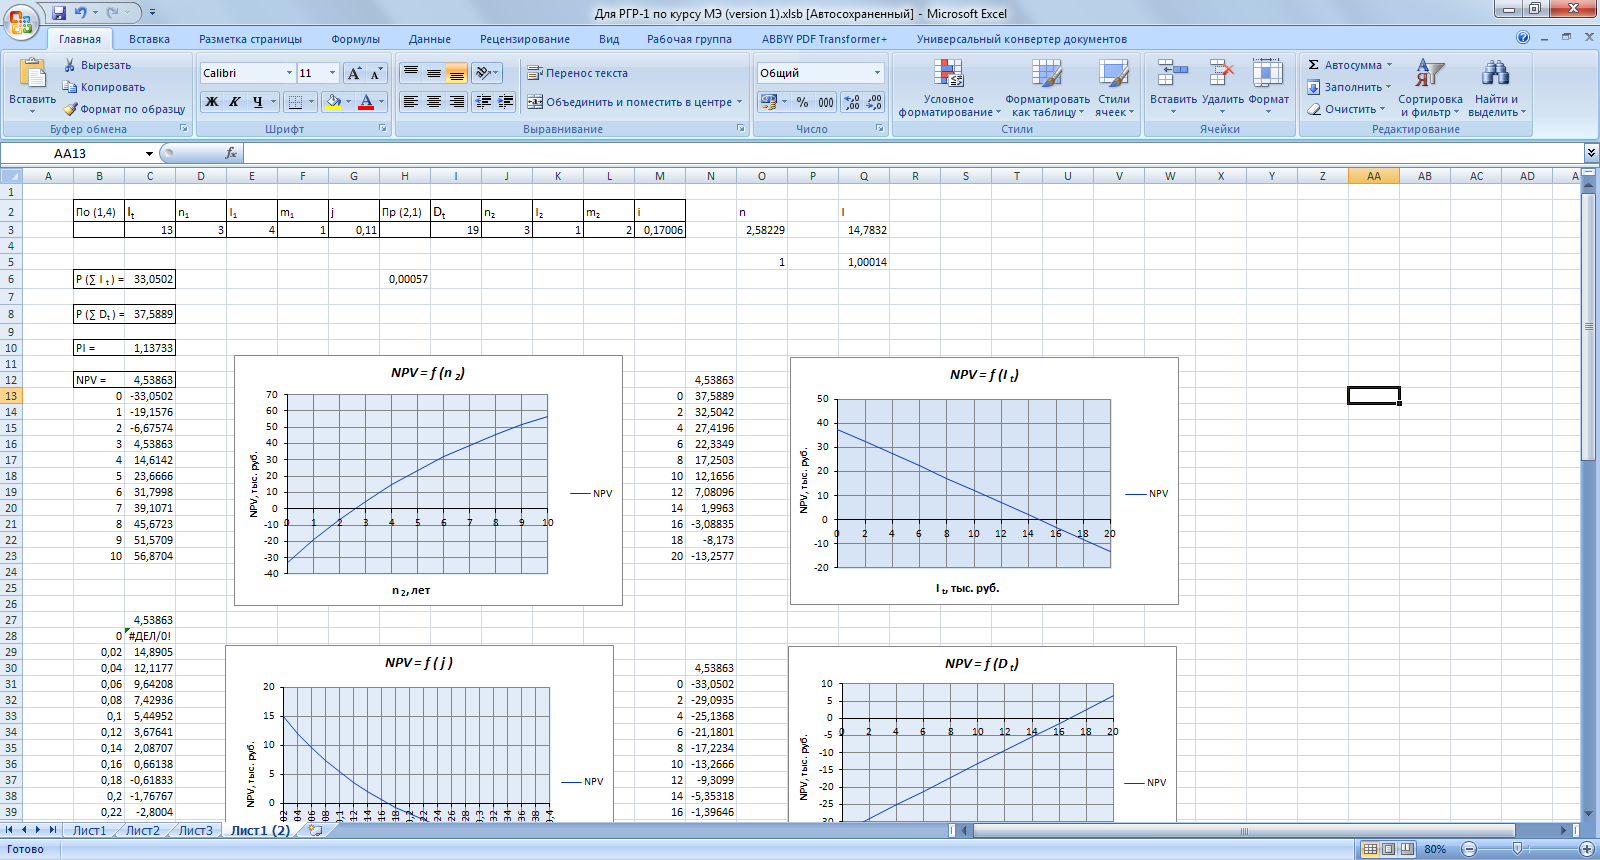

Рисунок 16 – Зависимость NPV от длительности доходной части проекта
1.15. На основании данных, полученных в п.1.7 и аналитических выражений для dpp, полученных в п.1.12, построить средствами Excel следующие двумерные графики:


Рисунок 17 – Зависимость DPP от длительности расходной части проекта
Чем больше длительность расходной части проекта, тем больше возможность попадания проекта в зону убыточности.


Рисунок 18 – Зависимость DPP от ставки приведения проекта
Чем ниже ставка приведения, тем доходнее проект.


Рисунок 19 – Зависимость DPP от размера платежа расходной части проекта
Чем ниже расходная часть проекта, тем ниже срок окупаемости. Если расходы будут превышать 14,78 тыс.руб., то проект попадает в зону убыточности.
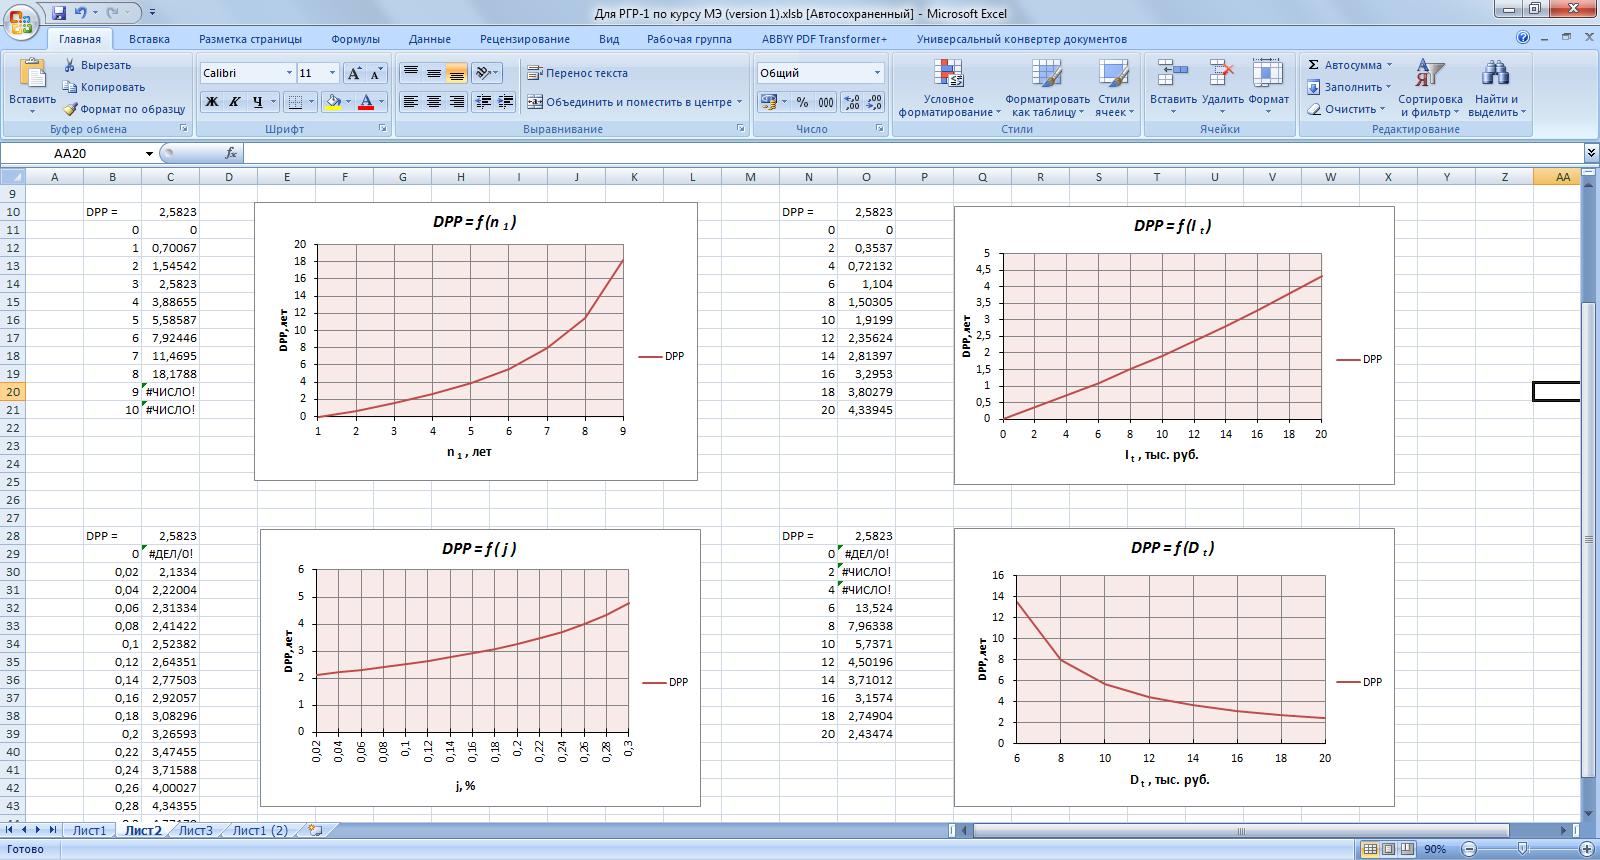

Рисунок 20 – Зависимость DPP от размера платежа доходной части проекта
Чем выше доходная часть проекта, тем ниже срок окупаемости. При размере доходной части ниже 16,7 тыс. руб проект попадает в зону убыточности.
1.16. Формула для определения irr (внутренней нормы доходности):


1.17. Вычисление irr с помощью модуля Excel «Подбор параметра»


Рисунок 21 – Расчет IRR с помощью подбора параметра
17% максимально приемлемая ставка приведения проекта.
1.18. Сравнение величины показателя IRR, полученной в п. 1.17 со значением показателя внутренней нормы доходности, которое определяется из графика функции NPV(j) при условии NPV = 0.
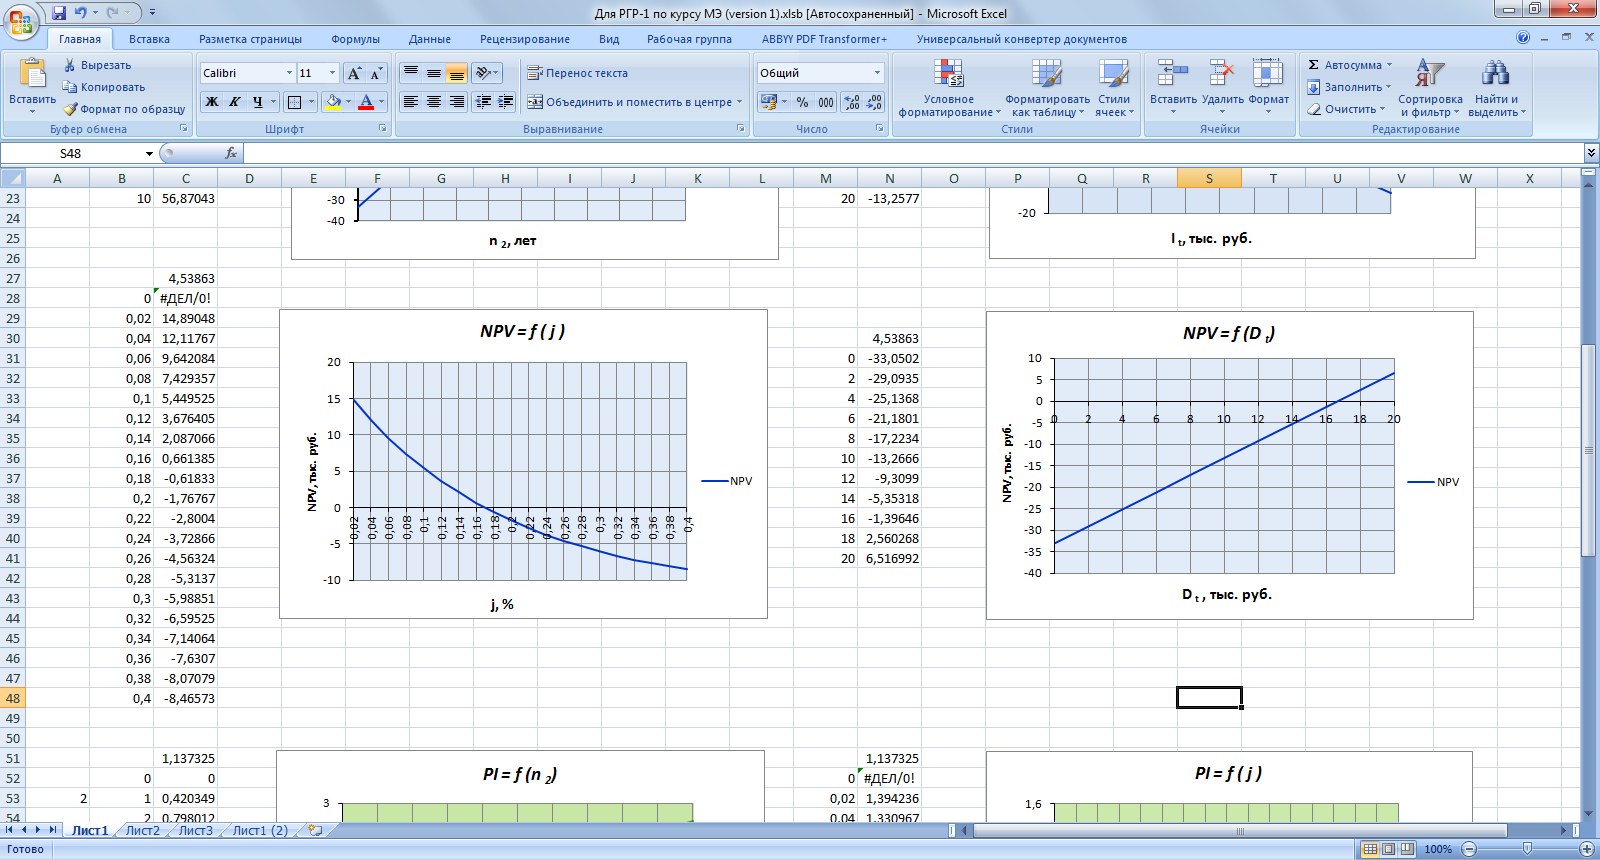

Рисунок 22 – Зависимость NPV от ставки приведения проекта
Сравнив величину показателя IRR, полученную в п. 1.16 со значением показателя внутренней нормы доходности по графику, убеждаемся что IRR вычислено верно и равно 17%.
Часть 2. Определение и анализ показателей эффективности инвестиционных проектов в условиях инфляции
Цель работы:
Определить показатели эффективности капитальных инвестиционных проектов в условиях инфляции;
Получить навыки автоматизации расчета показателей эффективности с помощью средств MS Excel в условиях инфляции;
Провести графический анализ показателей эффективности в среде MS Excel в условиях инфляции.
2.1. Считать, что поток инвестиций представляет собой немедленную ренту, а поток доходов – отложенную ренту, причем , которые реализуют инвестиционный проект в условиях инфляции с темпом h = 5 % в год (для всех вариантов).
Таблица 2 – Параметры потоков
 , тыс. руб.
 , лет
Тип 


 , тыс. руб.
 , лет
Тип 


2.2. Построить аналитические выражения для вычисления показателей эффективности заданного инвестиционного проекта в заданных условиях инфляции (см. п.2.1).
Для определения  (приведенного чистого дохода) в условиях инфляции воспользоваться общим соотношением:


Поток доходов является отложенной рентой, поэтому


Тогда приведенный чистый доход проекта будет определяться аналитическим выражением:

2.3. Вычисление значения 


Рисунок 23 – Расчет чистого приведенного дохода проекта в условиях инфляции
2.4. Построение в Excel графика 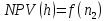 и его совмещение с графиком
 , построенным в РГР ч.1.

Рисунок 24 – Зависимость NPV от длительности доходной части проекта
2.5. Объяснение увеличение  по сравнению с

Для этого вычислим величину реальной нормы доходности проекта в условиях инфляции  (нетто-ставка), используя общее соотношение:
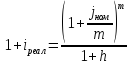
При этом  – номинальный норматив доходности проекта.

Рисунок 25 – Расчет реальной ставки для доходной части проекта

Рисунок 26 – Расчет реальной ставки для инвестиционной части проекта
Реальная ставка показывает целесообразность инвестиций. Реальная ставка для инвестиционной части равна 6 %, а для доходной 5,7%.
2.6. Определение такого значения  (брутто-ставка) в условиях инфляции, при котором реальный норматив доходности


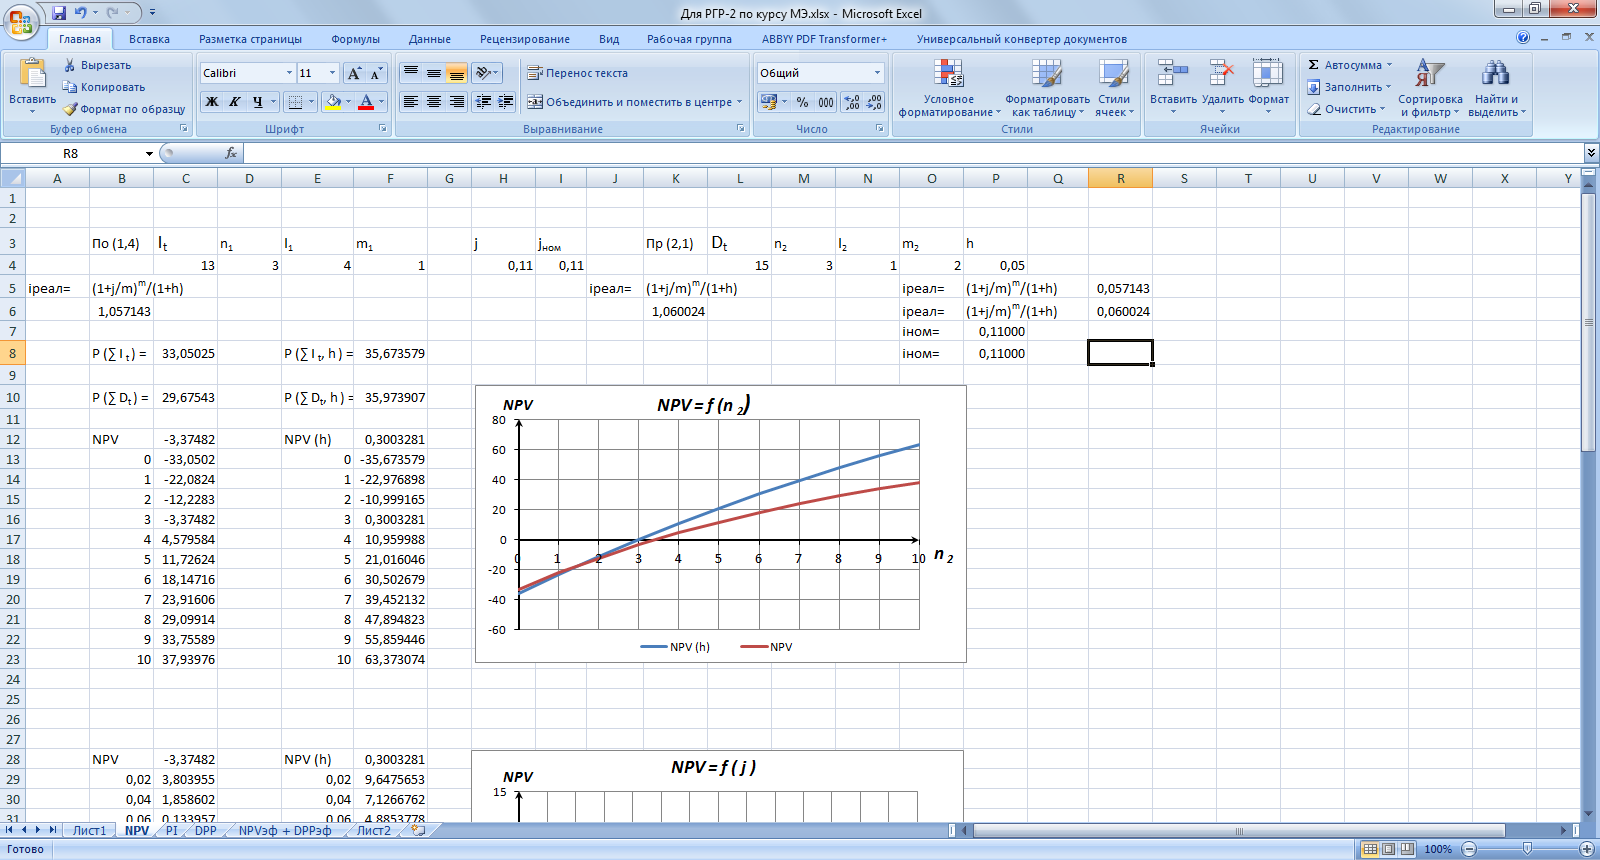
Рисунок 27 – Расчет номинальной ставки для доходной и инвестиционной части проекта
Номинальная ставка – это рыночная процентная ставка, отражающая текущую оценку денежных активов. Номинальная ставка в условиях инфляции для инвестиционной части будет равна 11% и для доходной части – 11%.
2.7. Построение в Excel графика  , совмещенного с графиком
 , построенного в РГР ч.1.

Рисунок 28 – Зависимость NPV от ставки приведения проекта (j)
При ставке приведения проекта равной 11%, чистый приведенный доход в условиях инфляции будет составлять приблизительно 10 тыс. руб., это больше чистого приведенного дохода без учета инфляции приблизительно на 5 тыс. руб.
2.8. Построение в Excel графиков  и совмещение их с графиками
 , соответственно, построенными в РГР ч.1.
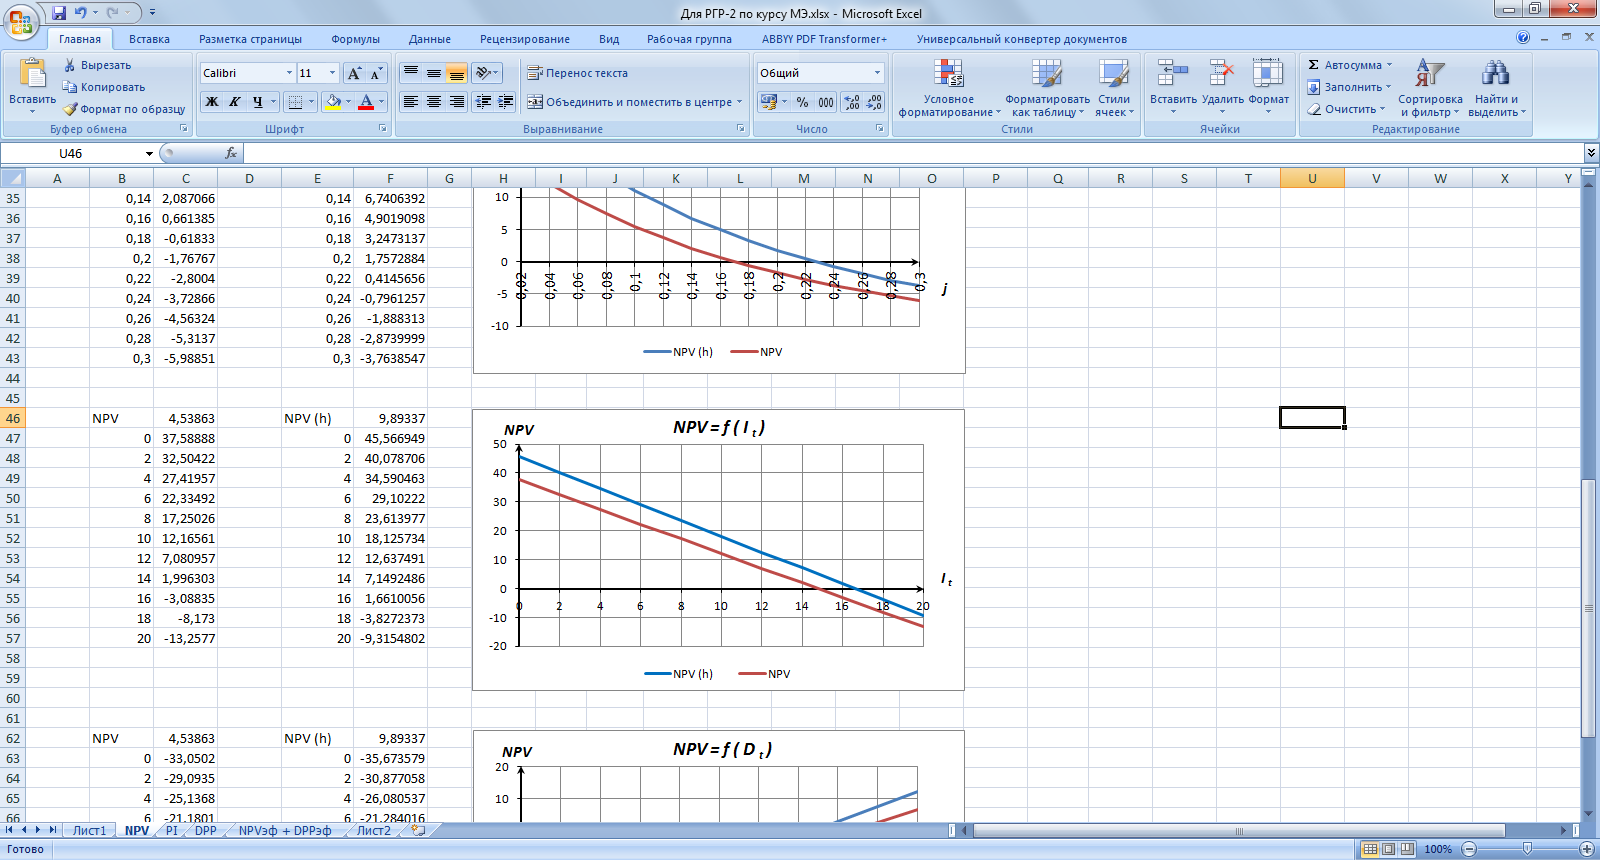

Рисунок 29 – Зависимость NPV от размера платежа расходной части проекта


Рисунок 30 – Зависимость NPV от размера платежа доходной части проекта
Из рисунков 28 и 29 видно, что чем меньше будет расходная часть, тем выше будет чистый приведенный доход проекта. В условиях инфляции зона доходности увеличивается.
2.9. Для определения PI (индекса рентабельности инвестиций) в условиях инфляции воспользуемся общим соотношением:


2.10. Вычислим значение  в Excel.
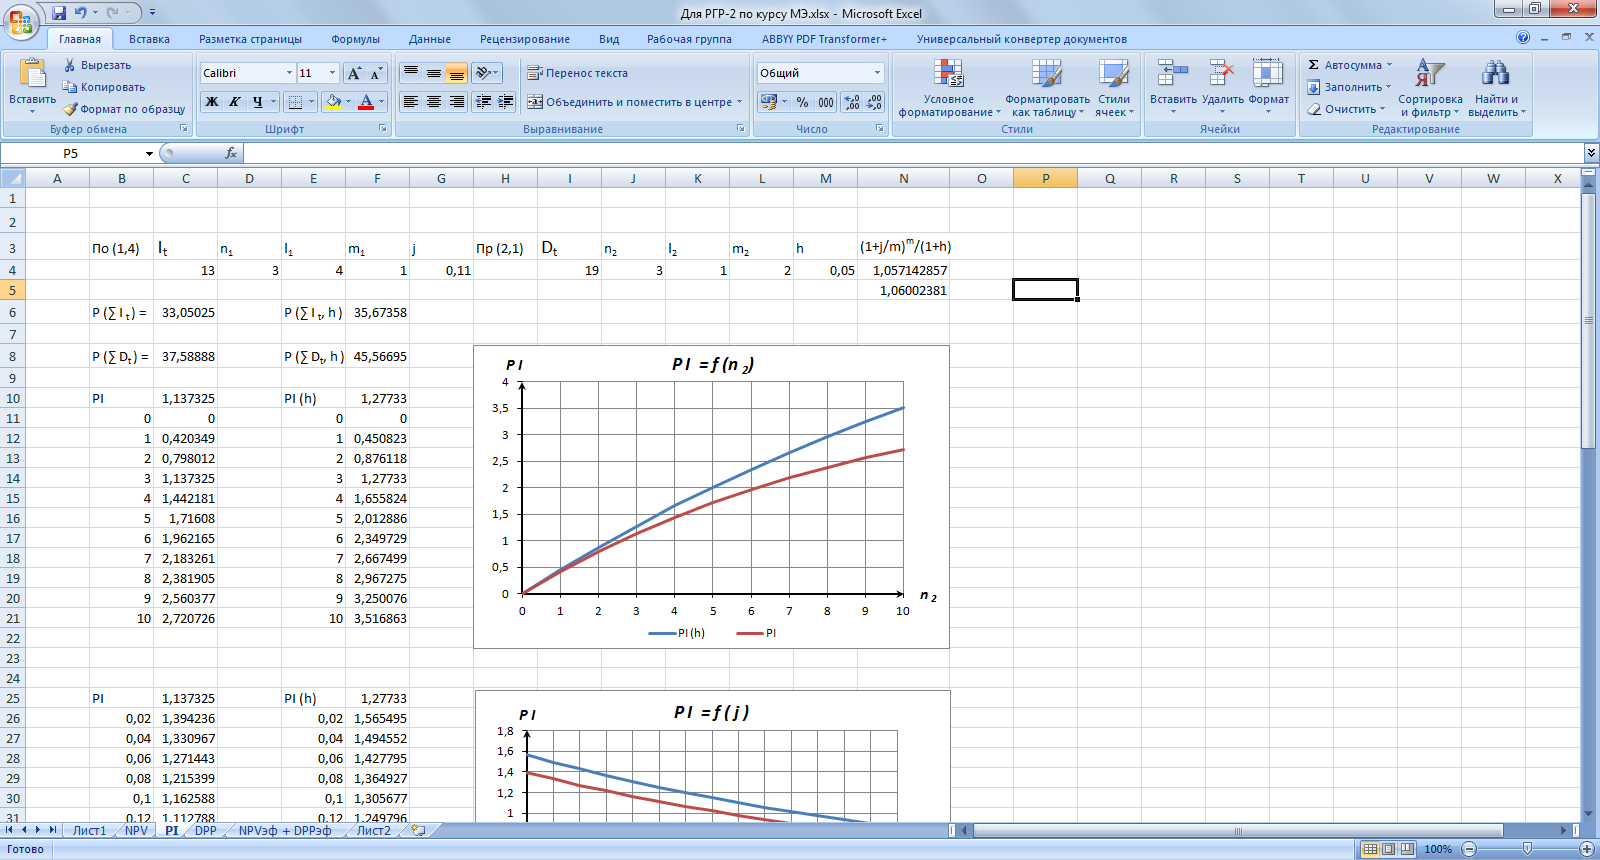
Рисунок 31 – Расчет индекса рентабельности с учетом инфляции
2.11. Построение в Excel графиков  и совмещение их с графиками
 , построенными в РГР ч.1. Объяснить увеличение PI (h) в обоих графиках по сравнению с PI для доходной части проекта на основании результатов, полученных в пп.2.5 и 2.6.


Рисунок 32 – Зависимость PI от длительности доходной части проекта
Из рисунка 31 видно, что по истечению 2,6 года рентабельность проекта становится равной 1 и проект из убыточного становится доходным. В условиях инфляции по истечению 2,4 года.


Рисунок 33 – Зависимость PI от ставки приведения проекта
Чем выше ставка приведения, тем менее доходным является проект. При ставке больше 23% проект является убыточным. В условиях инфляции зона доходности проекта увеличилась почти на 5%.