Что значит накопленный итог?
Нарастающий итог – это сумма показателей, где к данным текущего периода добавляются суммы предыдущих периодов. Вычисления нарастающих итогов обычно просят руководители, чтобы увидеть показатели с начала месяца, квартала или года, например, продажи или прибыль.
Что такое накопительный итог?
Другими словами, [Накопительный итог] — это текущее значение, которое меняется день ото дня. Это общее количество проданных продуктов за день.
Что такое доход нарастающим итогом?
Нарастающий итог означает, что прибыль отчетного квартала определяется исходя из доходов и расходов, полученных/понесенных с начала года до отчетной даты. То есть она фактически включает в себя и прибыль/убыток прошлого отчетного периода, и прибыль/убыток текущего.
Как сдавать прибыль?
Декларацию по налогу на прибыль нужно сдать до 28-го числа месяца, следующего за отчетным периодом. Если вы платите налог ежеквартально или ежемесячно, исходя из прибыли предыдущего квартала, то сроки выглядят так:за 1 квартал — до 28 апреля;за полугодие — до 28 июля;за 9 месяцев — до 28 октября;за год — 28 марта.
Нарастающий итог — что это значит? Как посчитать сумму нарастающим итогом?
Как считать прибыль, налоги и т.п. нарастающим итогом?
Понятие "нарастающий итог" подразумевает расчёт промежуточных итогов по истечению каждого промежуточного периода.
Например, если финансовый год разбивается на кварталы, то доходы компании нарастающим итогом будут считаться следующим образом:
1) Сумма за 1 квартал.
2) Сумма за 1 квартал + сумма за 2 квартал = Сумма за полугодие.
3) Сумма за полугодие + сумма за 3 квартал = Сумма за 9 месяцев.
4) Сумма за 9 месяцев + сумма за 4 квартал = Сумма за год.
Нужно последовательно складывать сумму за текущий период с итоговой суммой, полученной за прошлые периоды.
При исчислении налогов нарастающим итогом и заполнении налоговой декларации отражаются доходы и расходы, накопленные с начала года до окончания текущего отчётного периода.
Ранее исчисленные суммы авансовых платежей по налогу учитываются при определении суммы налога к уплате за отчетный период.
Теперь рассмотрим, как выполнить суммирование нарастающим итогом в программе Эксель (Excel).
Вот исходные данные:

В ячейку C2 нужно внести формулу:

Теперь с помощью маркера заполнения копируем эту формулу в нижние ячейки (C3, C4 и C5).
В результате мы получим итоги за год и промежуточные итоги:

Во многих отчётностях бухгалтерии суммы требуется указывать нарастающим итогом. Обычно это делается с начала года, то есть с первого его месяца, коим является январь. Допустим, выплаты за первый зимний месяц составили 200 руб., за февраль-они увеличились — 250 руб., в марте опять был прирост — 300 руб. По итогам месяца январь единый соц. налог следует определять с суммы 200 руб., февраля — с 450 руб. (200 + 250), а уже с марта месяца — с 750 рублей (то есть в данном случае получается — 200 + 250 + 350). Таким образом нарастающий итог — это общая сумма показателей за определённый период времени. Это может быть месяц или полугодие и даже год. В результате в бюджет будет перечисляться разница между суммой, которую рассчитали и той, что уже на момент расчёта уже была уплачена.
Такое понятие как нарастающий итог используется в бухгалтерии.
Нагляднее и быстрее всего объяснять что такое нарастающий итог на примере. Допустим у нашей организации показатели продаж за 7 месяцев отражены вот в такой табличке:

Во второй графе таблицы у нас просто показатель объема продаж за каждый месяц, а в третьей графе как раз та самая сумма нарастающим итогом, и за февраль она равна продажам за январь плюс продажи за февраль.
За март продажи нарастающим итогом будут уже равны сумме продаж за три месяца: за январь, февраль и март, и так далее.
Нарастающим итогом называют промежуточный итог за какой-то промежуток времени, например, данные нарастающим итогом за второй квартал равны сумме данных за апрель, май и июнь.
На самом деле в понятии "нарастающий итог" нет ничего сложного. Пожалуй, чаще всего с этим термином сталкиваются бухгалтера, экономисты, люди, чьи профессии связаны со статистикой и составлением различных отчетов с цифрами.
Многие документы в бухгалтерской и финансовой отчетности составляются нарастающим итогом. Это означает, что данные по какому-то показателю как бы накапливаются от периода ( например, отчетного, налогового ) к периоду: к сумме текущего периода добавляются суммы предшествующих периодов.
Например, у нас есть данные, что за первый квартал фонд заработной платы ( ФОТ ) составил 100000 рублей, за второй — 110000 рублей, за третий — 115000 рублей и за четвертый — 100000 рублей.
Нарастающим итогом это будет выглядеть следующим образом:
1 квартал — 100000 рублей,
2 квартал ( полугодие )- 210000 рублей ( ФОТ 1 квартала + ФОТ 2 квартала ),
Оборотно-сальдовая ведомость: её значение в бухгалтерском учёте
Выучить бухгалтерский учёт нельзя. Его нужно понимать и исполнять. И также необходимо постоянно следить за изменениями нормативной базы, чтобы своевременно скорректировать порядок отражения отдельных операций. Результатом каждого отчётного периода является составление сальдовой ведомости и сведение баланса за месяц, квартал, год. На основании этих документов строится вся отчётность, поэтому знать правила заполнения оборотной ведомости должен каждый бухгалтер. Разобраться в них новичкам поможет образец ОСВ с пошаговой инструкцией по её составлению.
Как новичку разобраться в бухгалтерском учёте
Далеко не все правила ведения бухучёта регламентированы нормативными актами. В основе большинства операций находятся первичные бухгалтерские документы: акты, справки, накладные, чеки, приказы и т. п. Для первичных документов предусмотрены унифицированные формы и рекомендуемые образцы. Форма унифицированного документа утверждена соответствующей инструкцией и может изменяться только в виде внесения дополнительных реквизитов. Список большинства таких форм с примерами оформления можно найти по этой ссылке.
Чем унифицированные документы отличаются от обычных
Обычные документы могут видоизменяться с учётом специфики предприятия или заполняться в произвольной форме. Унифицированные формы не могут изменяться. Это регламентируют ФЗ № 402-ФЗ «О бухучёте» от 06.12.2011, вступивший в силу с 01.01.2013, и Постановление Правительства РФ № 835 от 08.07.1996. Формы первичных документов внесены в «Альбом унифицированных форм первичных документов», согласованный Минфином и утверждённый Госкомстатом РФ. Последние изменения в Закон 402-ФЗ внесены 23.05.2016 на основании ФЗ N 149-ФЗ. Перемены коснулись деятельности бухгалтерий государственных организаций.

Правильный бухучёт в организации начинается с изучения нормативных документов
Как понять основы бухучёта
Для работы все виды возможных доходов, расходов и сделок закодированы по счетам. Виды счетов бухгалтерского учёта:
- синтетические;
- аналитические (субсчета).
Разница между ними состоит в степени детализации. Процесс кодировки счетов начался ещё в 1968 году, когда письмом ЦСУ СССР № 130 было утверждено первое «Положение…». После этого рекомендации менялись несколько раз.
Для примера можно привести аналитический учёт офисного имущества: стол, стул, шкаф и т. д. Эти предметы можно объединить в понятие мебель и пропустить по соответствующему субсчету одной строкой. Калькулятор, компьютер — проходят по аналитическому счёту, а в субсчёте они отразятся в графе «Технические средства». Всё вместе будет отнесено к синтетическому счёту «Основные средства». Это статья 01 по коду бухучёта. Пример содержит очень разные по оценочной стоимости категории, но он даёт представление о структуре бухгалтерского учёта.
Что показывает номер счёта
Код счёта может содержать до семи цифр. Первые две цифры от 01 до 99 включают все возможные операции по бухгалтерскому учёту. А понятие «прочие» и наличие свободных кодов делают эту систему универсальной. Две первые цифры и составляют перечень синтетических счетов в редакции Приказов Минфина РФ № 38-н от 07.05.2003 года, № 115н от 18 сентября 2006 г. и № 142н от 08.11.2010 года.
Этим же письмом предлагается ряд субсчетов, которые кодируются третьей и четвёртой цифрами кода. Субсчета можно детализировать, а аналитические счета полностью отданы на откуп руководству компании. На практике — опыту главного бухгалтера. Процесс формирования номенклатуры кодов для предприятия по условиям его деятельности — распространённая задача для студентов бухгалтерского отделения.
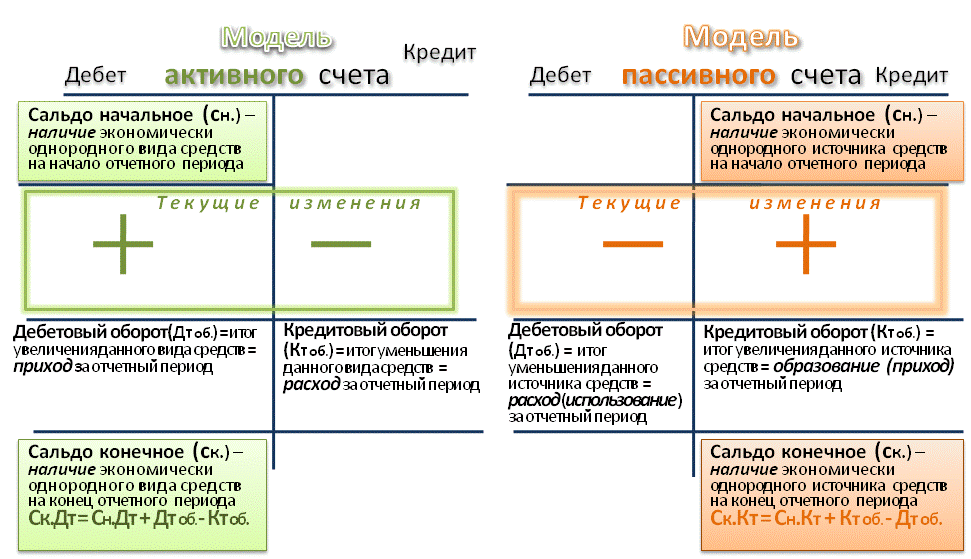
Чтобы научиться составлять оборотно-сальдовую ведомость, следует проанализировать модель активных и пассивных счетов бухучёта
Составление баланса и разноска операций
Первая работа, которую усваивает начинающий бухгалтер — это разноска проведённых компанией операций по сделкам и договорам. Она осуществляется двойной записью, при которой дебет по одной статье обязательно будет кредитом по другой. Например, снятие денег с расчётного счета и передача их в кассу предприятия для выдачи заработной платы сотрудникам проводятся по разделу 5: статья 51 — расчётный счёт (кредит на сумму снятия), 50 — касса (дебет на ту же сумму). Таким способом в бухучёте отражаются все сделки.
В итоге за любой период сумма всего дебета должна равняться всему кредиту. Это и есть баланс — конечная цель бухгалтера в конкретный промежуток времени. Иначе и быть не может, ведь деньги не возникают просто так и не исчезают бесследно. Но между разноской и балансом есть очень важная промежуточная операция — составление ОСВ.
Как выглядят оборотная и сальдовая ведомости
Прелесть операции состоит в том, что термина «оборотно-сальдовая ведомость» в природе не существует, но о нём знают все бухгалтеры. Точнее, термин фигурировал в законодательных актах и инструкциях где-то до 1990 года, после чего потерялся. В приказе Минфина России от 28.12.2001 за № 119н, используются два понятия: оборотная ведомость и сальдовая ведомость, различие между которыми заключается в фиксации прихода и расхода товаров и материалов.

Локальный вариант составления
На практике налоговики, ссылаясь на приказы № ММВ -7–6/465 от 29.06.2012 (в редакции от 28.11.2016) и ФНС № ММВ-7 – 6/643 от 28.11.2016, часто наряду с первичными учётными документами требуют именно оборотно-сальдовые ведомости (ОСВ), структура которых устоялась и приняла общепризнанные форматы.
Что показывает ОСВ
Под оборотно-сальдовой ведомостью следует понимать бухгалтерский документ (в виде таблицы), который содержит остатки фондов и средств в денежном выражении. Дебет — кредитовое движение постатейно, за определённый период и остатки на конец периода времени (обычно месяц, квартал, год). Оборотно-сальдовой ведомостью формируется бухгалтерский баланс и проверяется разноска по счетам на наличие ошибок. ОСВ могут составляться как для аналитических счетов (по одному конкретному счёту), так и по предприятию в целом (по синтетическим счетам).
Образец оборотно-сальдовой ведомости по конкретному счету
ОСВ по отдельному счёту учёта позволяет увидеть движение средств или имущества по отдельным статьям затрат или доходов. И также в ней можно увидеть начальное и конечное сальдо счёта в целом и каждой статьи в отдельности.
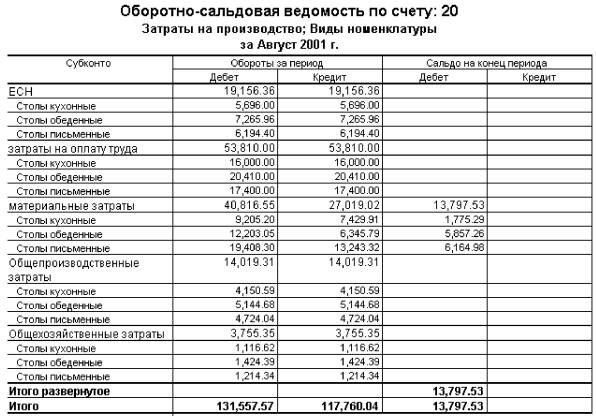
Образец ОСВ по балансовому счёту 20 «Основное производство» в разрезе затрат
Как заполнять ОСВ для предприятия: пример
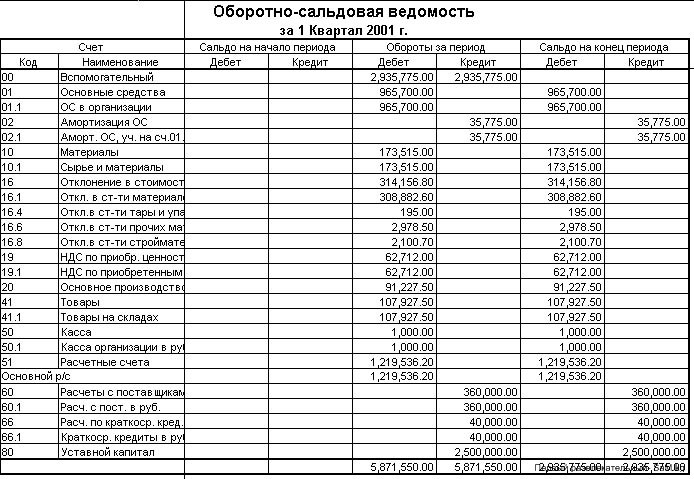
Пример ОСВ за квартал для конкретного предприятия
Главное и единственное требование — нулевой баланс по завершении периода отчётности. Это означает, что разность между дебетом всех счетов и кредитом всех счетов должна быть равна нулю.
У бухгалтерии две задачи — вести учёт в соответствии с требованиями контролирующих органов и обеспечивать адекватную финансовую информацию руководителям компании. Соответственно, принятая форма ОСВ должна содержать тот объём данных и такую детализацию по счетам, которая удовлетворит всех.
До недавнего времени форма ОСВ разрабатывалась бухгалтерией и утверждалась руководителем компании, но в последние годы общепринятой считается «оборотка», полученная печатным способом из программы 1С. Образцы всех бланков и форм оборотной ведомости можно найти на официальных и проверенных сайтах.
Аналитический и синтетический учёт: заполнение «шахматки»
Некоторые бухгалтеры предпочитают оборотной ведомости так называемую шахматную ведомость. Это разновидность ОСВ, которая отличается по форме заполнения. По вертикали рисуются все счета по кредиту, а по горизонтали — по дебету. Суммы операций указываются на пересечении строк и столбцов.
Цель «шахматки» та же, что и у обычной ОСВ. Такая структура позволяет анализировать доходную и расходную части баланса, определять налоговую базу за любой промежуток времени. Пример определения кореспондирующего счета по любой из проводок приведён ниже.
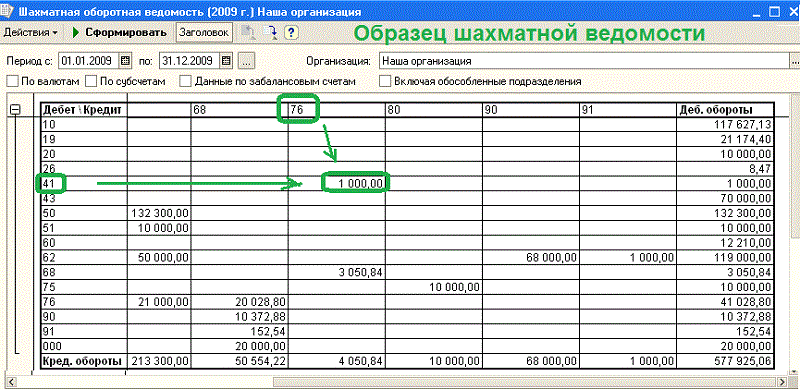
Шахматная ведомость позволяет представить информацию об остатках на счетах в наглядном виде
Иногда составлению оборотно-сальдовой ведомости предшествует заполнение карточки счетов (т. н. рисование самолётиков). По каждому счету рассчитывается дебет и кредит. Это выглядит как крылья самолёта: дебет слева, кредит справа. В теории такой рисунок позволяет легче заполнять ОСВ и находить ошибки. На практике, чтобы выполнять операцию, не нужно заполнять карточки счетов. Опытные бухгалтеры стадию «самолётиков» всегда пропускают.
Как нужно анализировать ОСВ
Анализ оборотно-сальдовой ведомости довольно прост: все статьи указаны в расшифровке кодов. Нужно только максимально закрыть все возможные счета на конец анализируемого периода. Например, большой остаток на счету 10 «Материалы» свидетельствует о затоваривании по поставкам сырья (или недоработке бухгалтерии). Сальдо всегда оценивается по нарастающему итогу.
Где посмотреть выручку компании
Поступление выручки и списание себестоимости продукции (работ, услуг) проходят по счетам 90.01 и 90.02. Компании на общей системе налогообложения начисляют НДС на свою продукцию на счёте 90.03. И также на счёте 90.08 отражаются управленческие расходы. Анализируя эти счета, можно определить прибыль компании до налогообложения.
Порядок учёта НДС
Для любого руководителя важно не забывать следить за оборотами по счетам 50 и 51, отражающим движение наличных и безналичных денежных средств. Специалисту по налогообложению следует регулярно контролировать остатки по счетам 19 и 68, на которых учитываются расчёты по налогам, в частности, по НДС.
Чтобы разобраться в оборотно-сальдовой ведомости, новичку следует заучить наименования всех счетов бухучёта
Как посчитать прибыль и убыток по ОСВ
Для расчёта прибылей и убытков в оборотно-сальдовой ведомости предусмотрен счёт 99, к которому открыты субсчета, детализирующие расчёты. Руководителю стоит запомнить, что дебетовый остаток на счёте 99 означает итоговый убыток компании, а кредитовый остаток — чистую прибыль.
Существует множество бухгалтерских программ, которые требуют только разноски операций. Правильность ведения учёта в них отслеживается автоматически, что очень удобно, особенно для начинающих бухгалтеров. Как правило, эти программы привязаны к первичным документам и договорам и выполнены на базе Excel. Самой популярной является программа 1С.
Если вести учёт в программе 1С, то работать становится легко и интересно. Разносите операции по счетам, а баланс программа вам составит сама. Нужно только правильно читать его, находить случайные ошибки и своевременно их исправлять. Кроме того, имеется масса дополнительных возможностей, которыми рекомендуется пользоваться не только бухгалтерам, но и руководителям для ведения управленческого учёта.
Оборотная ведомость что это
Оборотные ведомости – это один из способов обобщения данных бухгалтерских счетов в балансе предприятия — (оборотный баланс) и обнаружения ошибок в учетных записях.
Оборотные ведомости составляются:
- По отдельным аналитическим счетам
- По отдельным субсчетам
- По отдельным синтетическим счетам
- И единая ведомость по всем синтетическим счетам
Учет ведется в следующей последовательности:
- При совершении хозяйственной операции составляется первичный бухгалтерский документ.
- Данные из первичного бухгалтерского документа регистрируются на счетах методом двойной записи, где происходит систематизация, накопление и обработка информации.
- По окончании отчетного периода (месяца) на счетах подсчитывают обороты и выводят конечное сальдо.
- Для обнаружения ошибок, допущенных при обработке информации и обобщения данных, на основании оборотов и сальдо по отдельным счетам (субсчетам) составляют оборотно-сальдовую ведомость.
- После исправления допущенных ошибок, данные из ОСВ используются для составления бухгалтерской отчетности – баланса и отчета о финансовых результатах.
Оборотные ведомости (ОСВ) по всем синтетическим счетам бывают:
- простые
- шахматные.
Оборотно-сальдовая ведомость (ОСВ) – это таблица, в которую переносятся
- остатки на начало отчетного периода по всем задействованным счетам,
- суммарные обороты по месяцам и на их основе
- рассчитывается сальдо на начало следующего месяца и т.д. в течение отчетного периода.
Номера счетов и субсчетов в первой колонке ОСВ располагаются в порядке возрастания их номеров. Если к счету велись субсчета, то данные по ним отражаются в ОСВ и подсчитывается итог по синтетическому счету в целом. При подсчете итогов по ОСВ в целом используются данные только по синтетическим счетам.
Сальдо на начало отчетного периода и суммарные обороты за отчетный период переносятся в ОСВ из регистров бухгалтерского учета (со счетов и субсчетов).
Прежде чем перенести в ОСВ суммарные обороты по счетам, необходимо проверить равенство итогов дебетовых и кредитовых начальных сальдо.
После отражения суммарных оборотов по счетам, необходимо проверить равенство дебетовых и кредитовых оборотов по ОСВ в целом.
Сальдо на конец отчетного периода рассчитывается на основании данных ОСВ и после этого сверяется с полученным сальдо по соответствующему счету (субсчету).
Счет признается «задействованным», если по нему имелось начальное сальдо и (или) обороты за период.
При правильном ведении учета должно соблюдаться попарное равенство следующих итогов:
- дебетовых и кредитовых начальных сальдо
- дебетовых и кредитовых оборотов по счетам
- дебетовых и кредитовых конечных сальдо
В течение года составляется
12 ОСВ — за каждый месяц
4 ОСВ – за каждый квартал
3 ОСВ — нарастающим итогом с начала года (НИСГ), т.е. за полугодие, 9 месяцев и год.
Итого за год при ручном ведении учета составляется, а при программном ведении учета – распечатывается 19 ОСВ.
Зачем нужны оборотные ведомости
С помощью оборотной ведомости по синтетическим счетам можно выявить ошибки:
- если операция записана по дебету одного счета на одну сумму, а по кредиту другого счета на другую сумму.
- если сделана односторонняя запись
- если допущена арифметическая ошибка в подсчетах.
При ручном ведении учета составление ОСВ позволяет выявить технические и арифметические. При программном ведении учета можно выявить еще и смысловые ошибки. Основной недостаток простой ОСВ (при ручном ведении учета) ;нельзя выявить ошибки в корреспонденции счетов.
Ошибки в корреспонденции счетов при ручном ведении учета выявляют с помощью шахматной ведомости. (схему шахматной ведомости – смотри в рабочей тетради по БУ)
В шахматной ведомости все счета расположены не только по вертикали, но и по горизонтали.
Каждая клетка шахматной таблицы предназначена для записи по дебету одного счета и кредиту другого на пересечении горизонтальных и вертикальных строк.