Приложение N 5. Отчет о финансировании и освоении капитальных вложений на реализацию Мероприятий
1. Сведения представляются на бумажном носителе и в электронном виде (в формате MS Excel) по электронной почте, при необходимости используются средства защиты информации. При этом сведения, поступившие в электронном виде, не являются официально предоставленными и показатели, содержащиеся в них, используются для целей сокращения времени их обработки и анализа.
2. Достоверность и полнота представленных сведений подтверждается подписью руководителя (уполномоченного руководителем лица).
3. Значения показателей в сведениях указываются нарастающим итогом с учетом НДС (в тысячах рублей, с одним десятичным знаком после запятой), начиная с 2008 года и за текущий финансовый год в соответствующих графах
4. Показатели до 2008 года отражаются в графе «Примечание».
5. В случае отсутствия показателей по объекту информация по такому объекту включается в сведения с указанием прочерков в соответствующих графах.
6. В поле «Отчетный период» указывается период, за который представляются сведения (3 месяца, 6 месяцев, 9 месяцев текущего финансового года, 12 месяцев отчетного финансового года).
7. Нумерация, наименования олимпийских объектов и связанных с их строительством мероприятий указываются в строгом соответствии с Программой строительства.
8. В Разделе «Объем Финансирования» — указываются плановые и фактические объемы финансирования исполнителей работ (услуг) в соответствии с условиями договоров, включая авансы и оплату выполненных работ, в том числе:
— за отчетный период (квартал);
— с начала отчетного года нарастающим итогом;
— с начала строительства (реализации) нарастающим итогом.
9. В Разделе «Объем освоения капитальных вложений» — указываются плановые и фактические объемы запланированного и принятого к учету освоенного объема капитальных вложений, отражаемого по дебету счета 08 «Вложения во внеоборотные активы», независимо от момента их оплаты, а также сумма по справке о стоимости выполненных работ и затрат (по форме КС-3) и прочих актов выполненных работ (оказанных услуг), в том числе:
— за отчетный период (квартал);
— с начала отчетного года нарастающим итогом;
— с начала строительства (реализации) нарастающим итогом.
10. В случае уточнения сведений по прошедшим отчетным периодам в соответствующих графах указываются суммы с учетом изменений.
Освоение и финансирование в чем разница
Статья 1. Основные понятия
Для целей настоящего Федерального закона используются следующие основные понятия:
инвестиции — денежные средства, ценные бумаги, иное имущество, в том числе имущественные права, иные права, имеющие денежную оценку, вкладываемые в объекты предпринимательской и (или) иной деятельности в целях получения прибыли и (или) достижения иного полезного эффекта;
инвестиционная деятельность — вложение инвестиций и осуществление практических действий в целях получения прибыли и (или) достижения иного полезного эффекта;
капитальные вложения — инвестиции в основной капитал (основные средства), в том числе затраты на новое строительство, реконструкцию и техническое перевооружение действующих предприятий, приобретение машин, оборудования, инструмента, инвентаря, проектно-изыскательские работы и другие затраты;
(в ред. Федерального закона от 18.07.2011 N 215-ФЗ)
(см. текст в предыдущей редакции)
инвестиционный проект — обоснование экономической целесообразности, объема и сроков осуществления капитальных вложений, в том числе необходимая проектная документация, разработанная в соответствии с законодательством Российской Федерации, а также описание практических действий по осуществлению инвестиций (бизнес-план);
(в ред. Федеральных законов от 24.07.2007 N 215-ФЗ, от 19.07.2011 N 248-ФЗ)
(см. текст в предыдущей редакции)
приоритетный инвестиционный проект — инвестиционный проект, суммарный объем капитальных вложений в который соответствует требованиям законодательства Российской Федерации, включенный в перечень, утверждаемый Правительством Российской Федерации;
(абзац введен Федеральным законом от 02.01.2000 N 22-ФЗ)
срок окупаемости инвестиционного проекта — срок со дня начала финансирования инвестиционного проекта до дня, когда разность между накопленной суммой чистой прибыли с амортизационными отчислениями и объемом инвестиционных затрат приобретает положительное значение;
(абзац введен Федеральным законом от 02.01.2000 N 22-ФЗ)
совокупная налоговая нагрузка — расчетный суммарный объем денежных средств, подлежащих уплате в виде федеральных налогов (за исключением акцизов, налога на добавленную стоимость на товары, производимые на территории Российской Федерации), страховых взносов на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством и страховых взносов на обязательное медицинское страхование инвестором, осуществляющим инвестиционный проект, на день начала финансирования инвестиционного проекта.
(абзац введен Федеральным законом от 02.01.2000 N 22-ФЗ, в ред. Федеральных законов от 06.12.2011 N 409-ФЗ, от 28.12.2022 N 569-ФЗ)
Финансирование
Финансирование — это процесс предоставления средств для деятельности, совершения покупок, или инвестирования. Финансовые учреждения, такие как банки, занимаются предоставлением капитала предприятиям, потребителям, и инвесторам, чтобы помочь им достичь своих целей. Использование финансирования является жизненно важным в любой экономической системе, поскольку оно позволяет компаниям приобретать товары, находящиеся вне их непосредственной досягаемости.
Иными словами, финансирование — это способ использовать временную стоимость денег (TVM), чтобы использовать будущие ожидаемые денежные потоки для проектов, начатых сегодня. Финансирование также использует тот факт, что некоторые люди в экономике будут иметь избыток денег, который они хотят использовать для получения прибыли, в то время как другие требуют деньги для осуществления инвестиций (также с надеждой на получение прибыли), создавая рынок для денег.
Ключевые моменты
- Финансирование — это процесс финансирования коммерческой деятельности, совершения покупок или инвестиций.
- Есть два типа финансирования: долевое финансирование и долговое финансирование.
- Основное преимущество долевого финансирования заключается в том, что нет обязательств по возврату денег, полученных с его помощью.
- Финансирование за счет акционерного капитала не накладывает на компанию дополнительных финансовых затрат, хотя обратная сторона медали достаточно велика.
- Кредитное финансирование, как правило, дешевле и предполагает налоговые льготы. Однако большое долговое бремя может привести к дефолту и кредитному риску.
- Средневзвешенная стоимость капитала (WACC) дает четкое представление об общей стоимости финансирования фирмы.
Понимание финансирования
Существует два основных типа финансирования, доступных для компаний: долговое (заемное) финансирование и акционерное (долевое) финансирование. Долговое финансирование — это кредит, который необходимо выплачивать, часто с процентами, но он обычно дешевле, чем привлечение капитала, из-за налоговых вычетов. Акционерное финансирование не требует возврата, но при этом владелец отказывается от права собственности. И долговое, и акционерное финансирование имеют свои преимущества и недостатки. Большинство компаний используют комбинацию обоих видов финансирования.
Виды финансирования
Акционерное финансирование
«Акция» — это еще один термин для обозначения собственности в компании. Например, владельцу сети продуктовых магазинов необходимо увеличить объемы операций. Вместо долга владелец хотел бы продать 10% акций компании за 100 000 долларов, оценивая фирму в 1 миллион долларов. Компании любят продавать акции, потому что инвестор несет весь риск; если бизнес терпит крах, инвестор ничего не получает.
В то же время отказ от собственного капитала означает потерю контроля. Инвесторы в акции хотят иметь право голоса в управлении компанией, особенно в трудные времена, и часто имеют право голоса в зависимости от количества принадлежащих ей акций. Таким образом, в обмен на право собственности инвестор отдает свои деньги компании и получает права на будущую прибыль.
Некоторые инвесторы довольны ростом в виде стоимости акций усмотрения; они хотят, чтобы цена акций росла. Другие инвесторы ищут защиту основной суммы и доход в виде регулярных дивидендов.
Преимущества долевого финансирования
Финансирование вашего бизнеса через инвесторов имеет ряд преимуществ, в том числе следующие:
- Самым большим преимуществом является то, что вам не нужно возвращать деньги. Если ваш бизнес находится на стадии банкротства, ваш инвестор или инвесторы не являются кредиторами. Они являются совладельцами вашей компании, и из-за этого их деньги теряются вместе с вашей компанией.
- Вам не нужно делать ежемесячные платежи, поэтому часто есть больше наличных средств для покрытия операционных расходов.
- Инвесторы понимают, что для создания бизнеса нужно время. Вы получите нужные деньги без необходимости видеть, как ваш продукт или бизнес процветают в течение короткого промежутка времени.
Недостатки акционерного финансирования
Точно так же есть ряд недостатков, связанных с долевым финансированием, в том числе следующие:
- Как вы относитесь к новому партнеру? Когда вы привлекаете долевое финансирование, это подразумевает отказ от владения частью вашей компании. Чем рискованнее вложение, тем большую долю хочет инвестор. Возможно, вам придется отказаться от 50% или более вашей компании, и, если позже вы не заключите сделку по покупке доли инвестора, этот партнер будет получать 50% вашей прибыли на неопределенный срок.
- Перед принятием решения вам также придется проконсультироваться со своими инвесторами. Ваша компания больше не принадлежит исключительно вам, и если у инвестора более 50% вашей компании, у вас есть начальник, которому вы должны отвечать.
Долговое финансирование
Большинство людей знакомы с долгом как формой финансирования, потому что у них есть автокредиты или ипотека. Долги также являются распространенной формой финансирования нового бизнеса. Долговое финансирование должно быть погашено, и кредиторы хотят получить процентную ставку в обмен на использование своих денег.
Некоторые кредиторы требуют залог . Например, предположим, что владелец продуктового магазина также решает, что ему нужен новый грузовик, и должен взять ссуду на 40 000 долларов. Грузовик может служить залогом по ссуде, и владелец продуктового магазина соглашается платить кредитору 8% процентов до тех пор, пока ссуда не будет погашена через пять лет.
Получить долг легче за небольшие суммы денежных средств, необходимых для конкретных активов, особенно если актив может использоваться в качестве обеспечения. Хотя долг необходимо возвращать даже в трудные времена, компания сохраняет право собственности и контроль над бизнес-операциями.
Преимущества долгового финансирования
Есть несколько преимуществ финансирования вашего бизнеса за счет долга:
- Кредитное учреждение не контролирует, как вы управляете своей компанией, и не имеет собственности.
- После выплаты кредита ваши отношения с кредитором прекращаются. Это особенно важно, поскольку ваш бизнес становится более ценным.
- Проценты, которые вы платите по долговому финансированию, вычитаются из налогооблагаемой базы как коммерческие расходы.
- Ежемесячный платеж, а также разбивка платежей — это известные расходы, которые можно точно включить в ваши модели прогнозирования.
Недостатки долгового финансирования
Кредитное финансирование вашего бизнеса имеет ряд недостатков:
- Добавление выплаты долга к вашим ежемесячным расходам предполагает, что у вас всегда будет приток капитала для покрытия всех деловых расходов, включая выплату долга. Для небольших компаний или компаний на ранней стадии это далеко не всегда.
- Кредитование малого бизнеса может существенно замедлиться во время рецессии. В тяжелые для экономики времена труднее получить долговое финансирование, если вы не обладаете высокой квалификацией.
Особые соображения
Средневзвешенная стоимость капитала (WACC) является средним арифметическим расходов всех видов финансирования, каждый из которых взвешивается ее использование пропорциональной в данной ситуации. Взяв таким образом средневзвешенное значение, можно определить, сколько процентов должна компания за каждый доллар, который она финансирует. Фирмы будут определять подходящее сочетание долгового и долевого финансирования, оптимизируя WACC для каждого типа капитала, принимая во внимание риск дефолта или банкротства с одной стороны и количество владельцев собственности, готовых уступить с другой.
Поскольку проценты по долгу обычно вычитаются из налогооблагаемой базы, а процентные ставки, связанные с долгом, обычно ниже нормы прибыли, ожидаемой для капитала, обычно предпочтительнее использовать заем. Однако по мере накопления большего количества долга кредитный риск, связанный с этим долгом, также увеличивается, и поэтому к этому долгу следует добавлять собственный капитал. Инвесторы также часто требуют доли в капитале, чтобы зафиксировать будущую прибыльность и рост, которые долговые инструменты не обеспечивают.
Виды денежных потоков: операционный, инвестиционный, финансовый
Считаешь в конце месяца деньги и видишь — расходов больше поступлений, значит, ушел в минус. Даже пришлось взять займ под процент у знакомого, чтобы выплатить зарплаты. В такой момент сердце ёкнет, а в голове возникнет вопрос: неужели все плохо?
Может быть, и нет. «Плохой» минус или «хороший» можно узнать, если разделить денежный поток по видам деятельности. На какие виды делить и в каком отчете — разберем сегодня.
Три вида денежных потоков
Предпринимателям привычно делить денежный поток на поступления и выбытия и сравнивать: если сумма затрат больше суммы поступлений, то месяц неудачный, а если наоборот — все хорошо. Это самый быстрый способ оценить положение дел в бизнесе. Однако он не самый точный, так как многое зависит от того, на что хватило денег.
Например, в один месяц переплатили за содержание офиса —обновили форму сотрудников, но в конце месяца не хватило денег на основные расходы — зарплату и аренду.
В другой — потратились на запуск новой производственной линии. Разница между поступлениями и затратами была отрицательной, но аренда, зарплаты и другие регулярные обязательства закрыли.
Если каждый месяц оценивать по итоговой сумме расходов и доходов, то они получатся отрицательными.
Однако с точки зрения видов деятельности минус в первом месяце «плохой», так как основные статьи расходов не обеспечены деньгами вовремя, а второй месяц «хороший», потому что все основные обязательства закрыты. Да и позже новый цех будет приносить дополнительную прибыль.
Чтобы понять, как это работает, разделим денежный поток по виду деятельности и рассмотрим каждый отдельно. Всего их три:
Разобраться в теме поможет отчет, в котором фиксируют фактические поступления и выбытия по видам деятельности — отчет о движении денежных средств (ДДС). Вот так он выглядит:
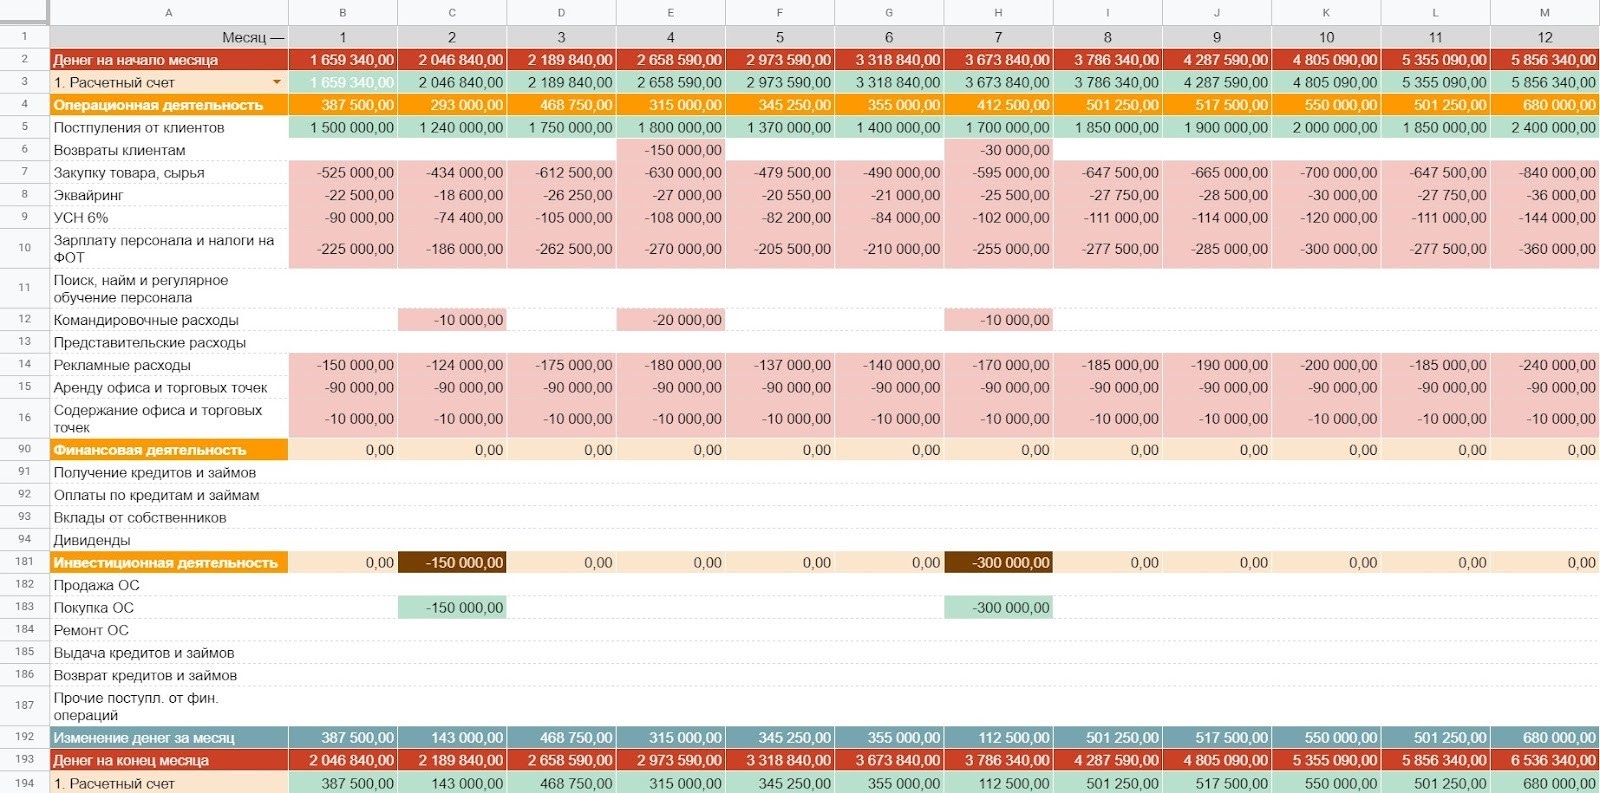
Пример сводного отчета о движении денежных средств
Операционный денежный поток
Операционный вид деятельности — все, что делает бизнес для достижения основной цели. У каждого бизнеса она своя: для ресторана — это приготовление вкусной еды, для мебельного завода — производство столов, стульев и шкафов, а для юридического агентства — подготовка документов и представительство в суде.
Чтобы достичь цели, каждый бизнес нанимает персонал, закупает сырье, производит товары или оказывает услуги, занимается их продвижением и продажами. Затраты на эти процессы регулярные и ежемесячно требуют оплат. Все это помогает производить продукт, который клиенты приобретают, и в компанию поступают деньги. Так вот, траты и поступления от основной деятельности компании складываются в операционный денежный поток.
Это ключевой денежный поток. Он обеспечивает устойчивое финансовое положение компании. А когда поступлений от клиентов хватает и на операционку в уже существующих торговых точках, то можно остаток направить и на развитие бизнеса.
К доходам операционного денежного потока относятся оплаты клиентов, в том числе авансы, а также возвраты от поставщиков по основной деятельности компании.
А вот какие статьи выбытий можно включить в операционный денежный поток:
Закупку товара, сырья
Зарплату персонала и налоги на ФОТ
Поиск, найм и регулярное обучение персонала
Расходы на подрядчиков
Аренду офиса и торговых точек
Содержание офиса и торговых точек
Комиссии за получение наличных денег
В зависимости от бизнеса что-то можно убрать или добавить.
Операционный денежный поток может быть:
положительным — поступлений от клиентов хватает на закрытие всех обязательств бизнеса;
или отрицательным — денег, поступивших в этом месяце, недостаточно для оплаты обязательств.
Если не планировать операционный денежный поток, то можно попасть в кассовый разрыв.
Например, в начале месяца прикинули на салфетке расходы на бизнес и решили увеличить рекламный бюджет. В этом месяце денег хватило на все, а вот в следующем нет. Оказалось, что потраченные на рекламу дополнительные деньги были нужны для оплаты трех новых сотрудников, нанятых в конце месяца.
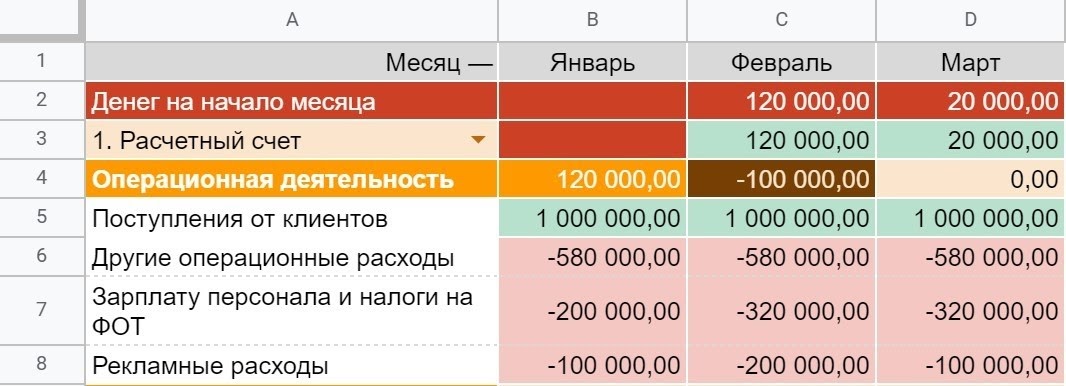
Видно, что в феврале увеличился ФОТ и налог на ФОТ, и в этот же месяц увеличили рекламный бюджет.
В итоге, подсчет денежного потока по операционной деятельности помогает ответить предпринимателю на несколько вопросов:
Достаточно ли своих средств, чтобы обеспечить бесперебойную работу существующих точек или нужно найти какую-то сумму дополнительно? Оцениваем разницу между запланированным расходами и доходами по операционному денежному потоку.
Какую сумму доходов необходимо обеспечить, чтобы избежать кассового разрыва? Оцениваем сумму расходов по операционной деятельности.
Достаточно ли собственных средств, чтобы без угрозы операционной деятельности покупать дорогое оборудование, офис или инвестировать в новое направление? Оцениваем разницу между запланированным расходами и доходами по операционному денежному потоку накопленным итогом на промежутке в несколько месяцев.
Чтобы компания была финансово устойчивой и могла не только обеспечить операционную работу бизнеса, но также и его развитие, нужно создавать положительную разницу между доходами и расходами по операционному виду деятельности. Если эта разница от месяца к месяцу растет, то бизнес становится более устойчивым.
Когда запланировали показатели операционного денежного потока, можно переходить к планированию следующего — финансового.
Финансовый денежный поток
Финансовый вид деятельности — это выплата дивидендов собственникам бизнеса или внешнее финансирование компании. Часто встречается такая ситуация: у клиента кассовый разрыв, собственник из каких-то домашних запасов приносит денежные средства и вкладывает в кассу. Вот это будет финансовый денежный поток.
Финансовый денежный поток является вспомогательным и подпитывает основной поток при необходимости. Когда предприниматель видит временную нехватку средств в операционной деятельности, то привлекает стороннее финансирование и поддерживает устойчивость операционной деятельности бизнеса.
В финансовом денежном потоке есть также различные статьи расходов и доходов. Их основное отличие заключается в том, что деньги приходят не от клиентов по основной деятельности компании, а из других источников.
Например, в статьях поступлений могут быть:
Вклады от собственников.
А в статьи выбытий по финансовой деятельности можно отнести:
Оплаты по кредитам.
При планировании финансового потока стоит учитывать на какой основе предприниматель получает финансирование: на возмездной или на безвозмездной.
Если средства возвращать не нужно, то в отчете поступления будут отображаться в одном месяце, а выбытий в следующие периоды не будет:
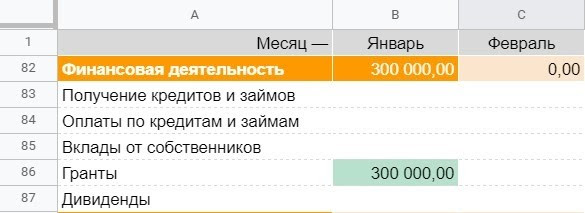
Так отображается получение гранта по госпрограмме, который не нужно возвращать.
А вот кредиты и займы возвращать нужно. Тело кредита вместе с процентами вписывается в статью расхода «Возврат кредитов и займов» и тогда нужно следить, чтобы в месяцы выплаты кредита или займа хватало дохода от операционной деятельности на все обязательства бизнеса, включая кредитные.
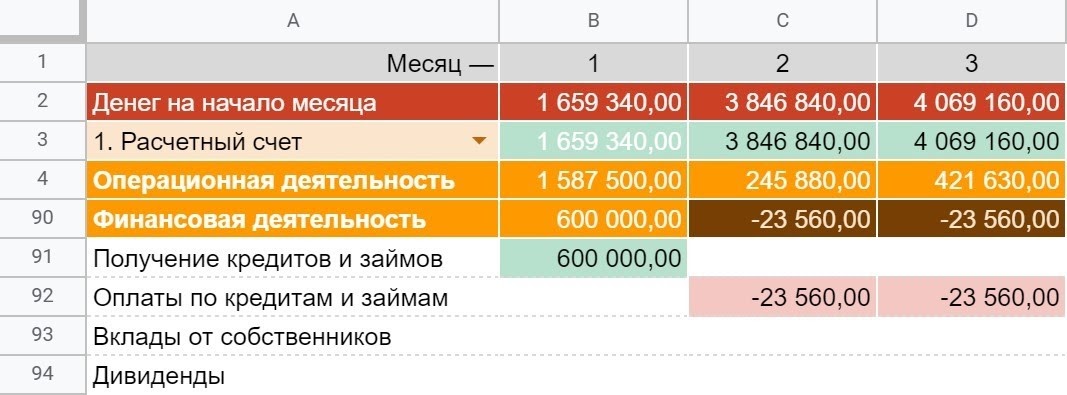
Так выглядит получение и оплата кредита в течение года. Заметьте, что здесь операционного дохода хватает и на операционку, и на кредиты
После уплаты обязательств внутри бизнеса и по внешним финансовым обязательствам можно перейти к следующему виду деятельности — инвестиционному.
Инвестиционный денежный поток
Открыть третий ресторан, разработать новую линейку продуктов или купить дорогое оборудование в действующий бизнес — это инвестиционный вид деятельности. Все связанные с ним выбытия и поступления — это инвестиционный денежный поток. Он помогает создавать новые источники прибыли и развивать бизнес.
К инвестиционному денежному потоку мы относим выбытия, связанные с дорогостоящими улучшениями действующего бизнеса или с новыми проектами, которые еще не генерируют выручку или прибыль.
Иногда инвестиционный денежный поток путают с операционным. Например, если ресторатор открывает вторую точку и каждый день там что-то делает — красит стены, устанавливает оборудование, — то это не операционный вид деятельности, а инвестиционный. А вот обслуживание существующей торговой точки или уже запущенного направления бизнеса, а также их доход можно отнести к операционному денежному потоку.
Так как инвестиции сначала вкладывают, а потом получают от них прибыль, для начала рассмотрим пример статей выбытий по инвестиционной деятельности. Сюда можно отнести:
Приобретение основных средств (недвижимости, дорогостоящего оборудования и т.д.).
Покупку нематериальных активов (покупка сайта).
Выдачу кредитов или займов другим компаниям.
Запуск нового проекта.
А статьи поступлений по инвестиционной деятельности могут выглядеть так:
Продажа основных средств.
Продажа нематериальных активов.
Возврат кредитов и займов.
Прежде чем какие-то средства направлять в инвестиции, необходимо понять, сколько денег «съедает» операционка. Тут важно запомнить, что без инвестиций действующее предприятие продолжит приносить выручку и прибыль. Просто не будет каких-то новых направлений. Поэтому грамотный предприниматель инвестирует положительную разницу по операционной деятельности безболезненно для основной работы компании.
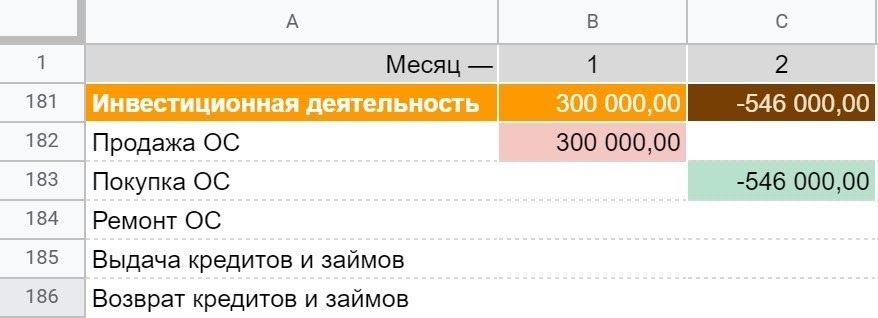
Так может выглядеть инвестиционный денежный поток
А как обычно бывает: предприниматель загорелся идеей, вложил деньги, а новое направление еще 6 месяцев только «ест» и не генерирует никаких поступлений. В таком случае возникает кассовый разрыв и денег не хватает на операционные расходы.
Бывает и другая ситуация. В кассе закончились деньги, общая сумма расходов за месяц меньше доходов. Кажется, что предприятие работает в минус. Однако, вспомнив конкретные расходы, можно сделать вывод, что доходов от основной деятельности хватило, чтобы закрыть все обязательства по операционной деятельности компании, а на покупку нового грузовика была потрачена разница между доходами и расходами по операционной деятельности и сумма и остаток в кассе с прошлого месяца. Это здоровая ситуация и оправданный минус.
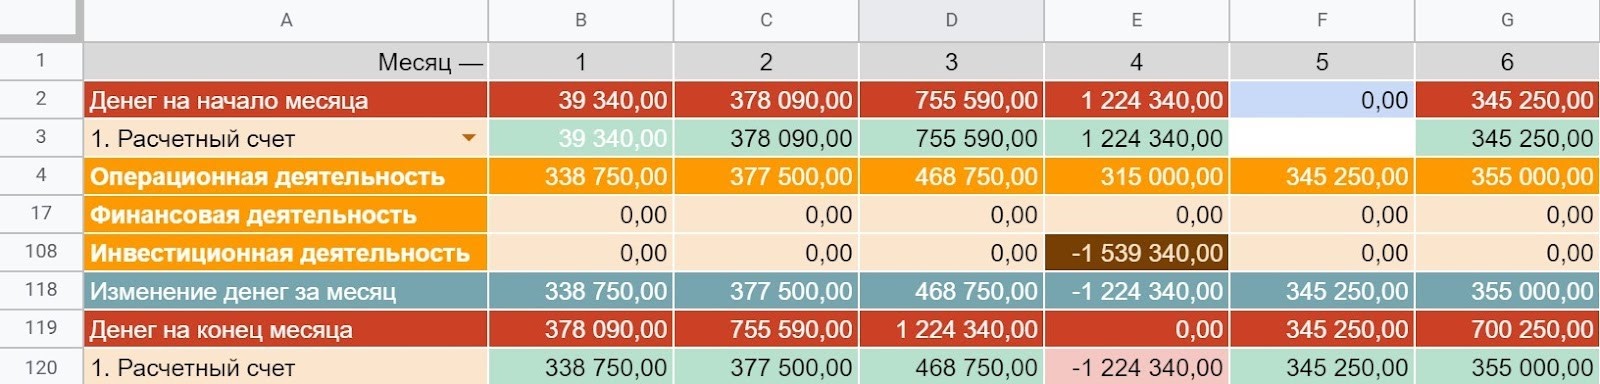
Видно, что в месяц покупки нового грузовика доходов по операционной деятельности больше, чем расходов, а значит, компания в порядке
Что с этим всем делать
Иногда минус может быть хорошим. Проверить это легко, если предприниматель ведет ДДС и делит денежный поток на операционный, финансовый и инвестиционный. Если все хорошо, то разница между доходами и расходами по операционному денежному потоку будет положительной.
В целом, деление денежного потока по виду деятельности помогает правильно оценивать развитие компании и возможности бизнеса. При этом, у каждого денежного потока своя задача:
Операционный — обеспечивает бесперебойную работу и развитие компании.
Финансовый — поддерживает устойчивость операционной деятельности бизнеса.
Инвестиционный — помогает развивать бизнес.
Такое деление помогает планировать развитие компании, избегая кассовые разрывы. Для этого нужно придерживаться трех последовательных шагов:
Спланировать операционный денежный поток. Разница между доходами и расходами по этому виду деятельности должна быть положительной и постепенно увеличиваться.
Спланировать финансовый денежный поток, если есть возможность получить безвозмездное финансирование или при необходимости поддержать операционную деятельность компании кредитами, чтобы избежать кассовых разрывов.
Если накопилась достаточная положительная разница по операционному денежному потоку и все обязательства выплачиваются за счет поступлений клиентов, то можно планировать, куда вкладывать накопившиеся деньги.
Планировать денежные потоки стоит регулярно и непрерывно на год вперед — так можно заранее увидеть кассовые разрывы и разработать план спасения: или увеличить выручку, или привлечь внешнее финансирование на максимально щадящих условиях. А в идеале, такое планирование поможет развиваться компании за собственные средства.
Итоговый отчет будет выглядеть вот так:
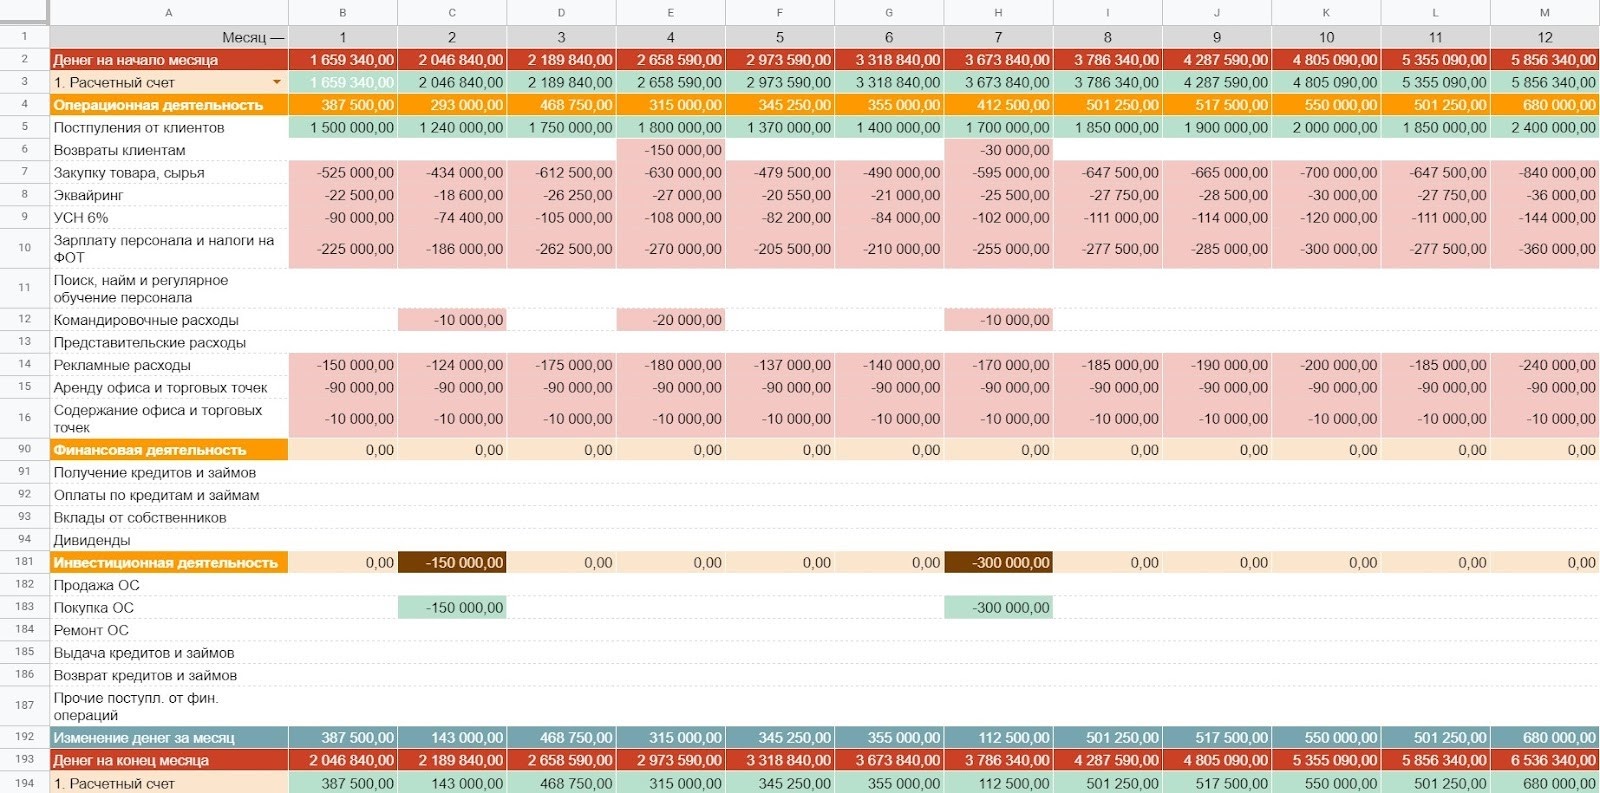
Отчет ДДС, как он выглядит в здоровой компании
Шаблон отчета ДДС с разбивкой по видам деятельности
Чтобы вы ничего не настраивали, мы сделали шаблон отчета ДДС в Гугл-таблицах. Там уже все формулы, нормальная структура и оформление. Берите на вооружение! — Ссылка